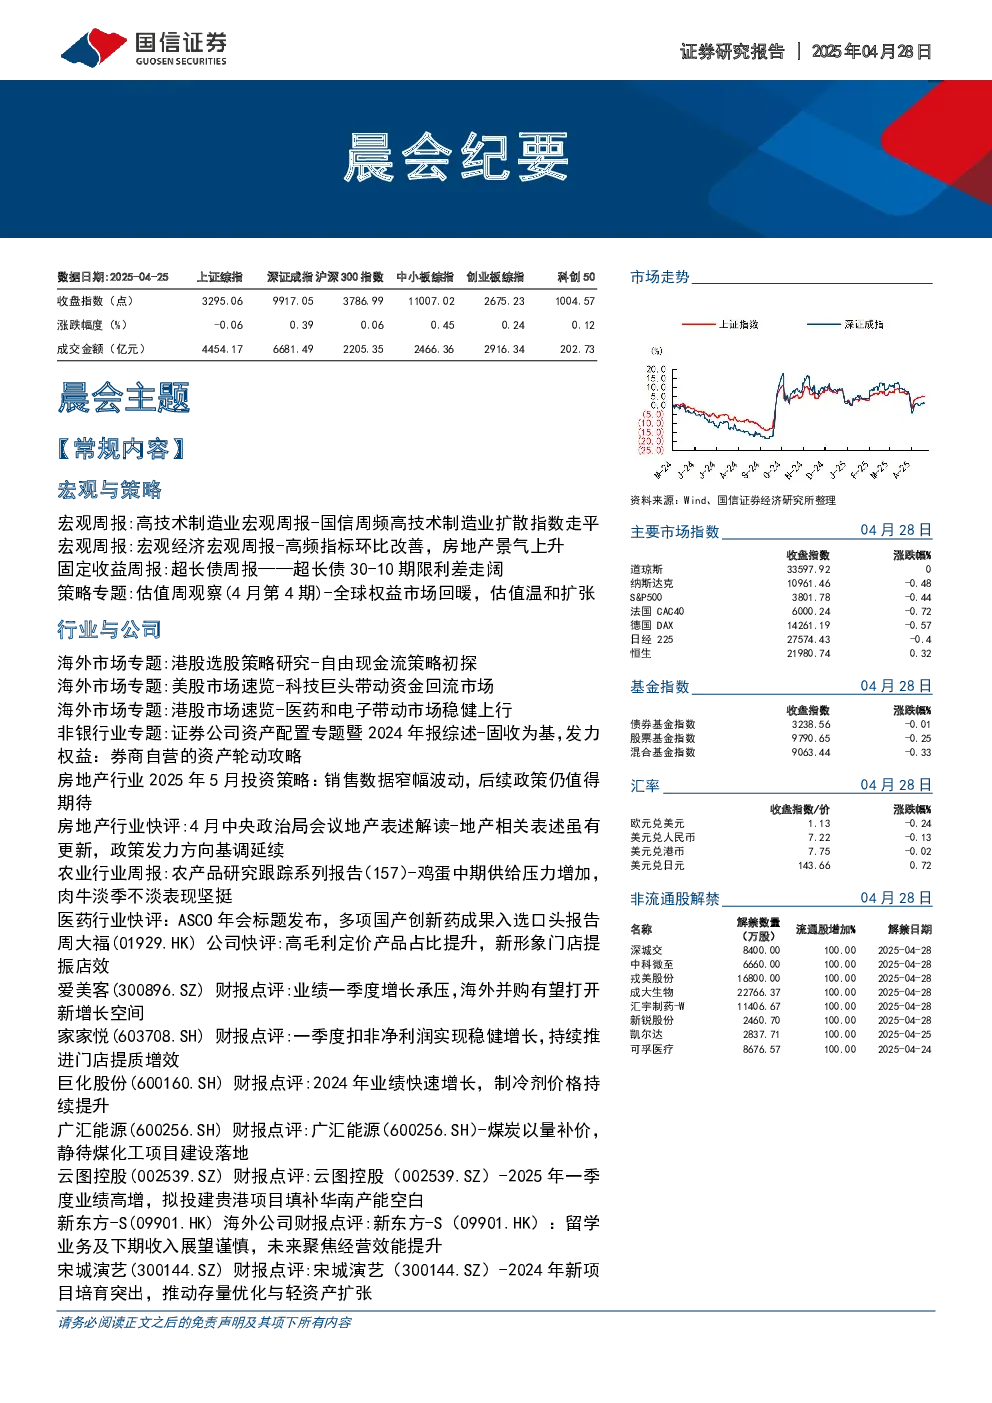
宏观与策略
- 高技术制造业:国信周频高技术制造业扩散指数走平,医药、半导体景气度上升,但航空航天、新能源行业景气度下降。
- 宏观经济:高频指标环比改善,房地产景气度上升,经济增长动能环比出现改善。
- 固定收益:超长债30-10期限利差走阔,30年国债和20年国开债利差处于历史偏低水平,预计二季度降准降息可期。
- 估值:全球权益市场回暖,估值温和扩张,A股核心宽基估值整体稳定,小盘成长PE扩张显著,新兴产业估值扩张,人形机器人再拾升势。
行业与公司
- 海外市场:科技巨头带动资金回流美股,港股医药和电子带动市场稳健上行。
- 非银行业:券商自营资产配置以固收为基,发力权益,大券商权益资产配置占比越高,投资收益率稳定性越好。
- 房地产行业:销售数据窄幅波动,后续政策仍值得期待,地产股仍然具备博弈机会。
- 农业行业:鸡蛋中期供给压力增加,肉牛淡季不淡表现坚挺,看好饲料白马海大集团与猪禽养殖龙头。
- 医药行业:多项国产创新药成果入选ASCO年会口头报告,国产创新药研发进度和临床数据越来越在全球范围内占到优势。
- 黄金珠宝:高毛利定价产品占比提升,新形象门店提振店效,黄金珠宝行业社零增速6.9%,环比改善明显。
- 医美:业绩一季度增长承压,海外并购有望打开新增长空间,医美消费渗透率仍有较大提升空间。
- 零售:家家悦一季度扣非净利润实现稳健增长,持续推进门店提质增效。
- 化工:巨化股份2024年业绩快速增长,制冷剂价格持续提升,公司制冷剂配额居国内第一。
- 能源:广汇能源2024年营收利润同比下滑,煤炭以量补价,煤化工项目建设有望落地。
- 化工新材料:云图控股2025年一季度业绩高增,拟投建贵港项目填补华南产能空白。
- 教育:新东方-S留学业务及下期收入展望谨慎,未来聚焦经营效能提升。
- 文旅:宋城演艺2024年新项目培育突出,推动存量优化与轻资产扩张,2024年超额完成股权激励目标,分红率提升至50%。
- 教育:学大教育2025年开局良好,旺季产能有望加速爬坡,K12教培为内需强刚需方向,且疫后高中1V1市场竞争格局向好。
- 家电:乐歌股份四季度收入延续高增长,盈利暂时承压,跨境电商维持景气、新品放量,代工订单充足。
- 智能硬件:极米科技推新品调结构,四季度盈利拐点显现,智能投影量增价减,公司推新品应对新趋势。
- 建材:伟星新材零售基本盘稳固,高分红进一步提升,2024年加大市场投入销售费用同比增加1.17亿元。
- 特钢:广大特材风电铸件迎来量价齐增,齿轮箱业务进入收获期,风电迎来海陆景气共振,中国主机出海加速。
- 锂电池:亿纬锂能储能电池出货快速增长,海外布局扎实推进,公司CLS合作模式快速推进,驱动全球化业务发展。
- 铝业:明泰铝业克服市场不利因素,产销量稳步提升,公司强化再生铝优势,成本控制能力强。
- 矿服与资源:金诚信矿服业务保持稳定,铜矿业务产销量快速提升,中矿资源多金属布局抵御锂行业下行压力,未来成长可期。
- 科技:世运电路智驶与AI算力需求增长,产品结构快速优化,公司服务器领域新品量产顺利。
- 银行:常熟银行微贷阶段性承压不改长期高成长属性,非息收入高增带来营收实现10%的增长,零售贷款需求依然疲软。
- 保险:中国平安投资端波动,价值指标增长,寿险新业务价值延续高增,渠道改革持续深化。
- 券商:兴业证券投资收益贡献业绩增长,资管业务提升,海外业务持续发力。
- 啤酒:珠江啤酒2025年第一季度销量双位数增长,盈利能力延续改善,公司产品结构优化叠加成本下行,2024年盈利能力提升明显。
- 食品:洽洽食品2024年收入恢复正增长,2025年第一季度盈利能力受损,公司通过优化产品组合及营销方式,2024年收入恢复正增长。
- 白酒:五粮液2025年全面推进营销改革,第一季度实现开门红,公司营销改革以消费者为中心进行顶层设计。
- 啤酒:燕京啤酒2024年盈利能力延续改善,2025年一季度U8销量增速超30%,公司处于利润快速释放期、业绩成长性居啤酒行业前列。
- 食品加工:甘源食品2025年第一季度收入同比下滑,盈利能力有所弱化,公司仍处于多渠道发力增长阶段。
- 白酒:舍得酒业2025Q1继续释放风险,收入和净利润降幅环比2024H2收窄,公司渠道结构得到优化,旺季保持积极的费用投入。
- 宠物食品:中宠股份自主品牌拓展提速,海外业务维持景气,Q1归母净利润同比+62%。
- 电力:福能股份归母净利润进一步增长,在手电源项目资源较为充足,公司持续推进电源项目建设。
- AI算力:英维克机房温控业务受益AI算力发展,加大投入为扩产做准备,公司作为全链条液冷开创者,率先推出高可靠Coolinside全链条液冷解决方案。
- 医疗器械:拱东医疗技术创新+产能释放,全球化战略成效突显,公司境外市场表现亮眼,美国子公司TPI经过整合后经营大幅改善。