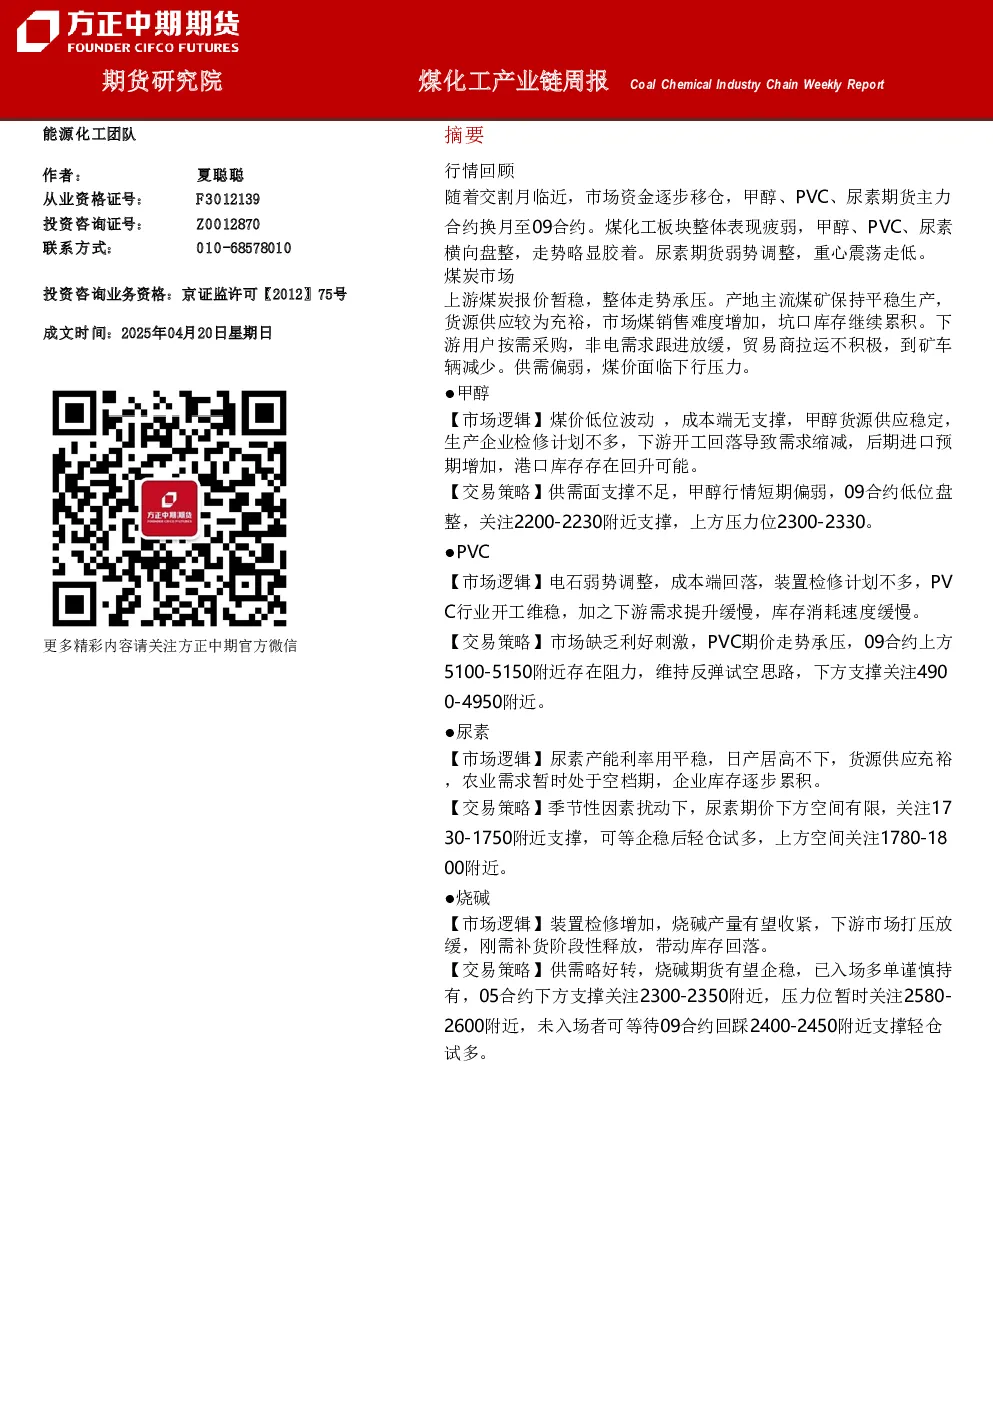
周度行情回顾
- 甲醇、PVC、尿素期货主力合约换月至09合约。
- 煤化工板块整体表现疲弱,甲醇、PVC、尿素横向盘整。
- 尿素期货弱势调整,重心震荡走低。
宏观经济环境
- 3月份CPI环比下降0.4%,同比下降0.1%;PPI环比下降0.4%,同比下降2.5%。
- 制造业PMI、非制造业PMI和综合PMI分别为50.5%、50.8%和51.4%,经济总体保持扩张。
上游煤炭市场
- 上游煤炭报价暂稳,整体走势承压。
- 产地主流煤矿保持平稳生产,货源供应较为充裕,市场煤销售难度增加,坑口库存继续累积。
- 下游用户按需采购,非电需求跟进放缓,贸易商拉运不积极,到矿车辆减少。
- 供需偏弱,煤价面临下行压力。
现货市场运行情况
- 甲醇现货市场气氛一般,各地区报价窄幅波动,部分地区仍有所下滑,市场买气不足。
- PVC现货市场气氛弱稳,市场参与者心态偏谨慎,各地区报价涨跌互现,现货实际交投偏冷清。
- 尿素现货市场气氛一般,各地区报价陆续松动,市场买气不足,近期尿素企业订单下滑。
- 烧碱现货市场气氛逐步回暖,山东、河北、江苏地区重心抬升,市场买气增加。
煤化工品种基本面
甲醇
- 成本端低位波动,甲醇企业生产利润尚可。
- 甲醇行业开工水平小幅走低,整体开工为73.51%,较去年同期提升3.51个百分点。
- 甲醇制烯烃装置平均开工大幅下滑,降至74.65%。
- 传统需求行业表现不一,MTBE开工继续提升,醋酸则高位回落。
- 沿海地区库存继续回落,降至69.03万吨,库存处于相对低位。
PVC
- 电石弱势调整,成本端回落。
- PVC行业开工窄幅波动,略降至74.65%,损失产量略增。
- 下游需求提升缓慢,华东、华南地区下游制品厂平均开工逐步达到五成,仍低于历年同期水平。
- 华东及华南地区社会库存继续回落,降至41.38万吨,大幅低于去年同期水平。
尿素
- 尿素产能利用率用平稳,日产居高不下,货源供应充裕。
- 农业需求暂时处于空档期,企业库存逐步累积。
- 后期暂无企业计划停车,但3-5家停车装置可能恢复生产,尿素产量仍将保持在相对高位。
- 四月份尿素需求不及前期,但月底随着部分地区夏季备肥启动,需求仍存在向好预期。
烧碱
- 装置检修增加,烧碱产量有望收紧。
- 下游市场打压放缓,刚需补货阶段性释放,带动库存回落。
- 全国20万吨及以上样本企业厂库库存为42.02万吨(湿吨),环比缩减10.84%,低于去年同期水平。
- 后期企业检修计划仍较多,烧碱货源供应或阶段性收紧。
套利操作机会
期现套利
- 甲醇:有,空现货多期货,推荐等级★。
- PVC:无。
- 尿素:有,空现货多期货,推荐等级★。
- 烧碱:有,空现货多期货,推荐等级★。
跨品种套利
品种交易策略
甲醇
- 逻辑:装置检修力度偏弱,下游开工回落。
- 观点:低位盘整。
- 策略:关注能否企稳。
- 支撑位:2200-2230。
- 压力位:2300-2330。
PVC
- 逻辑:下游需求提升受限,库存消耗缓慢。
- 观点:走势承压。
- 策略:反弹轻仓试空。
- 支撑位:4900-4950。
- 压力位:5100-5150。
尿素
- 逻辑:日产居高不下,需求存在回暖预期。
- 观点:弱势调整。
- 策略:企稳考虑试多。
- 支撑位:1730-1750。
- 压力位:1780-1800。
烧碱
- 逻辑:装置检修增加,下游市场有望止跌。
- 观点:上行乏力。
- 策略:回调轻仓试多。
- 支撑位:2300-2350。
- 压力位:2580-2600。