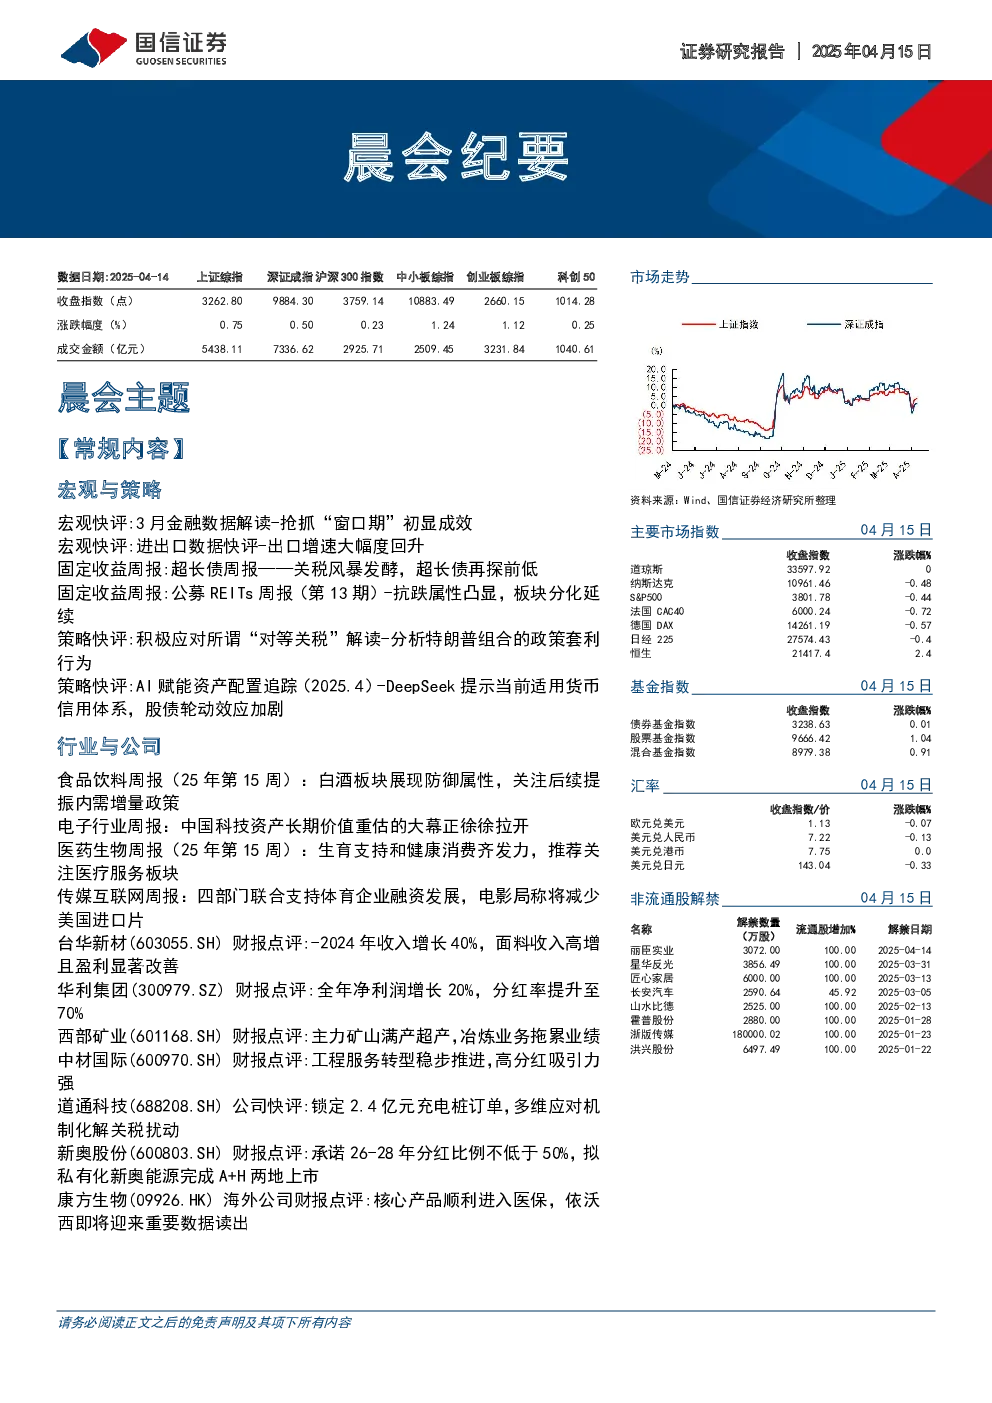
宏观与策略
- 3月金融数据解读: 3月金融数据总量结构均呈现积极变化,社融信贷双双超出预期,政府融资与信贷贡献更为均衡。M1同比增速跳升,M2-M1剪刀差收敛。数据改善反映了宏观政策在“窗口期”的积极作为,内生性动能仍需持续夯实。居民短贷转正,但同比仍处于负增长,一季度增量大幅下降。企业贷款受财政前置带动,但信用债发行萎缩和M1高增侧面说明贷款对短债的替代效应增强,地方化债节奏可能受到调控。
- 进出口数据快评: 3月出口增速大幅度回升,以人民币计价出口同比增长13.5%,以美元计价出口同比增长12.4%。进口以人民币计价同比下降3.5%,以美元计价同比下降4.3%。
- 超长债周报: 关税风暴发酵,超长债再探前低。30年国债和10年国债利差处于历史偏低水平,经济处于底部区域,央行货币政策收紧概率较低。全球贸易摩擦加剧,短期避险情绪较强,债市震荡偏强。20年国开债和20年国债利差处于历史极低位置。
- 公募REITs周报: 抗跌属性凸显,板块分化延续。中证REITs指数继续小幅回调,表现强于含权类资产。REITs全周日均换手率略有下降,生态环保类REITs交易活跃度最高。市政、水利、消费类REITS平均涨幅领先。公募REITs年化现金分派率均值为7.5%,显著高于当前主流固收资产的静态收益率。
- 策略快评: 积极应对所谓“对等关税”解读,分析特朗普组合的政策套利行为。AI赋能资产配置追踪,DeepSeek提示当前适用货币信用体系,股债轮动效应加剧。
- 行业与公司: 各行业周报及公司财报点评,重点关注白酒板块展现防御属性,关注后续提振内需增量政策;电子行业中国科技资产长期价值重估的大幕正徐徐拉开;医药生物生育支持和健康消费齐发力,推荐关注医疗服务板块;传媒互联网四部门联合支持体育企业融资发展,电影局称将减少美国进口片。
市场数据
- 商品期货: 黄金、ICE布伦特原油、白银等商品期货价格涨跌幅。
- 股票市场指数: 道琼斯、纳斯达克、SP500等主要指数涨跌幅。
- 基金指数: 债券基金指数、股票基金指数、混合基金指数涨跌幅。
- 汇率: 欧元兑美元、美元兑人民币等汇率涨跌幅。
- 非流通股解禁: 丽臣实业、星华反光等公司非流通股解禁明细。