宏观与策略
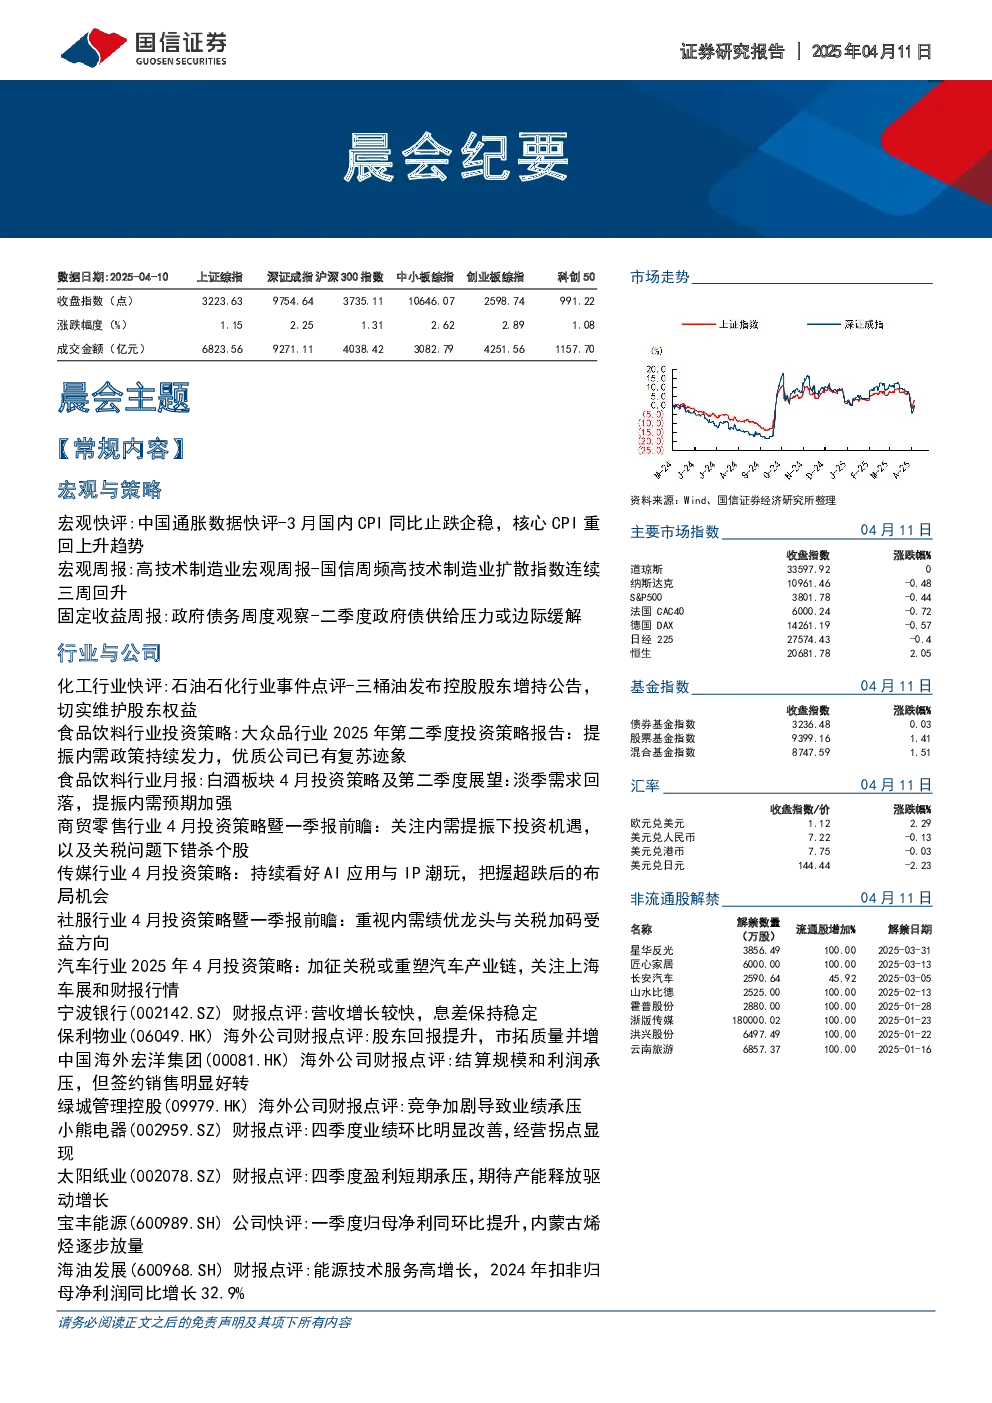
- 中国通胀数据快评:3月CPI同比止跌企稳,核心CPI重回上升趋势;PPI同比降幅扩大。预计4月CPI同比小幅上行,PPI同比持平3月。
- 高技术制造业宏观周报:国信周频高技术制造业扩散指数连续三周回升,丙烯腈、动态随机存储器价格上升,航空航天、半导体行业景气度上升。
- 政府债务周度观察:二季度政府债供给压力或边际缓解,国债4月净融资或显著下滑,但仍有加快特别国债落地的可能。
行业与公司
- 化工行业:三桶油发布控股股东增持公告,维护股东权益。中国石油、中国海油、中国石化上游增储稳油增气,炼化业务以效益为导向。
- 食品饮料行业:提振内需政策持续发力,优质公司已有复苏迹象。建议关注啤酒、餐饮供应链、乳制品板块,推荐华润啤酒、青岛啤酒、燕京啤酒等。
- 白酒板块:淡季需求回落,提振内需预期加强。建议关注山西汾酒、贵州茅台、今世缘。
- 商贸零售行业:关注内需提振下投资机遇,以及关税问题下错杀个股。建议配置同程旅行、海底捞、美团-W等。
- 传媒行业:持续看好AI应用与IP潮玩,把握超跌后的布局机会。推荐泡泡玛特、恺英网络、分众传媒等。
- 社服行业:重视内需绩优龙头与关税加码受益方向。建议配置同程旅行、海底捞、美团-W等。
- 汽车行业:加征关税或重塑汽车产业链,关注上海车展和财报行情。推荐零跑汽车、小鹏汽车、吉利汽车等。
- 宁波银行:营收增长较快,息差保持稳定。维持“优于大市”评级。
- 保利物业:股东回报提升,市拓质量并增。维持“优于大市”评级。
- 中国海外宏洋集团:结算规模和利润承压,但签约销售明显好转。维持“优于大市”评级。
- 绿城管理控股:竞争加剧导致业绩承压。维持“优于大市”评级。
- 小熊电器:四季度业绩环比明显改善,经营拐点显现。维持“优于大市”评级。
- 太阳纸业:四季度盈利短期承压,期待产能释放驱动增长。上调盈利预测,维持“优于大市”评级。
- 宝丰能源:一季度归母净利同环比提升,内蒙古烯烃逐步放量。维持“优于大市”评级。
- 海油发展:能源技术服务高增长,2024年扣非归母净利润同比增长32.9%。维持“优于大市”评级。
金融工程
- 股指分红点位监控:各股指期货主力合约均深度贴水。
- A股高开震荡,大消费、大科技持续反弹。
市场数据
- 商品期货:黄金、ICE布伦特原油、白银等价格上涨。
- 股票市场指数:道琼斯、纳斯达克等指数下跌。
- 沪深港通资金流入流出:陆股通净流入较多,港股资金流出较多。