市场回顾
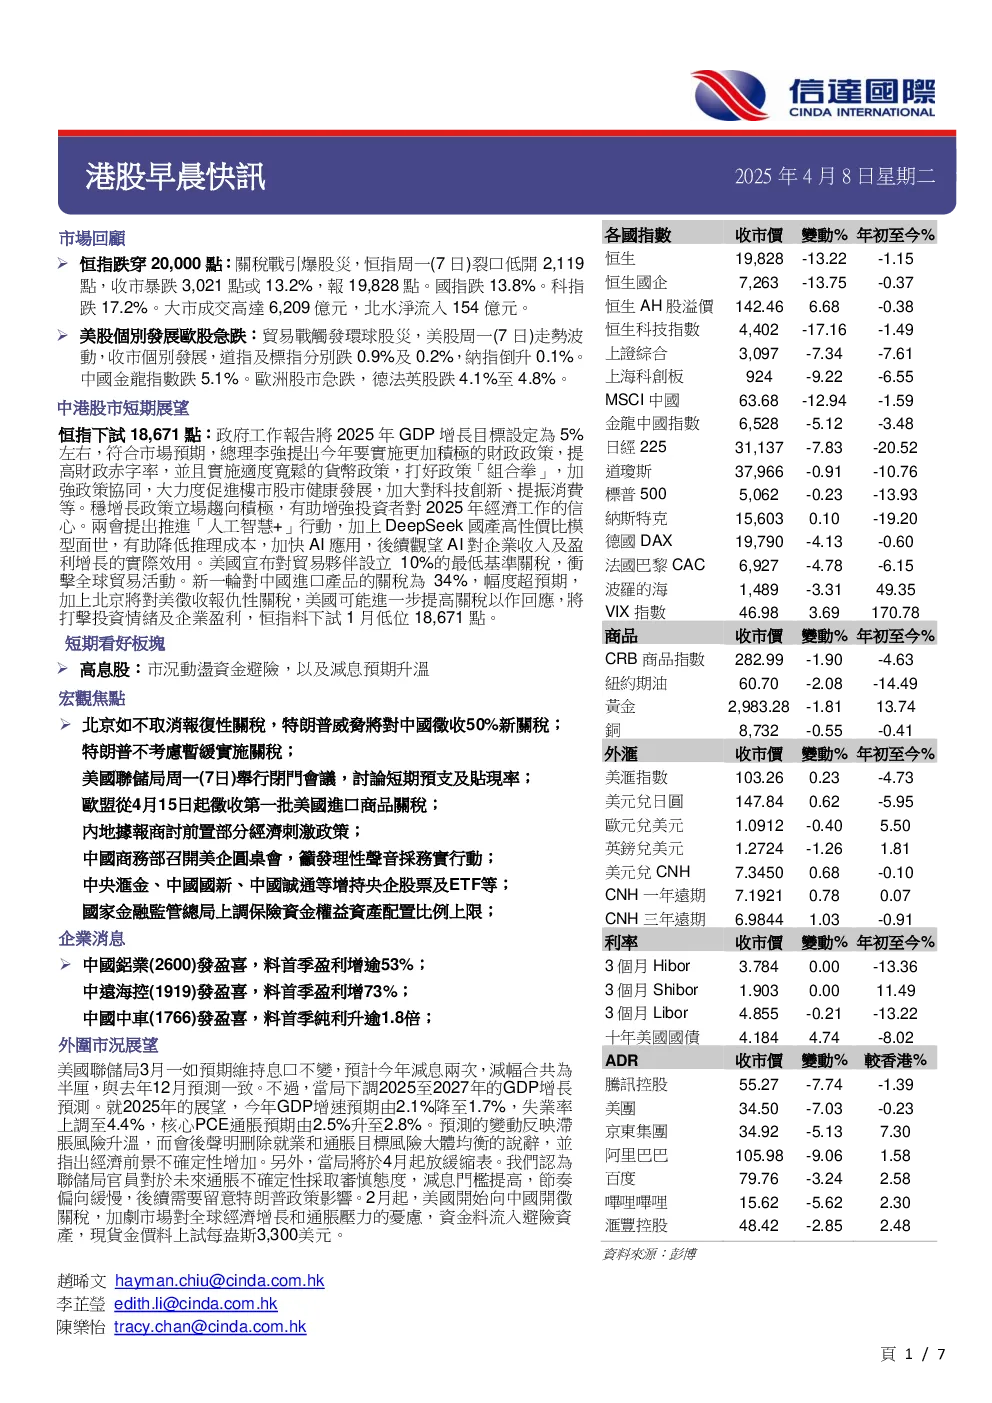
- 恒指跌穿20,000点,收市暴跌13.2%,报19,828点;国指跌13.8%,科指跌17.2%。大市成交高達6,209億元,北水淨流入154億元。
- 美股個別發展,道指及標指分別跌0.9%及0.2%,納指倒升0.1%。中國金龍指數跌5.1%。歐洲股市急跌,德法英股跌4.1%至4.8%。
中港股市短期展望
- 恒指下試18,671點:政府工作報告將2025年GDP增長目標設定為5%左右,符合市場預期。總理李強提出今年要實施更加積極的財政政策,提高財政赤字率,並且實施適度寬鬆的貨幣政策。穩增長政策立場趨向積極,有助增強投資者對2025年經濟工作的信心。
- 兩會提出推進「人工智慧+」行動,加上DeepSeek國產高性價比模型面世,有助降低推理成本,加快AI應用,後續觀望AI對企業收入及盈利增長的實際效用。
- 美國宣布對貿易夥伴設立10%的最低基準關稅,衝擊全球貿易活動。新一輪對中國進口產品的關稅為34%,幅度超預期,加上北京將對美徵收報仇性關稅,美國可能進一步提高關稅以作回應,將打擊投資情緒及企業盈利,恒指料下試1月低位18,671點。
短期看好板塊
宏觀焦點
- 北京如不取消報復性關稅,特朗普威脅將對中國徵收50%新關稅; 特朗普不考慮暫緩實施關稅; 美國聯儲局舉行閉門會議,討論短期預支及貼現率; 歐盟從4月15日起徵收第一批美國進口商品關稅; 內地據報商討前置部分經濟刺激政策; 中國商務部召開美企圓桌會,籲發理性聲音採務實行動; 中央滙金、中國國新、中國誠通等增持央企股票及ETF等; 國家金融監管總局上調保險資產權益資產配置比例上限; 中國國新增持央企股票及ETF等; 中央滙金已再次增持ETF,未來將繼續增持,堅決維護資本市場平穩運行; 香港3月外滬儲備資產減少33億美元; 調查指全球去年AI投資總額3158億美元; 蘋果部分iPhone據報轉往印度生產。
企業消息
- 中國鋁業(2600)發盈喜,料首季盈利增逾53%; 中遠海控(1919)發盈喜,料首季盈利增73%; 中國中車(1766)發盈喜,料首季純利升逾1.8倍; 中遠海能(1138)控股股東已斥6.96億元人民幣增持5721.3萬股A股; 中國外運(0598)將加快實施回購A股股份; 復星醫藥(2196)將加快實施A股回購; 中國交通建設(1800)首3月國內10億元人民幣以上中標主要項目金額共211億元人民幣; 中國海外發展(0688)3月物業銷售額跌49%; 綠城中國(3900)首3月合同銷售額跌2%; 建發國際(1908)首3月銷售金額增2%; 碧桂園(2007)3月銷售額跌25%; 融創中國(1918)3月銷售額跌58%。
本周各地重要經濟數據事項
- 中國財新服務業採購經理人指數3月為51.90; 法國工業生產2月跌0.40%; 美國非農業就業人口變動3月為22.80萬人; 中國外匯儲備3月為32,406億美元; 香港外匯儲備3月為4,131億美元; 歐元區零售銷售2月為2.30%; 紐西蘭央行議息結果4月為3.75%; 印度央行議息結果4月為6.25%; 英國RICS房價指數3月為11.00%; 美國MBA貸款申請指數截至4月4日為-1.60%; 美國聯儲局議息會議紀錄3月為空缺; 中國PPI3月為-2.20%; 中國CPI3月為-0.70%; 美國CPI3月為2.80%; 美國核心CPI3月為3.10%; 美國首次申請失業救濟金人數截至4月5日為空缺; 美國連續申請失業救濟金人數截至3月29日為空缺; 德國CPI3月為2.20%; 英國工業生產2月為空缺; 英國製造業生產2月為空缺; 美國PPI3月為3.20%; 美國核心PPI3月為3.40%; 美國密歇根大學消費信心指數4月初值為57.00; 中國新增人民幣貸款1-3月為61,400.00億元; 中國社會融資規模增量1-3月為92,900.00億元; 中國貨幣供給M23月為7.00%。
評級說明
- 股票投資評級:買入、中性/持有、沽售。
- 行業投資評級:買入、中性/持有、沽售。
分析員名單