摘要
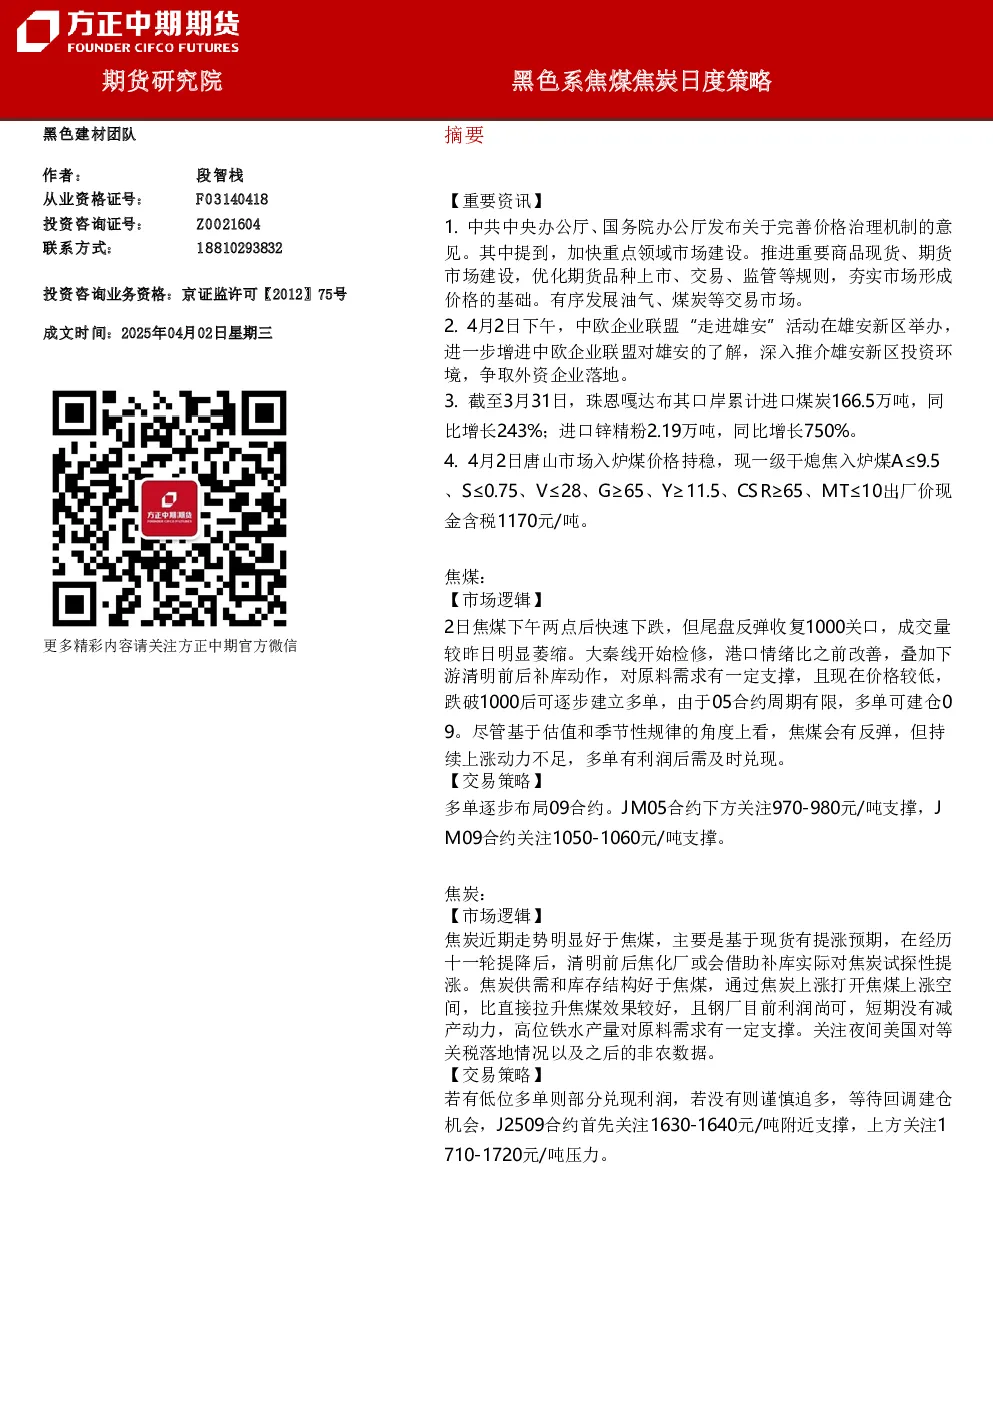
重要资讯
- 中共中央办公厅、国务院办公厅发布关于完善价格治理机制的意见,推进重要商品现货、期货市场建设。
- 中欧企业联盟“走进雄安”活动举办,增进对雄安新区投资环境的了解。
- 珠恩嘎达布其口岸煤炭进口量同比增长243%,锌精粉同比增长750%。
- 唐山市场入炉煤价格持稳,港口情绪改善,下游补库对原料需求有一定支撑。
焦煤市场逻辑与策略
- 2日焦煤快速下跌后尾盘反弹收复1000关口,成交量萎缩。大秦线检修、港口情绪改善及下游补库支撑原料需求,跌破1000后可逐步建立多单,建议布局09合约。焦煤估值和季节性规律显示反弹但上涨动力不足,多单有利润后需及时兑现。
- 交易策略:多单逐步布局09合约,JM05合约下方关注970-980元/吨支撑,JM09合约关注1050-1060元/吨支撑。
焦炭市场逻辑与策略
- 焦炭走势好于焦煤,现货提涨预期增强,清明前后焦化厂或试探性提涨。焦炭供需和库存结构优于焦煤,钢厂利润尚可,高位铁水产量支撑原料需求。关注美国对等关税及非农数据。
- 交易策略:若有低位多单则部分兑现利润,谨慎追多等待回调建仓,J2509合约关注1630-1640元/吨支撑,上方关注1710-1720元/吨压力。
第一部分:交易策略与期现行情
- 国内价格:期货双焦震荡回调,JM2505合约收于1001.50,焦炭2505合约收于1636.50。现货价格持稳。
- 进口价格:蒙5原煤870.00元/吨,蒙5精煤1095.00元/吨;峰景矿CFR 183.50美元/吨。
- 价差:焦炭1-5价差-117.98,焦煤(山西仓单)54.00。
第二部分:基本面
- 供需:铁水产量增加,精煤产量回升,焦煤库存增加,供需矛盾放大但价格已跌至低位,关注回调空间。焦炭产量维持高位,库存结构相对较好,钢厂备库增加。
- 库存:六港焦煤库存362.66万吨,焦化厂、钢厂库存均增加;四港焦炭库存215.11万吨,焦化厂库存下降,钢厂库存增加。
第三部分:价差
- 焦炭及焦煤各月度价差走势图显示价差波动,焦煤/焦炭比价在5月合约附近。
重要事项
- 报告信息源于公开资料,仅供参考,不构成投资建议,方正中期期货有限公司不承担操作损失。