市场表现与行业分析
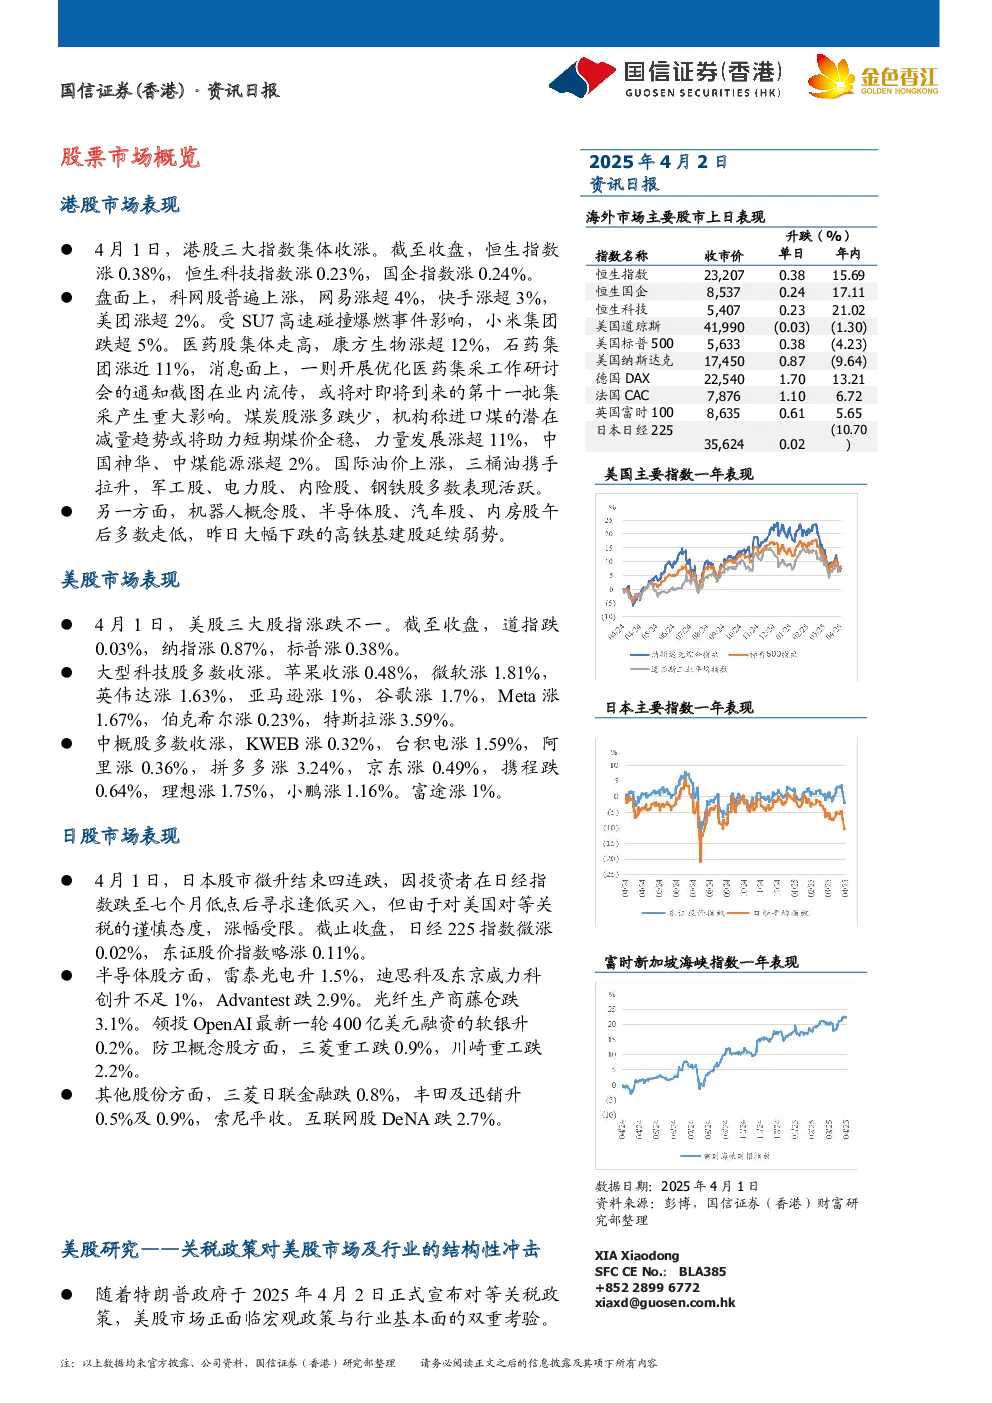
4月1日,港股三大指数集体收涨,恒生指数涨0.38%,恒生科技指数涨0.23%,国企指数涨0.24%。盘面上,科网股普遍上涨,网易涨超4%,快手涨超3%,美团涨超2%;医药股集体走高,康方生物涨超12%,石药集团涨近11%;煤炭股涨多跌少,力量发展涨超11%,中国神华、中煤能源涨超2%。受SU7高速碰撞爆燃事件影响,小米集团跌超5%。美股三大股指涨跌不一,道指跌0.03%,纳指涨0.87%,标普涨0.38%。大型科技股多数收涨,苹果涨0.48%,微软涨1.81%,英伟达涨1.63%。中概股多数收涨,KWEB涨0.32%,台积电涨1.59%,阿里涨0.36%,拼多多涨3.24%。日股市场微升结束四连跌,日经225指数微涨0.02%,东证股价指数略涨0.11%。
高盛与摩根士丹利股票策略
高盛预计市场将经历更大幅度的波动,标普500指数在未来三个月内可能下跌6%,至5300点左右,随后在未来12个月内反弹至5900点。摩根士丹利认为关税政策的非对称性影响显著,汽车行业首当其冲,若对墨、加汽车零部件加征关税,单车成本可能上涨4000至15000美元。医疗科技板块韧性较强,直觉外科等预计仅面临1-3%的每股收益下滑。工业板块评级从“增持”降至“持有”,制造业回流对美国工业股是积极因素。科技硬件方面,对中国进口产品征收10%的关税可能导致美国IT硬件公司的每股收益面临约2.5%的不利影响。软性商品零售与品牌的潜在风险尚未被市场充分定价,越南敞口过大的耐克和斯凯奇可能面临最大的关税风险。
重点新闻
特朗普针对多国的对等关税将在公布后立即生效,穆迪首席经济学家Mark Zandi称,假设永久性关税在本季度生效并引发报复,美国经济将陷入衰退。美国3月ISM制造业PMI为49,首次出现萎缩,美债收益率全线下挫,美元指数转跌。马斯克计划5月底辞去政府效率部工作,并有信心完成削减1万亿美元联邦赤字的目标。特朗普将与万斯等高层官员讨论对TikTok的剥离方案。郭明錤称,苹果采购英伟达GPU规模过小,对AI布局没有太大意义。中国鼓励银行加大科技型企业信用贷款和中长期贷款投放。阿里巴巴计划最早4月发布旗舰AI模型的升级版本通义千问3.0。小米SU7撞击事故造成三人死亡,雷军表示公司将持续配合警方调查。小米汽车3月交付量超29000台,BYD乘用车累计销售达371419辆,同比增长23.1%。
重点图表
包括美股成交额前十、纳斯达克中国金龙指数成交额前十、日股成交额前十、美国国债收益率走势、美元指数走势、黄金现货美元走势、美元兑人民币走势、美元兑日元走势、南下资金净买入、港股通活跃个股资金流向等图表。