第一部分 品种策略观点
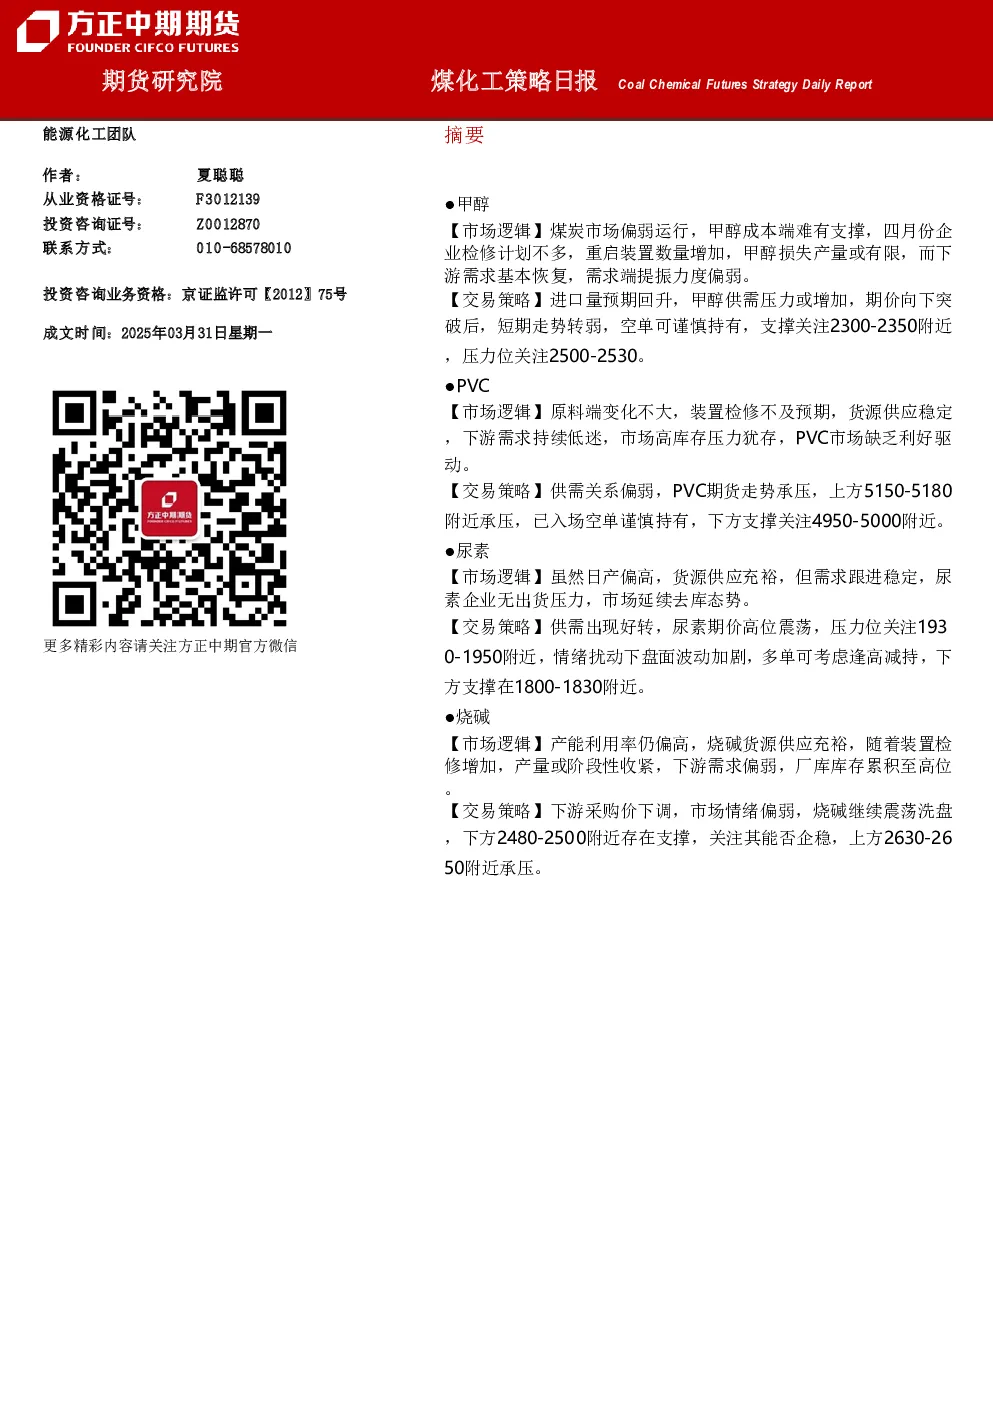
- 甲醇:检修不多,需求不济,破位下行。空单持有,支撑位2300-2350,压力位2500-2530。
- PVC:原料变化不大,检修不及预期,供需偏弱,底部震荡。空单持有,支撑位4950-5000,压力位5150-5180。
- 尿素:供需好转,涨势暂缓。多单减持,支撑位1800-1830,压力位1930-1950。
- 烧碱:产能利用率高,库存累积,震荡洗盘。下方支撑2480-2500,上方承压2630-2650。
第二部分 期货行情回顾
- 甲醇:最高价2541,最低价2477,收盘价2479,成交量854802,持仓量694075,涨跌幅-2.44%。
- PVC:最高价5123,最低价5051,收盘价5079,成交量737226,持仓量866751,涨跌幅-0.76%。
- 尿素:最高价1884,最低价1853,收盘价1872,成交量234578,持仓量237763,涨跌幅-1.11%。
- 烧碱:最高价2599,最低价2507,收盘价2512,成交量404356,持仓量247520,涨跌幅2.97%。
第三部分 现货市场走势
- 甲醇:各地区报价出现不同程度回落,内地市场弱于沿海地区。西北主产区企业报价大幅下调,库存小幅下滑至46.78万吨。
- PVC:华东地区调整幅度较大,低价货源不断增加,成交依旧平平。西北主产区企业报价下调,厂区库存缩减至45.89万吨。
- 尿素:大部分地区报价仍有所上涨,市场低价货源逐步减少,现货成交整体平稳。企业库存持续回落,降至86.78万吨。
- 烧碱:江苏、河南、广东等多地区价格回落,山东、河北地区报价小幅上涨。山东低浓度碱略上调,高浓度碱暂稳。烧碱厂库库存累积至48.90万吨。
第四部分 期现基差变动
- 甲醇:基差扩大,做空基差套利操作可谨慎持有。
- PVC:基差收敛,部分点价货源存在优势,高价成交遇阻。
- 尿素:基差有所扩大,做多基差套利可谨慎持有。
- 烧碱:基差明显扩大,阶段性高位做空基差套利为主。
第五部分 行业开工水平
- 甲醇:开工回落,整体开工为71.41%,较前期下降1.03个百分点。
- PVC:开工窄幅波动,略增加至77.08%。
- 尿素:开工趋势性下滑,降至86.23%。
- 烧碱:开工继续下滑,样本企业周度平均开工为87.49%。
第六部分 库存数据跟踪
- 甲醇:港口库存继续回落,降至85.5万吨。
- PVC:社会库存继续回落,降至44.43万吨。
- 尿素:企业库存持续回落,降至86.78万吨。
- 烧碱:企业库存累积,增加至48.90万吨。
第七部分 市场供需现状
- 甲醇:煤炭市场趋于稳定,下游用户维持刚需采购,需求支撑不足。进口船货到港量减少,沿海地区库存继续回落。
- PVC:原料电石市场维稳运行,下游PVC企业刚需采购积极。新增盐湖镁业电石法装置以及宜宾天原检修,货源供应整体充裕。
- 烧碱:液氯市场弱势震荡,下游刚需接货不积极。部分装置新增停车,烧碱产能利用率继续下滑。
- 尿素:煤炭市场趋于稳定,企业利润增加,生产积极性尚可。下游入市刚需采购较为稳定,短期出口端暂无放松。