晨会纪要
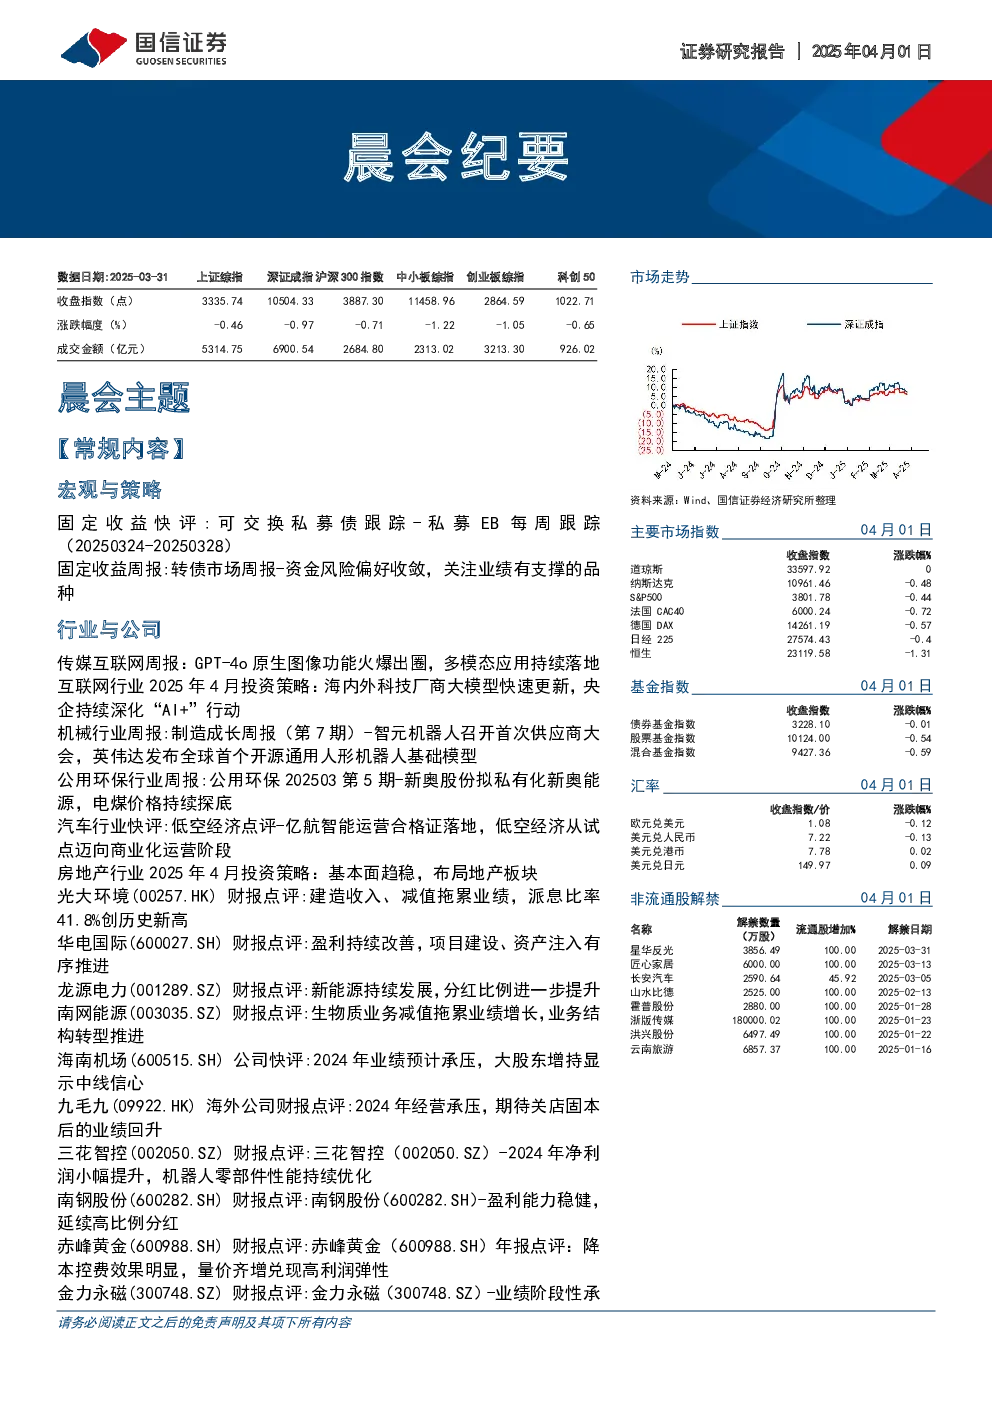
主要市场指数:上证综指、深证成指、沪深300指数、中小板综指、创业板综指、科创50指数均收跌,道琼斯、纳斯达克、S&P500、法国CAC40、德国DAX、日经225、恒生指数均收跌。
行业与公司:
- 传媒互联网:GPT-4o原生图像功能爆火,多模态应用持续落地,看好AI应用、高景气IP、游戏、出版等板块。
- 互联网:海内外科技厂商大模型快速更新,央企持续深化“AI+”行动,建议增加港股互联网板块配置,核心推荐阿里巴巴、腾讯控股。
- 机械:智元机器人召开首次供应商大会,英伟达发布全球首个开源通用人形机器人基础模型,重点关注人形机器人、AI基建、低空经济等领域。
- 公用环保:新奥股份拟私有化新奥能源,电煤价格持续探底,建议关注火电、新能源发电、核电、水电、燃气等板块。
- 汽车:亿航智能运营合格证落地,低空经济从试点迈向商业化运营阶段,推荐亿航智能、万丰奥威,建议关注eVTOL上游零部件龙头企业。
- 房地产:基本面趋稳,布局地产板块,建议关注后续基本面企稳的持续性和去库存的效果,4月推荐我爱我家、贝壳-W。
- 公司财报点评:
- 光大环境:建造收入、减值拖累业绩,派息比率41.8%创历史新高,小幅下调盈利预测,维持“优于大市”评级。
- 华电国际:盈利持续改善,项目建设、资产注入有序推进,下调盈利预测,给予公司2025年10-11xPE,维持“优于大市”评级。
- 龙源电力:新能源持续发展,分红比例进一步提升,下调盈利预测,维持“优于大市”评级。
- 南网能源:生物质业务减值拖累业绩增长,业务结构转型推进,下调盈利预测,维持“优于大市”评级。
- 海南机场:2024年业绩预计承压,大股东增持显示中线信心,维持中线“优于大市”评级。
- 九毛九:2024年经营承压,期待关店固本后的业绩回升,下调2025-26归母净利润预测,维持中线“优于大市”评级。
- 三花智控:2024年净利润小幅提升,机器人零部件性能持续优化,小幅下调盈利预测,维持“优于大市”评级。
- 南钢股份:盈利能力稳健,延续高比例分红,维持“优于大市”评级。
- 赤峰黄金:降本控费效果明显,量价齐增兑现高利润弹性,维持“优于大市”评级。
- 金力永磁:业绩阶段性承压,磁材产量同比增长42%,维持盈利预测,维持“优于大市”评级。
- 盐湖股份:成本优势抵御行业下行风险,4万吨项目稳步推进,维持“优于大市”评级。
- 驰宏锌锗:核心矿山智能化建设影响产量,清查报废资产轻装上阵,24归母同比-14%,维持“优于大市”评级。
- 中信特钢:积极调整产品结构,盈利能力稳健,连续7年分红比例接近或超过50%,维持“优于大市”评级。
- 邮储银行:定增充实资本,助力高质量发展,预计2025-2027年归母净利润870/989/1114亿元,维持“优于大市”评级。
- 浙商银行:营收边际回暖,负债成本改善,略微下调盈利预测,维持“中性”评级。
- 小米集团-W:收入利润强劲,持续推动产品高端化和生态协同,预计25-27年净利润316/424/608亿元,维持“优于大市”评级。
- 金蝶国际:云订阅ARR同比增长20%,加快AI功能迭代与行业落地,预计2025-2027年收入73.14/84.68/96.89亿元,维持“优于大市”评级。
- 深信服:合同负债增长超20%,AICP和一朵云迎智算增长动能,维持“优于大市”评级。
- 万达电影:供给修复带动行业向上,内容渠道有望共同驱动成长,维持“优于大市”评级。
- 南方航空:全年业绩同比减亏,供需格局持续改善,下调盈利预测,维持“优于大市”评级。
- 中国国航:业绩持续改善,中长期盈利弹性可期,下调盈利预测,维持“优于大市”评级。
- 顺丰控股:全年归母净利破百亿,看好盈利能力继续提升的潜力,微幅调整盈利预测,维持“优于大市”评级。
- 美的集团:海外持续拉动增长,大规模回购+分红回报股东,上调盈利预测,维持“优于大市”评级。
- 海信家电:海外各区域驱动增长,四季度内销回暖,下调盈利预测,维持“优于大市”评级。
- 海尔智家:下半年国内外收入加速增长,四季度盈利受业务整合等扰动,下调盈利预测,维持“优于大市”评级。
- 东方电缆:在手订单创新高,高规格海缆需求迎来拐点,下调盈利预测,维持“优于大市”评级。
- 三生制药:核心产品销售稳健增长,创新管线快速推进,上调盈利预测,维持“优于大市”评级。
- 金融工程:A股震荡收跌,黄金股持续活跃、算力题材午后反弹。