市场表现与投资焦点
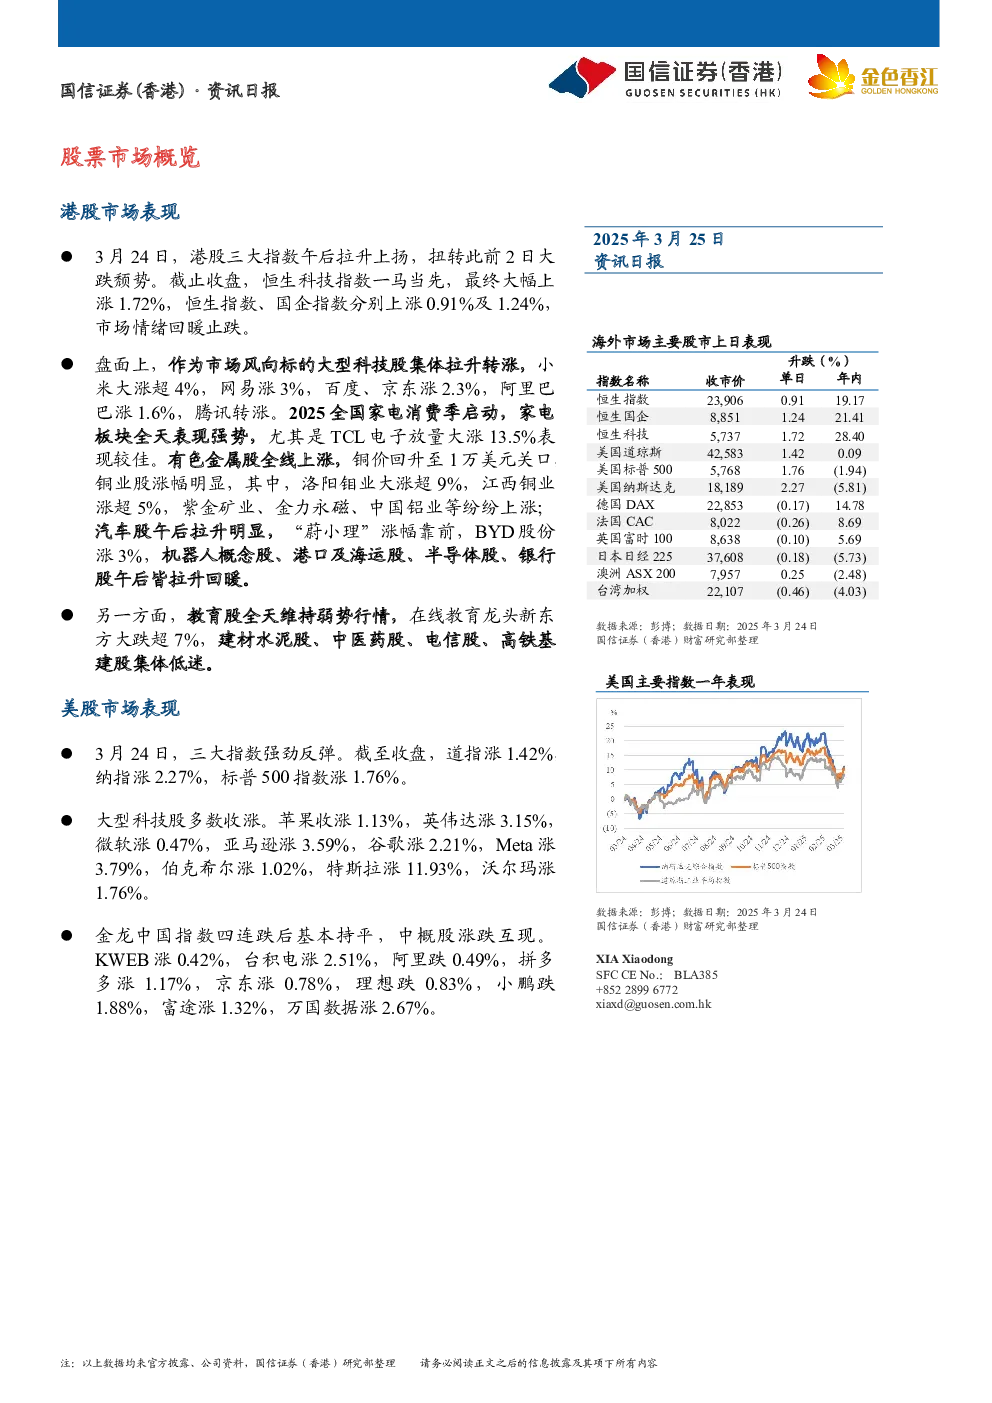
- 港股市场:3月24日午后三大指数拉升,恒生科技指数领涨1.72%,恒生指数涨0.91%,国企指数涨1.24%,市场情绪回暖。盘面上,科技股集体上涨,小米涨超4%,网易涨3%,百度、京东涨2.3%,阿里巴巴涨1.6%,腾讯转涨;家电板块强势,TCL电子涨13.5%;有色金属股全线上涨,洛阳钼业涨超9%,江西铜业涨超5%;汽车股午后拉升,“蔚小理”涨幅靠前;教育股弱势,新东方跌超7%。
- 美股市场:三大指数强劲反弹,道指涨1.42%,纳指涨2.27%,标普500指数涨1.76%。科技股多数收涨,苹果涨1.13%,英伟达涨3.15%,亚马逊涨3.59%,谷歌涨2.21%,Meta涨3.79%,特斯拉涨11.93%;金龙中国指数持平,中概股涨跌互现,拼多多涨1.17%,京东涨0.78%,理想跌0.83%,小鹏跌1.88%。
关税政策与市场情绪
- 特朗普关税计划:特朗普将于4月2日宣布的关税计划将针对“15%的国家”,可能给予较多国家减免,市场对全面贸易战的担忧有所缓和。
- 美股市场震荡:上周五美股成交量飙升至2025年峰值,多空力量激烈对峙,系统性基金转向防御性抛售,散户投资者逆势加仓,特斯拉成为情绪风向标。
- 衍生品市场反映:期权交易显示,押注3月31日和4月4日波动率飙升的头寸规模超过对关税声明日(4月2日)的直接对冲,市场试图通过经济数据验证特朗普政策的真实破坏力。
- 二季度美股走势:短期看,4月2日关税细节的“鹰鸽程度”将决定市场方向;中长期看,美股能否企稳需解答企业能否转移关税成本及个人投资者能否对冲机构撤离压力。
重点新闻与数据
- 美国3月制造业PMI:初值降至49.8,跌至收缩区间,低于市场预期和2月数据,服务业PMI初值为54.3,综合PMI初值为53.5。
- 特朗普关税威胁:表示将宣布汽车关税,并实施药品关税,印度寻求豁免对等关税,威胁对购买委内瑞拉石油或天然气的国家征收25%的“二次关税”。
- 华尔街观点:高盛指出对冲基金对美国股票的净卖出规模达到七周以来最大,摩根大通等大行认为美股最糟糕阶段或已结束。
- 特斯拉FSD推送暂停:团队正在完成3.0及4.0硬件对应的智能辅助驾驶软件的审批工作。
- 台积电2nm晶圆订单:将于4月1日起接受2nm晶圆订单预订,预计今年年底月产能达到5万片,潜在客户包括苹果、AMD、Intel、博通等。
- 谷歌Gemini实时AI视频功能:可通过用户的屏幕或智能手机摄像头实时回答相关问题。
- 马来西亚半导体监管:计划收紧对半导体的监管,密切跟踪进入马来西亚的高端英伟达芯片的动向。
- 中国财政政策:今年财政政策要更加积极,包括提高财政赤字率、加大支出强度、加速支出进度,安排更大规模政府债券。
- 中国央行MLF操作:3月起采用多重价位中标方式开展操作,周二的一年期MLF操作金额为4500亿元人民币。
- 中国商务部长会见高通和苹果CEO:希望他们继续扩大在华投资,国务院副总理何立峰会见城堡证券创始人格里芬,欢迎更多外资金融机构来华投资。
- BYD业绩:2024年第四季度及全年业绩好于市场预期,第四季度营收同比增长52.7%,净利润同比增长73.1%,2025年预计销量达到500万至600万辆。
- 蚂蚁集团AI模型训练:成功使用国产芯片和混合专家机器学习方法训练AI模型,成本降低约20%,最新模型已主要依赖包括超威半导体及中国国产芯片的替代方案。
- 小米配售股份:寻求以先旧后新方式配售股份,融资最多53亿美元,资金将用于AI、OS和芯片等核心技术的投入,以及海外小米之家的开设、27年汽车出海计划和机器人相关产品的布局。
- 京东具身智能业务:已切入家用场景,成立相关业务部门,重视人工智能、自动化以及机器人等领域的创新和应用。
重点图表
- 美股成交额前十
- 纳斯达克中国金龙指数成交额前十
- 过去一年美国国债收益率走势
- 过去一年美元指数走势
- 过去一年黄金现货美元走势
- 过去一年美元兑人民币走势