宏观与策略
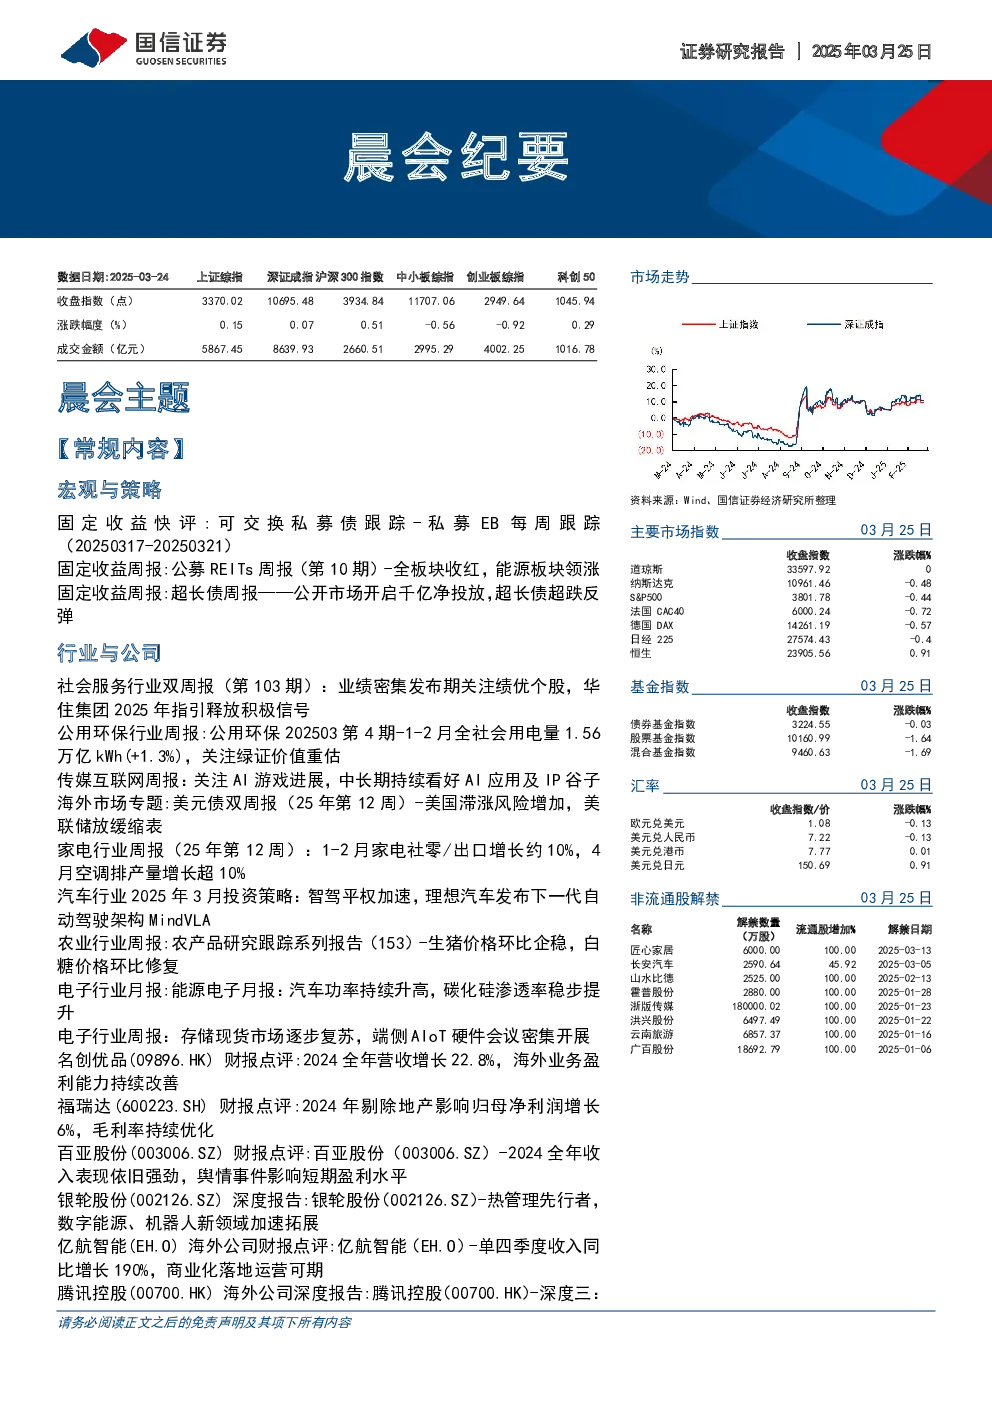
- 固定收益市场:本周无新增可交换私募债项目;公募REITs全板块收涨,能源板块领涨;超长债超跌反弹,公开市场开启千亿净投放。
- 行业与公司:
- 社会服务:业绩密集发布期,关注绩优个股,华住集团2025年指引释放积极信号,建议配置科锐国际、海底捞等。
- 公用环保:1-2月全社会用电量同比增长1.3%,关注绿证价值重估,推荐华电国际、龙源电力等。
- 传媒互联网:关注AI游戏进展,中长期持续看好AI应用及IP谷子,推荐泡泡玛特、光线传媒等。
- 海外市场:美联储维持利率不变,放缓缩表步伐,美国滞涨风险增加,建议中短久期优先+长债波段交易。
- 家电行业:1-2月家电社零/出口增长约10%,4月空调排产量增长超10%,推荐美的集团、海尔智家等。
- 汽车行业:智驾平权加速,理想汽车发布下一代自动驾驶架构MindVLA,推荐小鹏汽车、科博达等。
- 农业行业:生猪价格环比企稳,白糖价格环比修复,推荐牧原股份、乖宝宠物等。
- 电子行业:汽车功率持续升高,碳化硅渗透率稳步提升,推荐扬杰科技、天岳先进等。
行业与公司详细报告
- 名创优品(09896.HK):2024全年营收增长22.8%,海外业务盈利能力持续改善,维持“优于大市”评级。
- 福瑞达(600223.SH):2024年剔除地产影响归母净利润增长6%,毛利率持续优化,维持“优于大市”评级。
- 百亚股份(003006.SZ):2024全年收入表现依旧强劲,舆情事件影响短期盈利水平,维持“优于大市”评级。
- 银轮股份(002126.SZ):热管理先行者,数字能源、机器人新领域加速拓展,维持“优于大市”评级。
- 亿航智能(EH.O):单四季度收入同比增长190%,商业化落地运营可期,维持“优于大市”评级。
- 腾讯控股(00700.HK):AI时代生态价值凸显,AIAgent打开想象空间,维持盈利预测,维持“优于大市”评级。
- 贝壳-W(02423.HK):2024年营收稳步增长,盈利水平略下滑,维持“优于大市”评级。
- 中远海控(601919.SH):红海危机助力公司业绩高增,积极回报股东增强价值属性,将评级由“优于大市”下调至“中性”。
- 牧原股份(002714.SZ):养殖成本稳步下降,现金分红比例明显提升,维持“优于大市”评级。
- 光弘科技(300735.SZ):收购AC公司完善汽车电子布局,全球化版图进一步拓展,维持“优于大市”评级。
- 世华科技(688093.SH):24年营收同比增长55%,光电材料进入高速成长期,维持“优于大市”评级。