核心观点
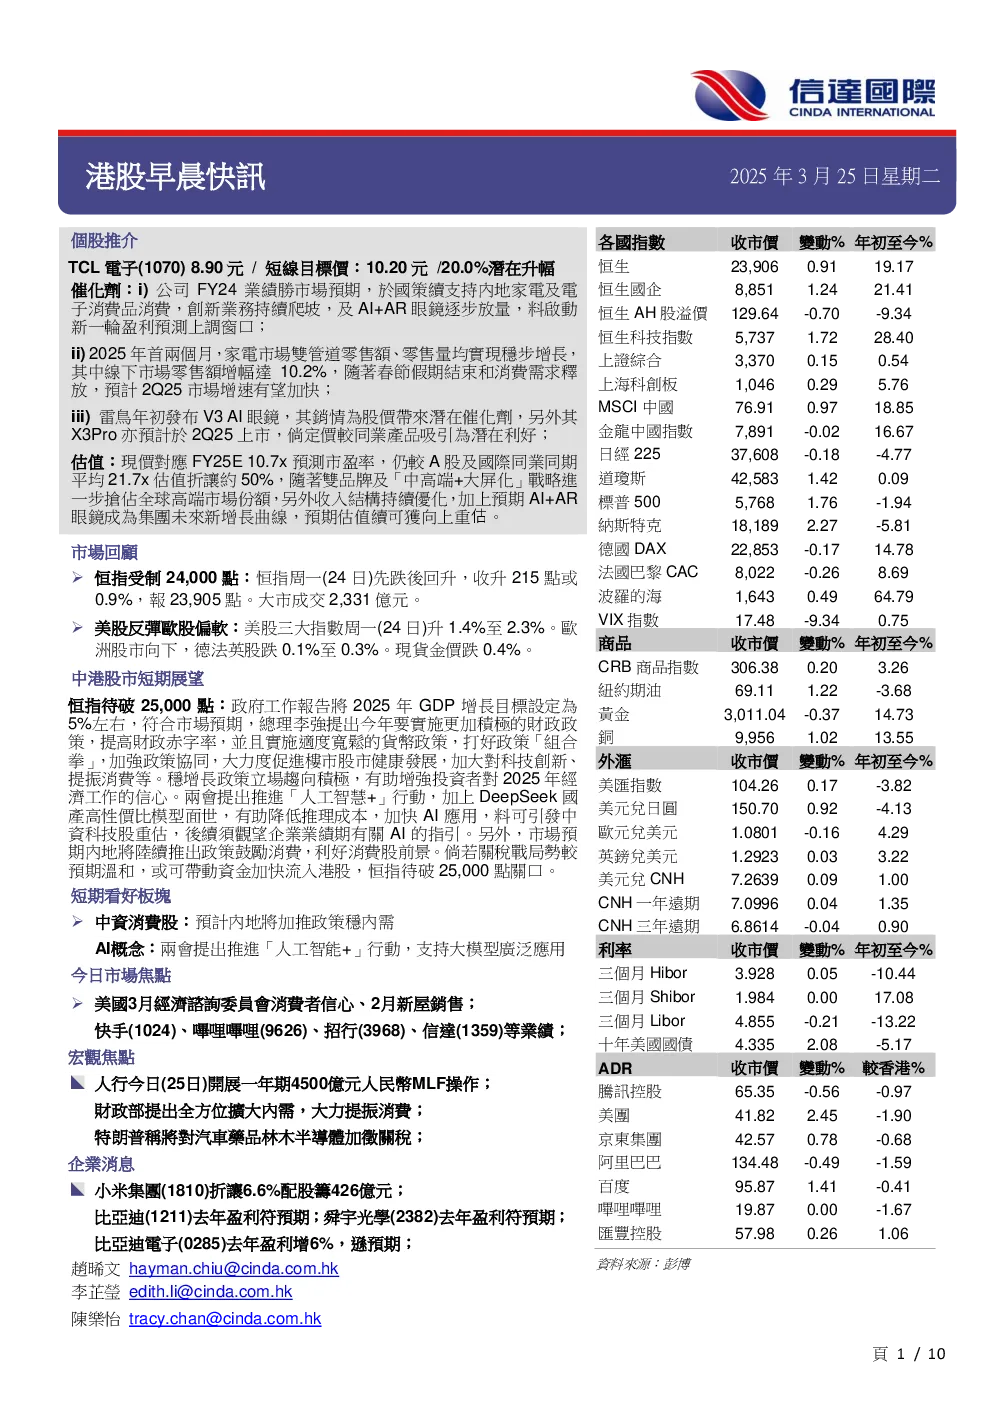
TCL電子(1070): 基於公司FY24業績超市場預期、國策支持家電消費、創新業務發展及AI+AR眼鏡逐步放量,預計啟動新一輪盈利預測上調窗口。內地家電市場首兩個月穩步增長,預計Q2增速加快。雷鳥V3 AI眼鏡銷情良好,X3Pro預計上市帶來潛在利好。
估值: 現價對應FY25E 10.7x市盈率,較A股及國際同業同期平均21.7x估值折讓約50%。預計隨公司雙品牌戰略推進、收入結構優化及AR眼鏡成為新增長曲線,估值續可獲向上重估。
关键数据
- TCL電子FY24經調整淨利潤: 1x至16.0億港元,年增長1x,超市場預期16%。
- TCL電視全球出貨量: 按年增長14.8%至2,900萬台,創歷史新高。
- AI+AR眼鏡市佔率: 雷鳥於國內消費級AR市場市佔率達35.6%。
研究结论
建議買入TCL電子,目標價10.20元,上升空間20.0%。公司FY24業績超預期,創新業務發展及AI+AR眼鏡逐步放量,預計將啟動新一輪盈利預測上調窗口。內地家電市場增長穩定,預計Q2增速加快。雷鳥AI眼鏡銷情良好,X3Pro預計上市帶來潛在利好。估值方面,現價對應FY25E 10.7x市盈率,較A股及國際同業同期平均21.7x估值折讓約50%。預計隨公司雙品牌戰略推進、收入結構優化及AR眼鏡成為新增長曲線,估值續可獲向上重估。