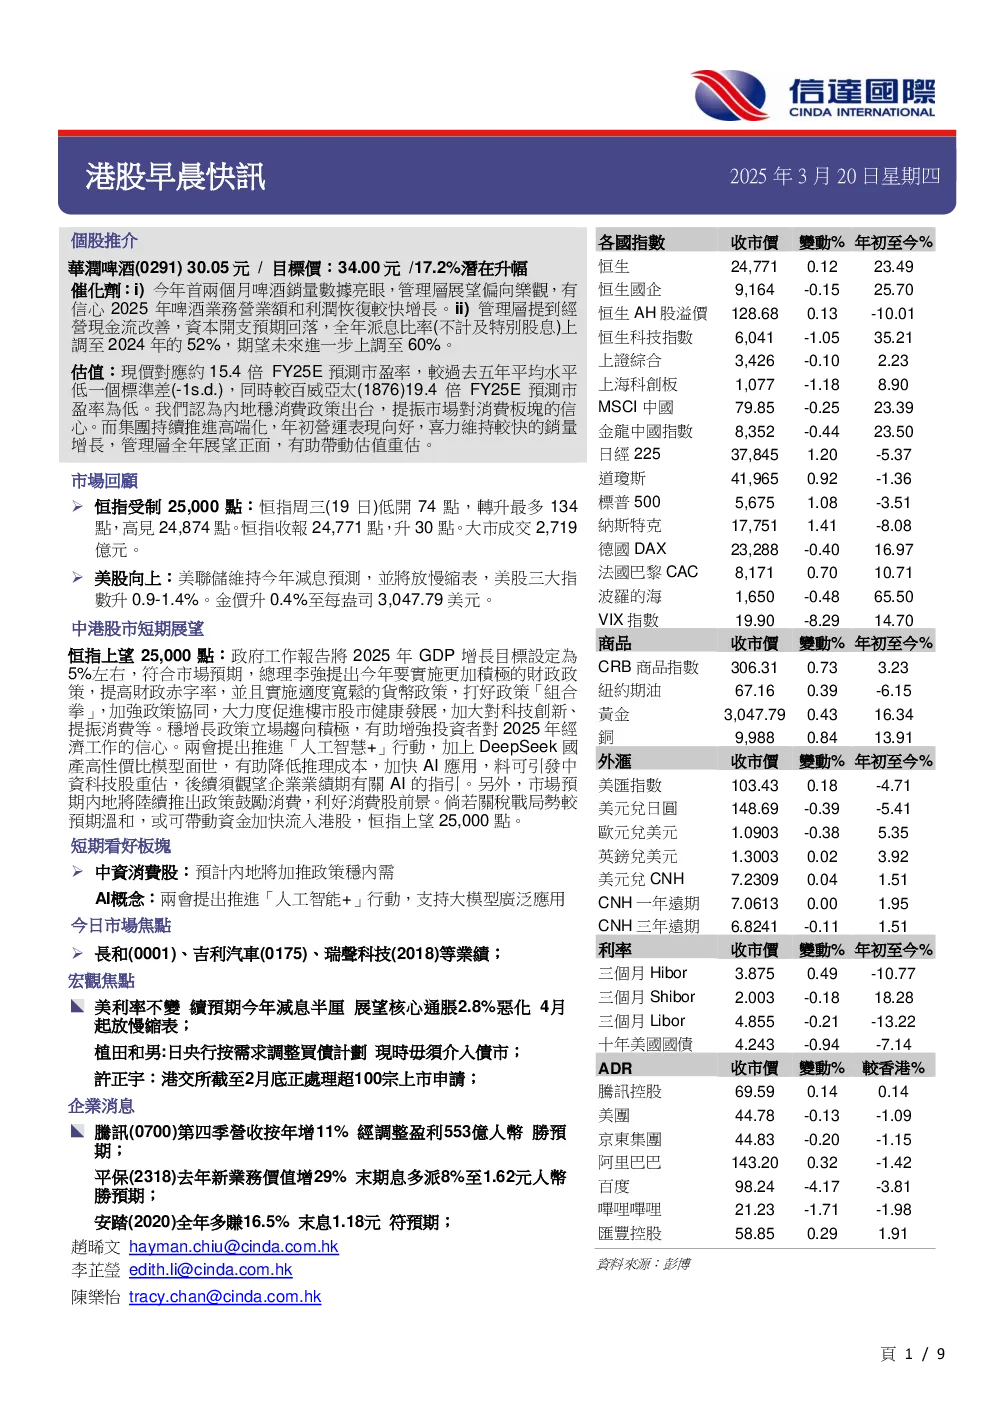
華潤啤酒(0291) 買入
基本面:集團2024年度收入及經調整盈利符合預期,但2025年首兩個月初步數據令市場驚喜。今年首兩個月啤酒銷量在去年高基數的情況下達單位數增長,喜力銷量持續兩位數快速增長。受惠於營業額增長及降本增效,啤酒業務首兩個月未經審核的未計利息及稅項前盈利(EBITDA)預計增速快於營業額增速,反映利潤率擴張。集團2024年度整體啤酒銷量按年下降 2.5%,而啤酒業務的綜合營業額按年只略微下降1.0%,表現優於同業,而百威亞太(1876)期內於中國市場銷量按年減少11.8%,收入按年減少13.0%。2024年集團持續實現品牌高端化,銷售單價按年增1.5%,中檔及以上產品銷量佔比首次全年超過50%。
催化劑:i) 今年首兩個月啤酒銷量數據亮眼,管理層在分析員會議上提到餐飲銷售渠道復甦,全年展望偏向樂觀。在提振消費的政策、預計經濟穩步增長、其後月份高基數效應消退,以及加強成本費用管理情况下,集團對2025年啤酒業務爭取營業額增長和利潤恢復較快增長更有信心。ii) 管理層提到經營現金流改善,資本開支預期回落,全年派息比率(不計及特別股息)由2023年的40%,上調至2024年的52%,管理層期望未來進一步上調至60%,潛在的加大股東回報料可增強估值吸引力。
估值:市場預期公司2025-2027年間,收入及經調整純利年複合增長分別為3.3%/9.2%,現價對應約15.4倍 FY25E預測市盈率,較過去五年平均水平低逾一個標準差(-1s.d.),同時較百威亞太(1876)19.4倍 FY25E預測市盈率為低。我們認為內地穩消費政策出台,提振市場對消費板塊的信心。而集團持續推進高端化,年初營運表現向好,喜力維持較快的銷量增長,管理層全年展望正面,有助帶動估值重估。
技術走勢:股價績後成交配合下升破250天線,14天RSI上行,MACD牛差擴闊,有利股價再向上突破。
買入價:29.00元 (股價:30.05元,上升空間:17.2%) 目標價:34.00元 支持位:26.00元