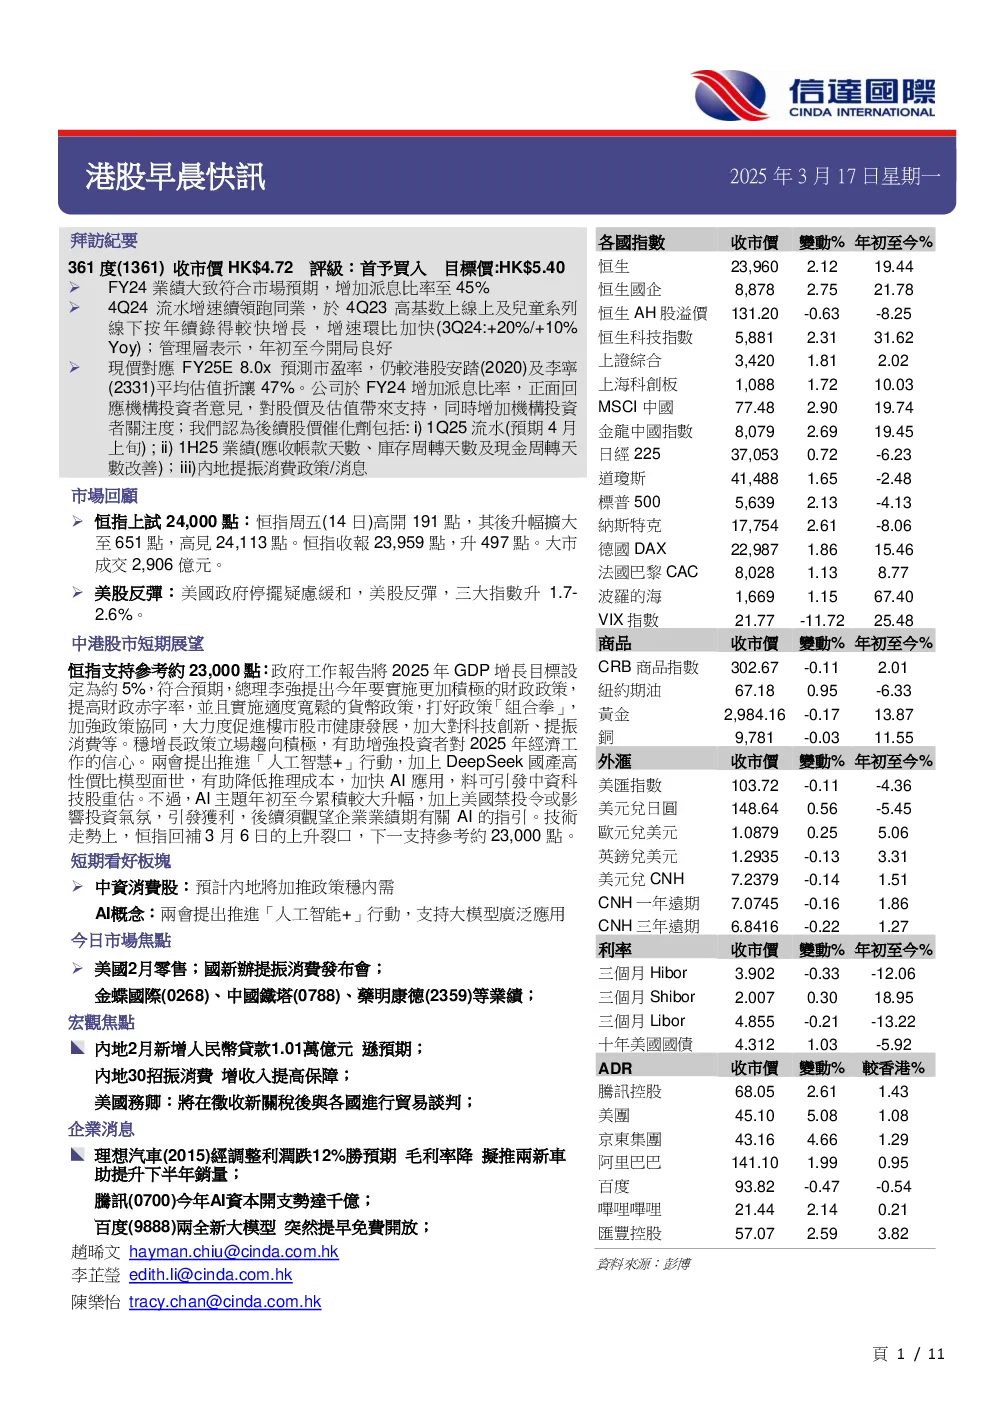
361度FY24業績大致符合市場預期,收入及淨利潤分別按年增19.6%/19.5%至100.7億/11.5億元人民幣,毛利率按年提升0.4個百分點至41.5%。公司FY24派息比率提升至45%,較FY16-FY23平均40.9%增加近5個百分點。截至2024年底,公司於內地共開設5,750家門店,單店面積按年增加8%至149平方米。4Q24流水表現續領跑同業,主品牌/線上/兒童線下流水分別按年+10%/+30-35%/+10-15%。公司近年持續深化電商管道建設,電商平臺大部分銷售線上專供品。管理層表示2025年初至今開局理想,期內361度主品牌/線上/兒童線下流水分別按年+>10%/+20-30%/+~15%。公司4Q24零售折扣為28-30%,環比3Q24略有改善,終端庫銷比約4.5-5x,6個月新品售罄率約80%。公司FY24庫存周轉天數按年增加14日至107日,經營活動現金流按年大幅減少49%,主要受公司增加原材料備貨及暖冬影響冬裝銷售及2025年春節較早所致。管理層於業績會上表示,為加強現金管理,預期庫存水平進一步降低,有助公司經營現金流及自由現金流改善,為後續增加派息奠定基石。公司自2024年12月開始推出新店態——超品店,面向家庭客群,目標FY25E新增100間。預期361度FY24-27E收入及淨利潤複合增長(CAGR)分別為13.1%/13.9%。現價對應FY25E財年7.1x預測市盈率,估值較香港上市龍頭企業平均估值折讓53%。公司財政狀況穩健,2024年底手持淨現金40億元人民幣(佔總市值約47%)。我們首予361度「買入」評級,目標價HK$5.40,對應FY25E 8.0x預測市盈率,與其5年平均估值相若,但仍較港股安踏(2020)及李寧(2331)平均估值折讓47%。後續股價催化劑包括: i) 1Q25流水; ii) 1H25業績; iii)內地提振消費政策/消息。