宏观与策略
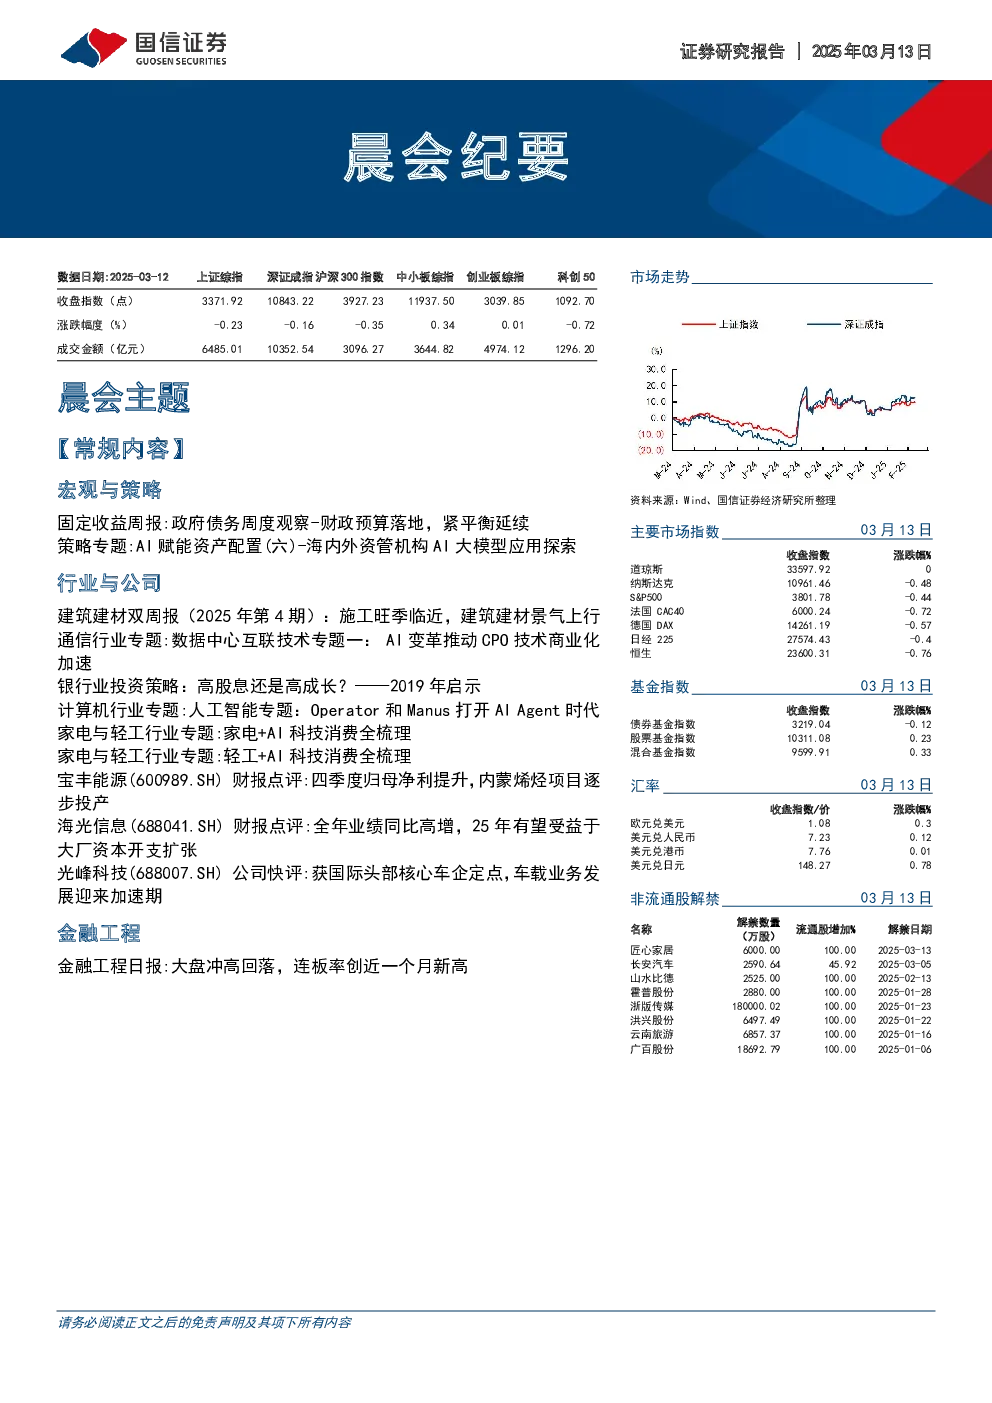
固定收益方面,国债净融资和新增地方债发行在第10周达到3022亿,第11周转为-316亿。2025年广义赤字预算为11.86万亿,较2024年提高2.9万亿,财政政策力度“更加积极”,但收入压力持续存在,延续紧平衡态势。策略方面,AI大模型技术日新月异,赋能金融资产管理行业,国外机构依托数据生态成熟、金融科技基建完善等优势,加速开展AI大模型实践应用。国内机构如易方达基金、富国基金等已部署DeepSeek大模型,推进应用于多个业务场景。“AI+HI”的人机协同模式是资产管理行业应用AI大模型的趋势。
行业与公司
建筑建材方面,基建资金加速落地,施工旺季驱动景气上行。2025年财政政策预计将持续发力,资金重点投向基建、城中村改造及化债领域。新疆煤化工建设持续高景气,2025年在建及拟建煤化工项目投资超7000亿元。建材板块短期处于底部区间,短期随着旺季逐步临近,需求有望逐步恢复,建议逢低择优布局经营韧性更强的消费建材龙头,推荐三棵树、北新建材等。建筑方面,当前国内有效需求不足,预计中央财政将成为新一轮增量投资的主导力量,国家重大战略工程投资规模大,能够有效提振中低收入者信心,建议聚焦国家安全能力建设相关基础设施领域,关注铁路、水电、核电、港口等重大基础设施建设的投资机遇。推荐中国铁建、中国交建等低估值建筑央企。
通信行业方面,CPO技术产业化进程继续加速,全球互联网云厂持续加大AI资本投入,CPO作为数据中心网络互联中降本降功耗的优选技术,备受全球各大通信电子头部企业关注。国内交换机头部厂商新华三、锐捷网络近两年也陆续发布了商用CPO交换机。随着SerDes速率的快速升级,以及硅光材料和3D封技术装的逐步成熟,CPO技术有望快速迭代,也为光互联OpticalIO技术(算力芯片间光互联)的发展奠定了良好基础。推荐关注交换机、光引擎供应商等。
银行业方面,短期来看,银行板块难有超额收益,板块中用来平衡科技成长风险的高股息个股仍占优,推荐招商银行、江苏银行等业绩稳健且股息率处在较好水平的优质个股。全年来看,顺周期属性更强的优质个股将迎超额收益。建议向风险要超额收益,重点推荐招商银行、宁波银行等。
计算机行业方面,AIAgent是人机交互新范式,随着多模态等技术逐步成熟,当前各厂商持续推出相关产品,Agent已开始逐步进入各个场景的工作流中。根据RootsAnalysis预测数据,预计24年全球AIAgent市场规模为52.9亿美金,预计2035年达到2168亿美金。OpenAI推出Operator,AI正式迈入Agent时代。中国团队推出全球首个通用AIAgentManus,性能表现优异。维持“优于大势”评级。
家电与轻工行业方面,全球AI应用正加速落地,技术迭代与场景创新双轮驱动下,DeepSeek等AI大模型通过算法突破持续降低应用门槛,助推产业智能化升级进入快车道。家电企业积极融入AI发展大潮,纷纷推出接入DeepSeek等AI大模型的新品,赋能家电创新升级,助推智能家居的使用体验迎来跨越式发展。AI技术快速迭代进化,推动各行各业迎来新的模式变革,我国家电企业正积极融入AI发展大潮,在AI+智能家居、AI赋能创新品类、为AI算力提供配套等发展方向下,家电优质企业有望迎来新的增长机遇,打开新的成长空间。建议关注AI赋能家电优质企业,开启新增长点。
个股点评
宝丰能源方面,2024年四季度归母净利同环比提升,主营产品聚烯烃产销量提升,EVA量价环比提升,内蒙300万吨烯烃项目逐步投产。预计2025-2027年归母净利润预测为122.06/124.13/132.67亿元,维持“优于大市”评级。
海光信息方面,全年业绩同比高增,DCU完成头部互联网厂商适配,有望受益于大厂资本开支扩张。上调盈利预测,预计2025-2027年收入139/195/245亿元,归母净利润32/49/62亿元,维持“优于大市”评级。
光峰科技方面,获国际头部核心车企定点,车载业务发展迎来加速期。参考公司业绩快报,考虑到公司参股公司投资损失及C端业务策略调整,下调盈利预测,预计公司2024-2026年归母净利润为0.3/2.0/2.6亿,维持“优大于市”评级。