市场回顾
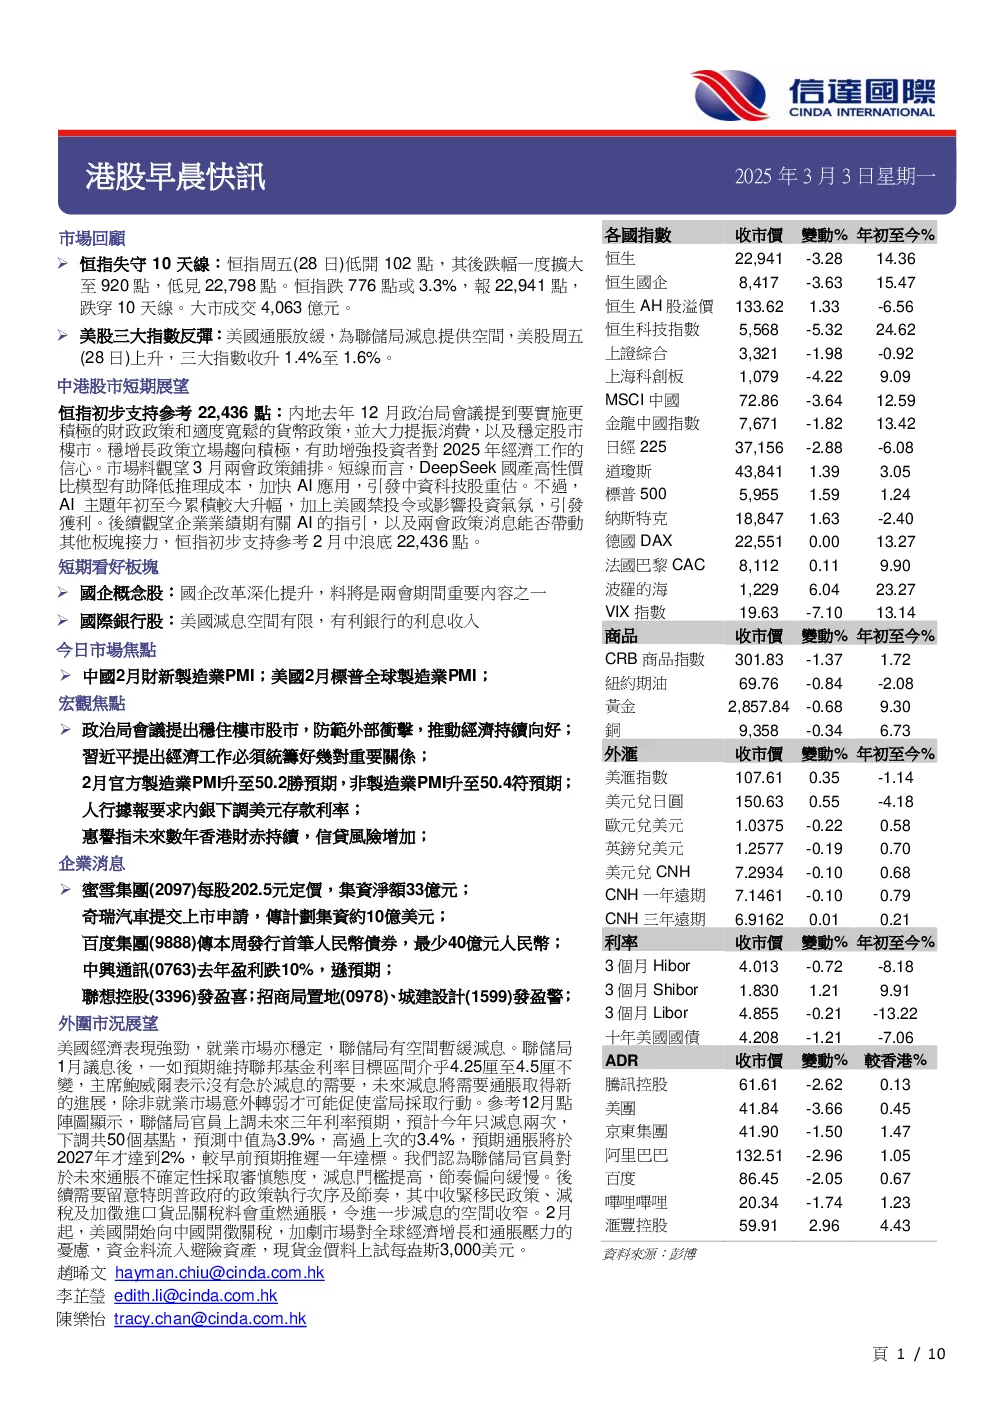
- 恒生指数失守10天线,跌3.3%至22,941点,大市成交4,063亿港元。
- 美股三大指数反彈1.4%至1.6%,因美国通胀放緩,为美联储減息提供空間。
中港股市短期展望
- 恒指初步支持参考22,436点,因内地积极财政和货币政策,提振消费和稳定股市。
- DeepSeek国产高性價比模型引发中资科技股重估,但AI主题累积较大升幅,加美国禁投令或影响投资气氛。
- 短期看好国企概念股和国际银行股。
今日市场焦点
- 中国2月财新制造业PMI;美国2月标普全球制造业PMI。
- 宏观焦点:政治局会议提出稳定楼市股市,防范外部冲击;习近平提出经济工作需统筹好几对重要关系。
- 2月官方制造业PMI升至50.2胜预期,非制造业PMI升至50.4符预期。
- 人行要求内银下调美元存款利率,以阻止美元存款进一步上升。
- 中指院指百城二手房价按月跌幅连续7个月收窄。
企業消息
- 蜜雪集团每股202.5元定价,集資淨額33億元。
- 奇瑞汽车提交上市申请,传计划集資约10億美元。
- 百度集团传本周发行首笔人民币债券,最少40億元人民币。
- 中兴通讯去年盈利跌10%,遜預期。
- 联想控股发盈喜,最多可望转赚3億元人民币。
外围市況展望
- 美国经济表现强劲,就业市场稳定,美联储有空間暂缓減息。
- 美联储1月议息后维持联邦基金利率目标区间不变,主席鲍威尔表示没有急於減息的需要。
- 美国开始向中国征收关税,加剧市场对全球经济增长和通胀压力的担忧。
宏觀焦點
- 人行将下大力气解决民营企业融资难融资贵问题。
- 中指院指百城二手房价按月跌幅连续7个月收窄。
- 北京拟推动万台具身机器人落地。
- 中证监指暂不具備条件设立重庆证券交易所。
- 中证监积极推动REITs互联互通相关工作。
- 香港首10月赤字599億元,料全财年底财政储备为6,473億元。
- 惠誉指未来数年香港财赤持续,信贷风险增加。
- 港元存款1月升1.3%,人民币存款升6.5%。
分析员保证与免责声明
- 分析员保证报告内所有观点均准确反映本人对有关证券及发行者的真正看法。
- 免责声明:本报告乃由信达國際研究有限公司所編寫,不構成買賣建議,公司對任何因依靠本報告任何內容作出的任何買賣而招致之任何損失,概不承擔任何責任。