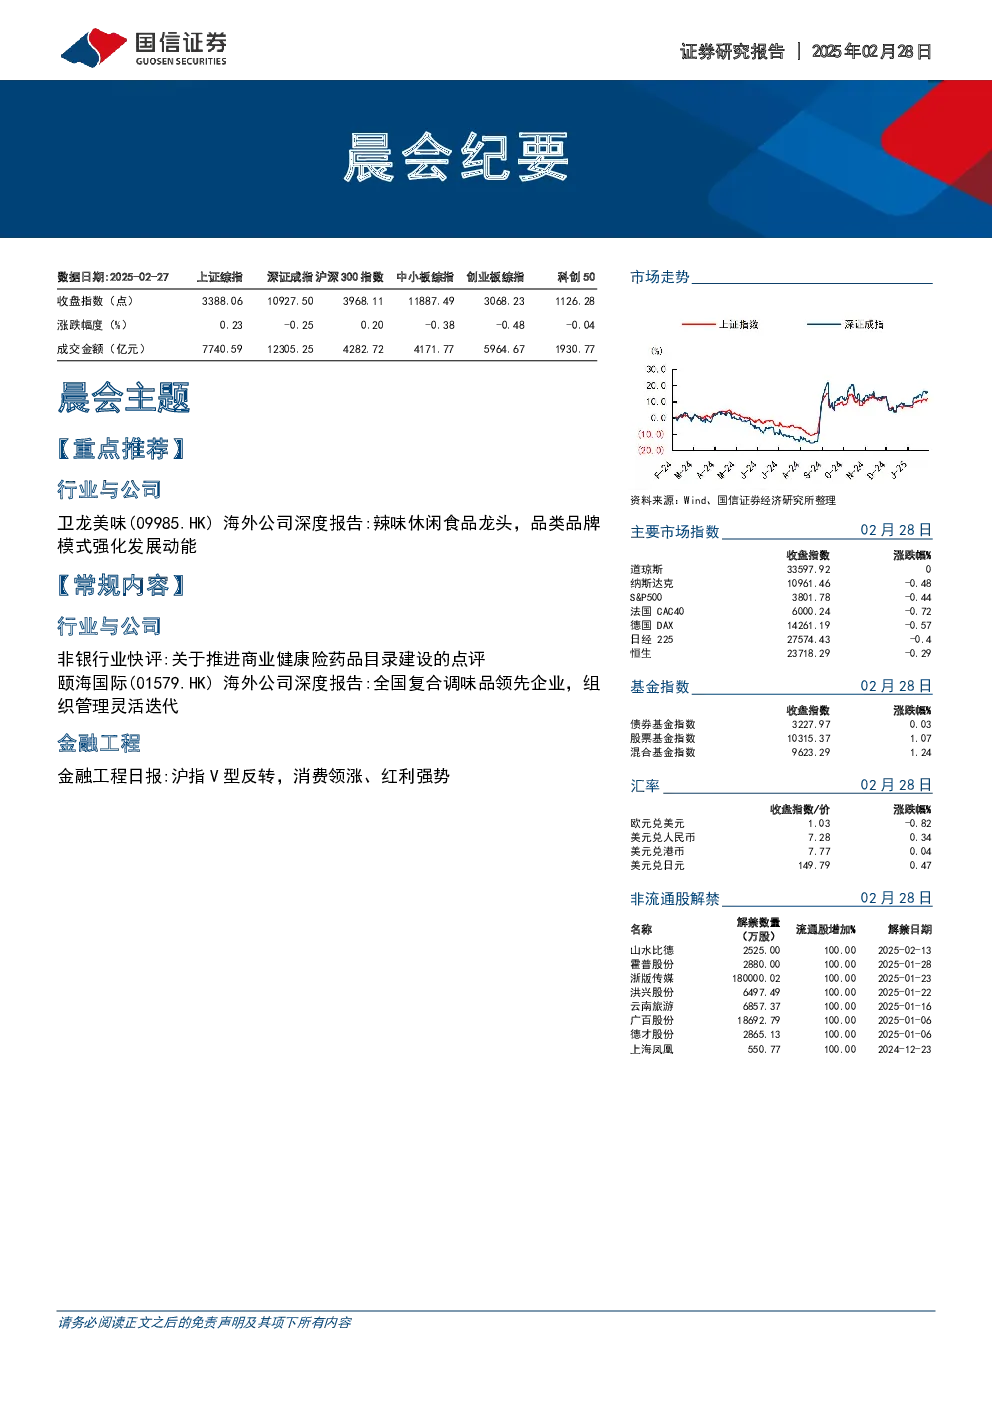
重点推荐:卫龙美味(09985.HK)
卫龙美味是国内辣味休闲食品龙头,主要产品包括调味面制品和蔬菜制品,2023年收入占比分别为52.3%和43.5%。公司受益于辣味休闲食品市场规模扩容(2016-2021年年均复合增速8.7%),以及下游渠道变革,采用品牌化、大单品、全渠道模式,在行业竞争中占据优势。公司核心大单品卫龙辣条和卫龙魔芋爽带动调味面制品和蔬菜制品业务均超20亿元。2022年渠道改革后,公司对传统批零渠道依赖降低,量贩零食渠道占比提升至20%左右。蔬菜制品业务进入快速成长期,2024年上半年收入同比增长56.6%,未来将成为主要增长引擎。面制品业务2024年上半年收入同比增长5%,并推出新品“麻辣麻辣”和“脆火火”系列。盈利预测显示,2024-2026年公司营业收入预计分别为61.1/71.0/81.7亿元,归母净利润预计分别为11.4/13.2/15.2亿元。合理估值9.66-10.87港元,首次覆盖给予“优于大市”评级。
常规内容:非银行业快评
中国保险行业协会推动商业健康保险药品目录建设,旨在强化商保医疗补充功能,推动行业标准化发展,促进“医+药+险”生态融合。商保目录建设需强化动态调整机制,探索与医保目录联动,深化健康管理服务整合,填补多层次医疗保障缺口。
常规内容:颐海国际(01579.HK)
颐海国际是国内复合调味品领先企业,起源于海底捞底料产线,2023年收入61.48亿元,归母净利润8.53亿元。公司逐渐降低对关联方依赖,第三方客户收入持续增长。复合调味品市场渗透率仍有提升空间,中长期成长逻辑清晰。公司管理体系灵活迭代,2024年将考核方式转向增量利润激励。产品研发采用项目制和创新委员制度,提升新品开发效率。关联方收入预计稳步修复,B端和海外渠道拓展成为新增长点。预计2024-2026年公司收入分别为66.3/72.6/79.1亿元,归母净利润分别为7.8/8.9/10.0亿元。首次覆盖给予“优于大市”评级。
金融工程日报
2025年2月27日,沪指V型反转,消费领涨,红利强势。主要指数中,上证50和北证50表现较好,沪深300价值指数表现较好。纺织服装、食品饮料、商贸零售等板块表现较好,通信、计算机等板块表现较差。市场情绪方面,86只股票涨停,12只股票跌停,封板率80%,连板率20%。两融余额19149亿元,占流通市值比重2.4%,两融交易占市场成交额比重10.4%。ETF溢价方面,创新药ETF溢价较多,中证2000ETF增强折价较多。大宗交易成交金额14亿元,折价率7.38%。股指期货主力合约年化升水率/贴水率中位数分别为3.45%/2.16%/12.07%/20.32%,当日上证50和中证500期货主力合约年化升水率分别处于近一年82%和13%分位点。机构关注方面,焦点科技被139家机构调研,汉宇集团等机构专用席位净流入较多,卓翼科技等机构专用席位净流出较多。陆股通净流入较多股票包括深桑达A等,净流出较多股票包括恒为科技等。