方正中期煤化工策略日报(2025年02月25日)
摘要
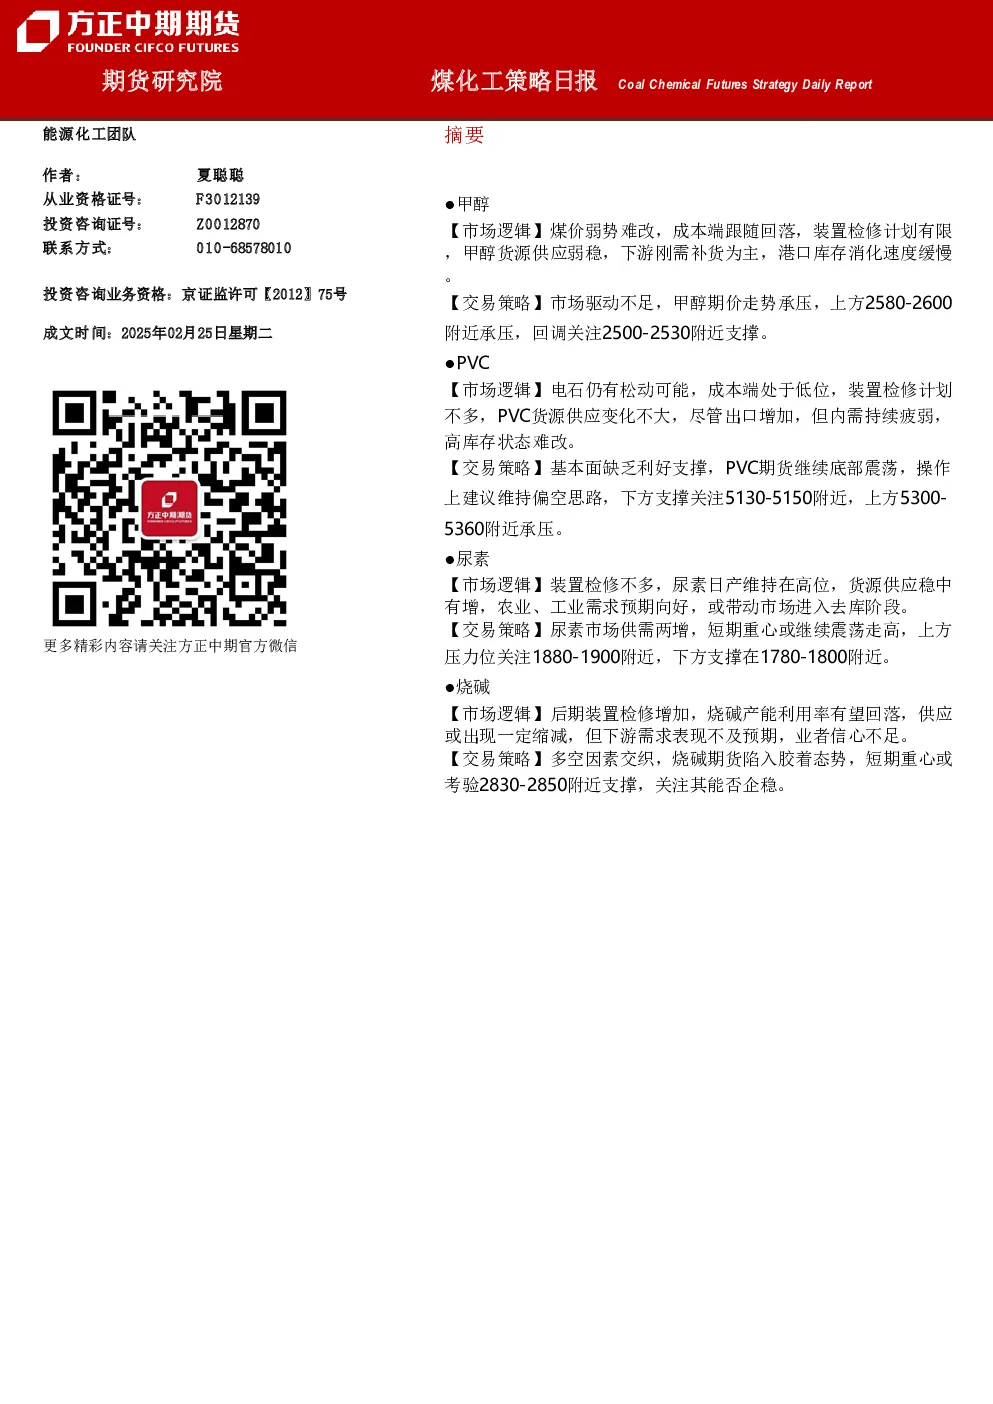
- 甲醇:市场驱动不足,期价走势承压。上方压力位2580-2600,回调关注2500-2530支撑。现货市场保持升水,可考虑做空基差期现套利。
- PVC:基本面缺乏利好支撑,期货继续底部震荡。下方支撑5130-5150,上方压力5300-5360。现货市场深度贴水,操作上建议维持偏空思路。
- 尿素:供需两增,短期重心或继续震荡走高。上方压力1880-1900,下方支撑1780-1800。期货上涨带动现货升水,可考虑做多基差期现套利。
- 烧碱:多空因素交织,期货陷入胶着态势。短期重心考验2830-2850支撑,关注其能否企稳。现货市场维持升水,做空基差套利看谨慎持有。
第一部分 品种策略观点
| 品种 | 逻辑 | 走势 | 观点 | 策略 | 支撑位 | 压力位 |
|------|------|------|------|------|--------|--------|
| 甲醇 | 走势承压 | 僵持整理 | 弱势松动 | 反弹试空 | 2500-2530 | 2580-2600 |
| PVC | 需求疲弱 | 弱势松动 | 有望企稳 | 空单持有 | 5130-5150 | 5300-5360 |
| 烧碱 | 装置检修 | 胶着态势 | 有望企稳 | 轻仓试多 | 2830-2850 | 3000-3030 |
| 尿素 | 供应宽松 | 震荡走高 | 震荡走高 | 多单持有 | 1780-1800 | 1880-1900 |
第二部分 期货行情回顾
- 甲醇:最高价2572,最低价2540,收盘价2540,成交量501390,持仓量793153,涨跌幅-1.09%。
- PVC:最高价5266,最低价5207,收盘价5211,成交量762446,持仓量1037242,涨跌幅-0.84%。
- 尿素:最高价1845,最低价1812,收盘价1831,成交量246961,持仓量254296,涨跌幅0.66%。
- 烧碱:最高价2906,最低价2846,收盘价2849,成交量309347,持仓量225529,涨跌幅-3.36%。
第三部分 现货市场走势
- 甲醇:华中地区2405,西北地区2120,华南地区2650,华北地区2270。西北主产区企业报价继续上调,库存小幅回落至55.79万吨。
- PVC:华北市场4790,华东市场5022,华南市场5153。西北主产区企业报价小幅松动,出口接单情况尚可,库存略降至48.64万吨。
- 尿素:华北地区1766,华东地区1835,华南地区2800,华中地区1840,西北地区1711,西南地区1967,东北地区1862。山东地区报价维持涨势,企业库存降至142.25万吨。
- 烧碱:山东市场950,江苏市场1060,浙江市场1290。山东地区价格继续回落,低浓度碱继续下降,高浓度碱暂稳,库存为46.92万吨。
第四部分 期现基差变动
- 甲醇:基差80,变化33。
- PVC:基差-189,变化28。
- 尿素:基差22,变化-5。
- 烧碱:基差-31,变化8。
第五部分 行业开工水平
- 纯碱:开工率87.85%,环比变化0.55%。
- 甲醇:开工率89.50%,环比变化-1.49%。
- PVC:开工率80.79%,环比变化-1.06%。
- 尿素:开工率86.77%,环比变化-0.42%。
- 烧碱:开工率83.70%,环比变化-1.50%。
第六部分 库存数据跟踪
- 甲醇:库存100.12万吨,周度变化3.17万吨。
- PVC:库存49.93万吨,周度变化0.95万吨。
- 尿素:库存142.25万吨,周度变化-24.69万吨。
- 烧碱:库存46.92万吨,周度变化-0.39万吨。
第七部分 市场供需现状
- 甲醇:煤价弱势调整,成本端缺乏支撑。西北地区开工提升,华南地区开工下滑,整体开工水平回落。下游追涨热情不高,库存依旧高于去年同期。
- PVC:电石成本端低位,难以提供支撑。西北主产区报价松动,出口增加,库存累积。下游入市接货谨慎,制品厂开工恢复缓慢。
- 烧碱:后期装置检修增加,供应或阶段性缩减。下游心态谨慎,非铝需求恢复但对高价接受程度不高,库存低于去年同期。
- 尿素:成本端逐步下移,企业生产压力缓解。下游逢低刚需补货,工业需求恢复,农业需求持续跟进,出口端难有放松。