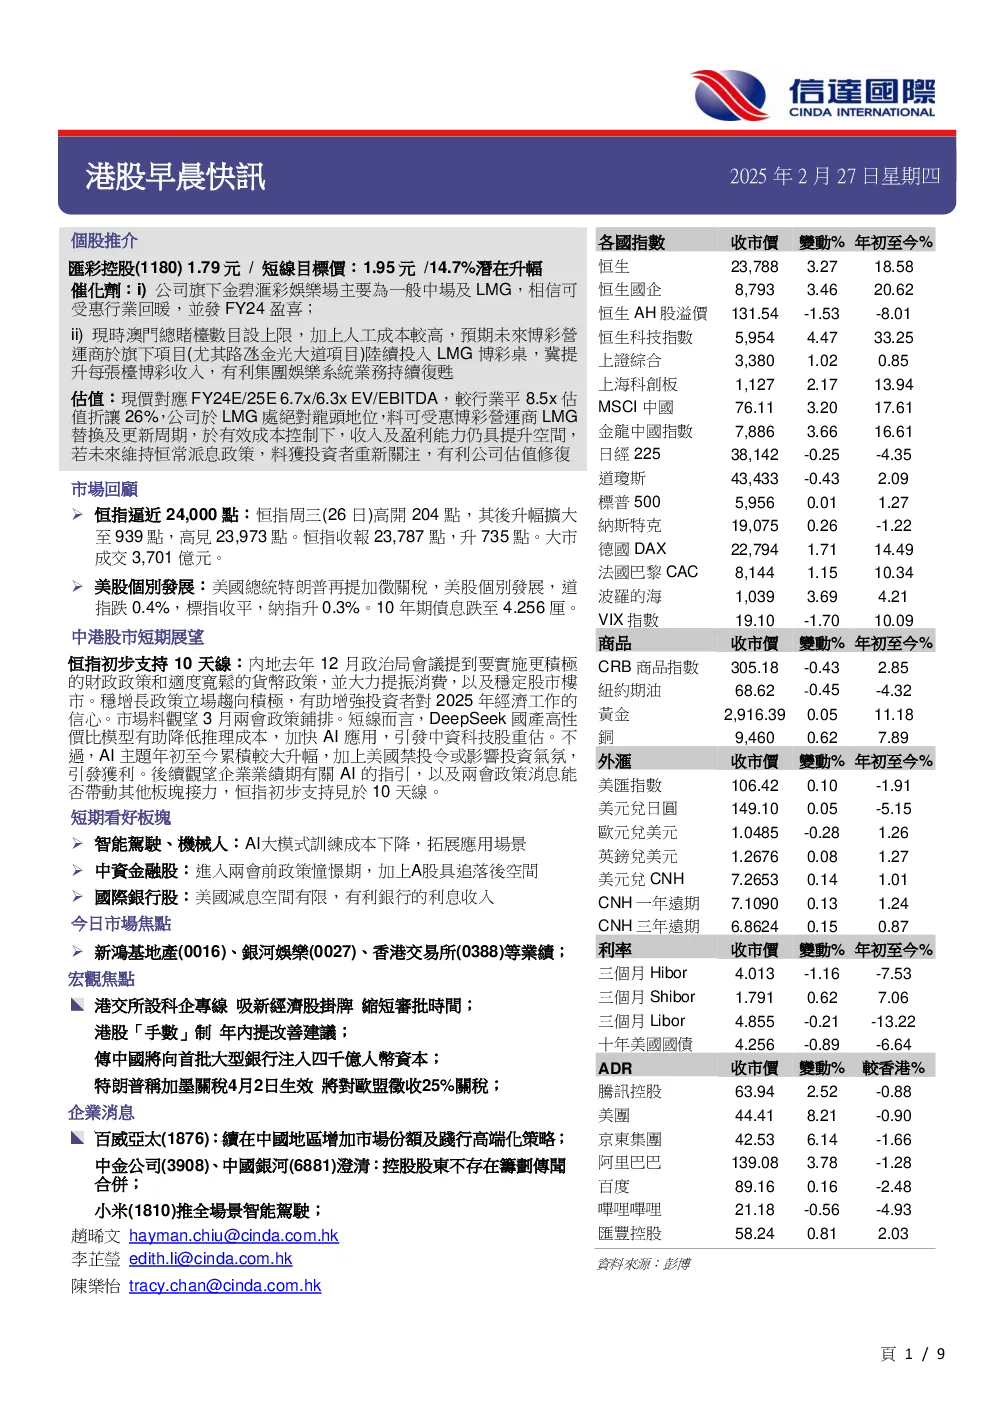
匯彩控股(1180)主要業務為開發、供應及銷售電子博彩系統及提供娛樂場管理服務,截至1H24,公司管理金碧滙彩娛樂場30張博彩桌(包括10張LMG博彩桌)及100台角子機。1H24業績顯著改善,收入/經調整EBITDA/淨利潤分別達4.26億/1.48億/1.16億。內地放寬赴澳旅遊政策,訪澳旅客量增加,公司博彩日均收入按年大幅增加59%至11.5萬/桌,LMG博彩日均收入博彩桌按年升52%至21.2萬港元。公司電子博彩系統於澳門處絕對龍頭地位,未來將陸續開拓海外市場,當中包括東南亞市場;1H24首度分派中期股息,派息比率為45%。
澳門2024年博彩收入按年升23%,LMG收入更按年升48%至43億澳門元,恢復至疫情前水平150%,公司旗下金碧滙彩娛樂場主要為一般中場及LMG,相信可受惠行業回暖,並發FY24盈喜。由於澳門總賭檯數目設上限,加上人工成本較高,預期未來博彩營運商將陸續投入LMG博彩桌,冀提升每張檯博彩收入,有利集團娛樂系統業務持續復甦。公司屬輕資產經營,預期全年可維持1H24派息比率,其未來派息政策為股價潛在催化劑。
現價對應FY24E/25E 6.7x/6.3x EV/EBITDA,較行業平8.5x估值折讓26%,公司於LMG處絕對龍頭地位,料可受惠博彩營運商LMG替換及更新周期,於有效成本控制下,收入及盈利能力仍具提升空間,若未來維持恒常派息政策,料獲投資者重新關注,有利公司估值修復。
技術走勢:股價近日於成交配合下,持續攀升,並創52周新高,現時各移動平均線順勢排列,保歷加通道向上擴闊,利股價短期上試高位。
買入價:1.70元 (股價:1.79元,上升空間:14.7%) 目標價:1.95元 支持位:1.50元