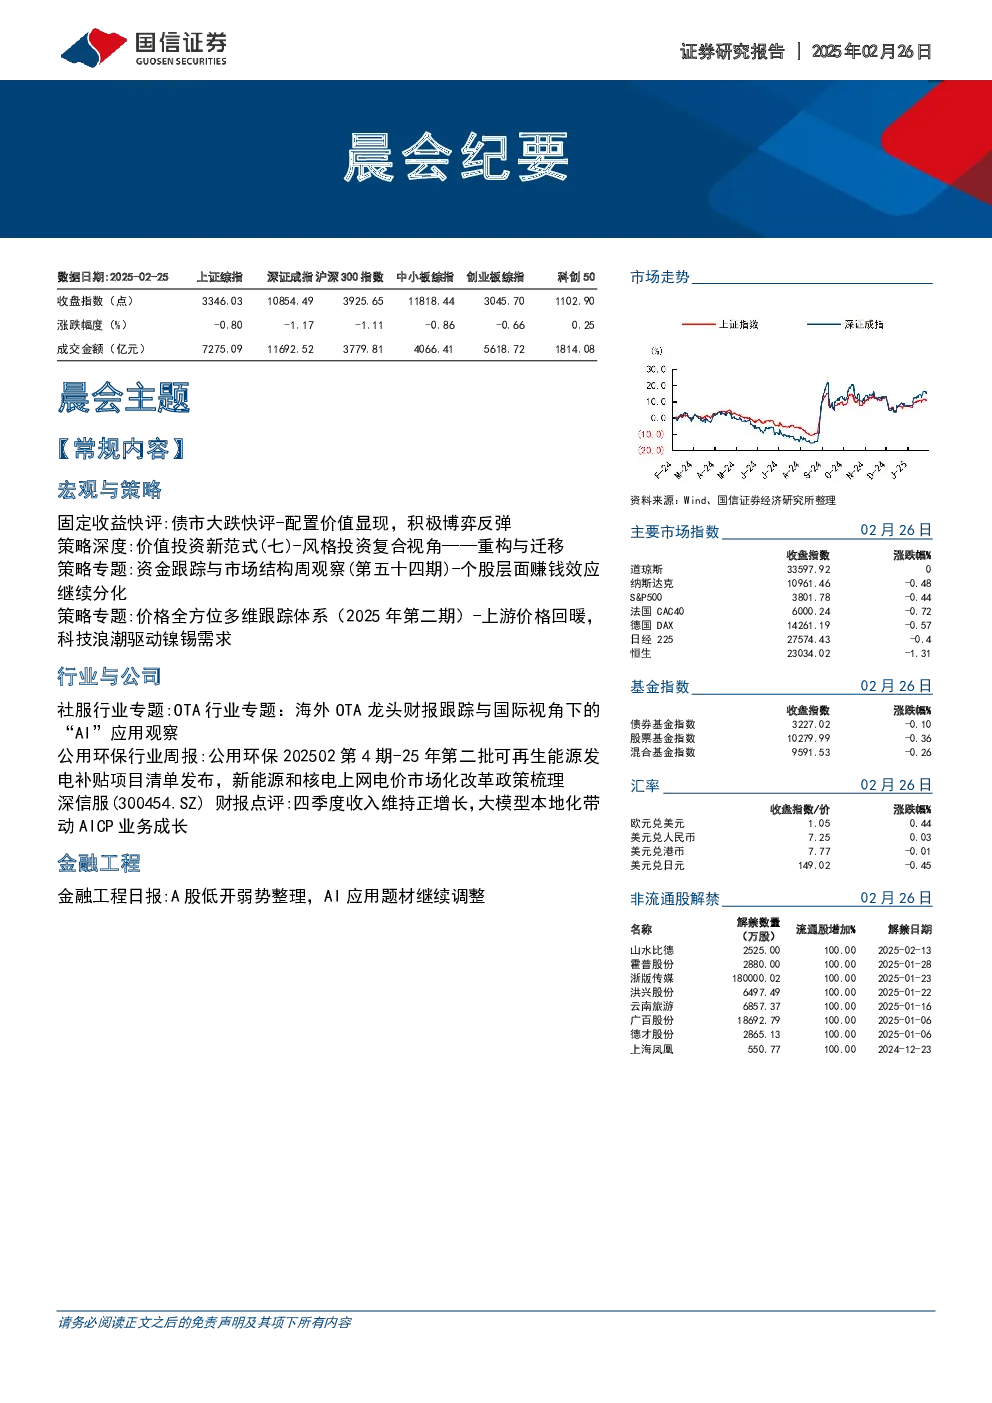
- 固定收益快评: 本周长债大跌,主要原因是资金面偏紧、央行货币政策预期修正和经济基本面亮点增多。短期债市已出现配置价值,可逢低布局反弹。
- 策略深度:
- 风格指数编制:历史复盘显示价值风格占优时期与成长风格占优时期交替出现。
- 风格指数编制方法:以历史财务数据为核心编制成长因子,以传统估值指标为核心编制价值因子。
- 风格投资复合视角:
- 纯粹成长风格:高弹性与高波动并存,科技创新周期及流动性宽松阶段超额收益突出,回撤风险较高。
- 纯粹价值风格:熊市防御工具,经济复苏期滞后反应,抗跌属性突出,中后期超额收益跃升。
- 均衡组合:穿越周期的“压舱石”,风险收益比更优,年化收益率与全样本接近,波动率显著低于单一风格,在风格剧烈切换期超额收益稳定。
- 风格迁移:
- 迁移概率:风格迁移股在周期中段提供高超额收益,价值组合内个股风格迁移概率总体大于成长组合内个股。
- 迁移方向:风格固定组合是稳健型配置的基准锚,转向均衡组合存在双向劣势,转向成长组合长期复利显著,但需把握波动节奏,转向价值组合超额收益持续为负。
- 迁移强度:剧变组合对牛市行情存在放大作用,熊市风险敞口大;渗透组合在市场风格过渡期收益风险比失衡,不变组合存在相对稳健的防御价值与成长瓶颈。
- 锚定行业,动静结合:
- 成长组合内行业细分:科技赛道(半导体、新能源)依赖技术迭代与政策催化,消费升级(医药生物、食品饮料)长周期韧性突出。
- 价值组合内行业细分:金融板块(银行、非银)防御属性与利率周期强相关,周期品(煤炭、钢铁)政策驱动脉冲式机会。
- 行业风格迁移模式:成长迁移主导行业(机械设备、汽车、电子、电力设备)的进攻性策略为“成长+剧变”组合;双向剧烈切换型行业(医药生物、计算机)与价值迁移主导型行业(传媒、建筑材料)的进攻性策略为“成长+渗透”组合;三类风格切换模式的行业都可采取相同的防御性策略“均衡+风格固定”组合。
- 策略专题:
- 资金跟踪与市场结构周观察:市场成交量上升,行业层面成交额集中度转为上升趋势,个股层面成交额集中度保持下降趋势,赚钱效应上升,行业换手率上升,机构调研强度上升,股市资金净流出,资金流出风险上升。
- 价格全方位多维跟踪体系:上游价格回暖,能源涨幅较大,NYMEX天然气期货收盘价环比上涨6.2%,同比上涨169.1%,有色金属中锡价大幅上行,环比涨幅达6.5%。中游行业价格分化,波罗的海干散货指数环比由负转正为26.1%,但同比仍下降,降幅达47.4%。下游行业价格整体承压,城市二手房挂牌价、中药材等消费端指数延续同比下跌趋势,跌幅超5%。
- 行业与公司:
- 社服行业专题:海外OTA龙头2024业绩超预期收官,重视提频、提效、AI创新。国际旅游需求延续增长韧性,增收角度继续国际化布局,从垂直到一站式业务强化存量用户转化,推进降本增效,重视AI创新,良好现金流模式下持续拓宽资本市场回报。行业动态观察:生成式AI进一步推动旅游产业高质量信息匹配。OTA龙头AI应用进展:客服研发等标准化部分降本增效作用率先显现,前端个性化的AI智能规划助手实际应用效果仍待提升。投资建议:维持携程集团-S、美团-W、同程旅行“优于大市”评级。
- 公用环保行业周报:发布2025年第二批可再生能源发电补贴项目清单,新能源和核电上网电价市场化改革政策梳理。投资策略:推荐全国大型火电企业、全国性新能源发电龙头企业、核电运营标的中国核电、中国广核、全球降息背景下高分红的水电龙头长江电力、具有区位优势的城市燃气龙头华润燃气,以及具有海气贸易能力,特气业务锚定商业航天的九丰能源。推荐光大环境、山高环能。
- 深信服(300454.SZ)财报点评:四季度收入维持正增长,大模型本地化带动AICP业务成长。全年收入略有下滑,四季度维持正增长。云计算收入占比提升,费用同比下降。大模型本地化部署带来新产业机会,AICP有望成为新增长动能。多款产品进入市场前列,验证公司IT基础设施能力。投资建议:下调盈利预测,维持“优于大市”评级。
- 金融工程: A股低开弱势整理,AI应用题材继续调整。市场情绪:收盘时有54只股票涨停,有4只股票跌停。市场资金流向:截至20250224两融余额为18980亿元。折溢价:ETF溢价较多的是云计算沪港深ETF,ETF折价较多的是双创ETF。机构关注与龙虎榜:近一周内调研机构较多的股票是联影医疗、蜂助手、周大生等,联影医疗被343家机构调研。机构专用席位净流入较多的股票是联芸科技、云赛智联等,机构专用席位净流出较多的股票是蜂助手、润建股份等。陆股通净流入较多的股票是云赛智联、润建股份等,陆股通净流出较多的股票是东华软件、蜂助手等。
- 市场数据: 商品期货商品收盘价涨跌幅,全球证券市场统计股票市场指数,沪深港通资金流入流出。