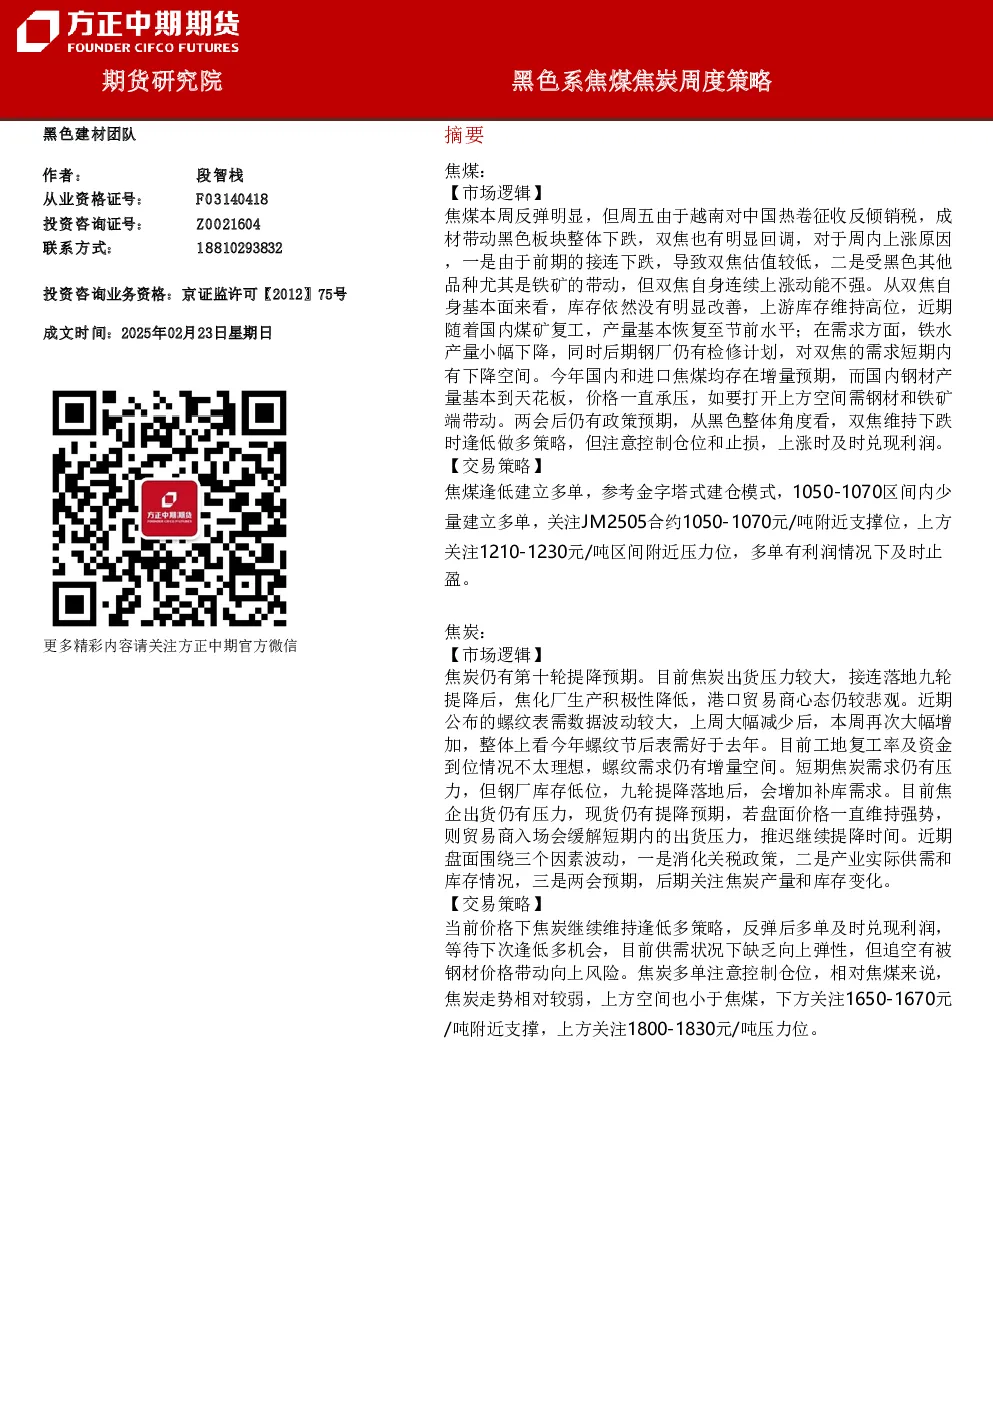
焦煤
- 市场逻辑:焦煤本周反弹明显,但受越南对中国热卷征收反倾销税影响,双焦周五回调。反弹原因包括前期下跌导致估值较低,以及受黑色其他品种带动。基本面显示,库存未明显改善,上游库存高位,国内煤矿复工后产量恢复至节前水平;需求方面,铁水产量小幅下降,钢厂检修计划对短期需求造成压力。国内和进口焦煤均存在增量预期,国内钢材产量接近天花板,价格承压,需钢材和铁矿端带动才能打开上方空间。两会后政策预期对黑色板块有影响,双焦维持下跌时逢低做多策略,上涨时及时止盈。
- 交易策略:焦煤逢低建立多单,参考金字塔式建仓模式,1050-1070区间内少量建立多单,关注JM2505合约1050-1070元/吨附近支撑位,上方关注1210-1230元/吨区间附近压力位,多单有利润情况下及时止盈。
焦炭
- 市场逻辑:焦炭仍有第十轮提降预期。焦炭出货压力较大,焦化厂生产积极性降低,贸易商心态悲观。螺纹表需数据波动较大,整体上看今年螺纹节后表需好于去年,但工地复工率和资金到位情况不理想,螺纹需求仍有增量空间。短期焦炭需求压力较大,但钢厂库存低位,九轮提降落地后会增加补库需求。焦企出货压力仍存,现货仍有提降预期,若盘面价格维持强势,贸易商入场会缓解短期出货压力,推迟继续提降时间。盘面围绕关税政策、产业供需和库存情况、两会预期等因素波动,后期关注焦炭产量和库存变化。
- 交易策略:当前价格下焦炭继续维持逢低多策略,反弹后多单及时兑现利润,等待下次逢低多机会。供需状况下缺乏向上弹性,但追空有被钢材价格带动向上风险。焦炭多单注意控制仓位,上方关注1650-1680元/吨附近压力位,上方关注1800-1830元/吨压力位。
第一部分交易策略与期现行情
- 国内价格:期货方面,J2505合约收于1750.00,环比8.00;JM2505合约收于1130.00,环比9.00。国内现货价格稳定。
- 进口价格:蒙5原煤900.00元/吨,蒙5精煤1130.00元/吨,峰景矿(CFR)201.00美元/吨,俄罗斯(CFR)121.00美元/吨等。
- 基差情况:焦炭基差-88.24,焦煤(山西仓单)42.50,焦煤(蒙古仓单)-86.00。
第二部分 基本面
- 供需:节后煤矿产量恢复较快,下游采购未明显增加,仍以消耗库存为主。焦炭库存较高,焦化厂出货困难,焦企利润恶化,生产积极性降低,焦炭整体产量水平有所下降。独立焦企和钢厂焦炭产量走势与去年类似。
- 库存:焦煤库存整体继续下降,库存结构上仍是上游库存累积,中游和下游库存减少。钢厂库存仍有较大下降空间,独立焦化厂库存已至较低水平。焦炭港口库存增加,焦化厂和钢厂库存增加。
第三部分 价差
- 焦炭价差:焦炭1-5价差和5-9价差波动。
- 焦煤价差:焦煤1-5价差和5-9价差波动。
- 比价关系:焦煤/焦炭(5月)、焦炭/铁矿(5月)、焦炭/螺纹(5月)等比价关系。