宏观与策略
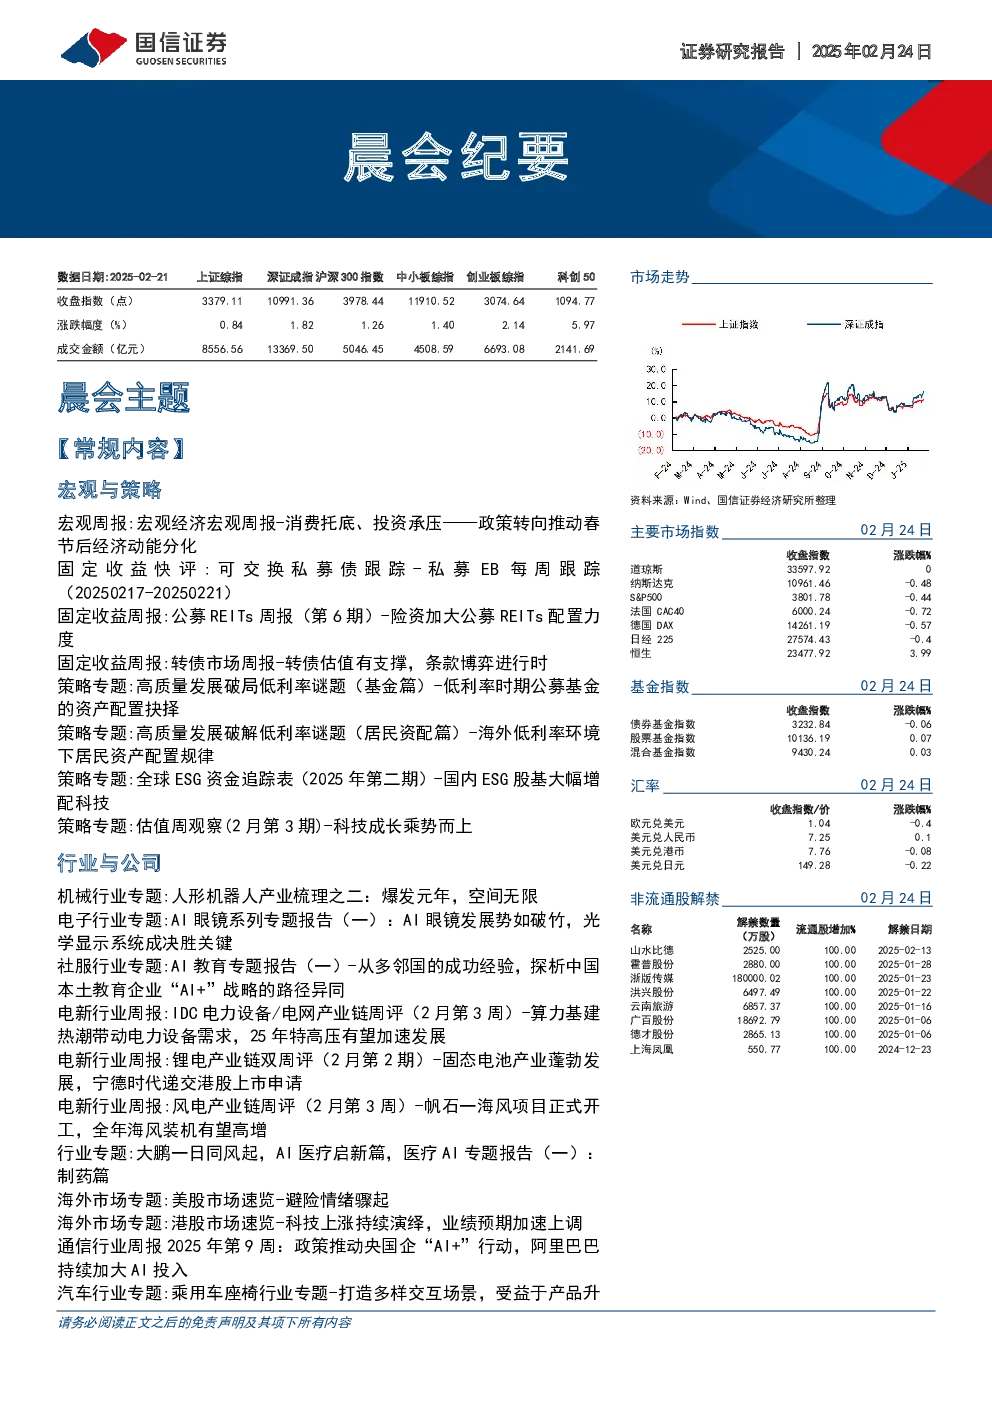
- 宏观经济:政策重心从刺激投资转向刺激消费,经济动能分化。国信高频宏观扩散指数显示消费和房地产领域景气较稳健,而投资领域景气回落。预计政策转向将推动经济走出通缩困境,向更可持续的均衡路径转型。预测下周十年期国债利率上行,上证综合指数下行。
- 固定收益:
- 可交换私募债:本周无新增项目,风险提示项目获批进度不及预期,经济增速下滑。
- 公募REITs:本周REITs周涨幅为0.8%,险资加大配置力度,提升市场稳定性,推动市场扩容。建议采取哑铃策略配置公募REITs。
- 转债市场:上周转债个券多数上涨,中证转债指数全周+1.32%。观点及策略:转债估值有支撑,条款博弈进行时。建议关注低利率环境下高股息资产,以及国产算力产业链、AI应用、人形机器人等板块机会。
- 策略专题:
- 高质量发展破局低利率谜题(基金篇):低利率时期,海外公募基金增加权益投资比重,降低固收资产占比,并积极寻求产品创新。建议关注ESG主题基金、公用事业和医疗行业基金、量化对冲基金等。
- 高质量发展破解低利率谜题(居民资配篇):低利率时期,美国、德国居民非金融资产占比下滑,日本居民配置股权比例最低。建议关注资产的流动性、安全性、收益性,适当增配权益类资产。
- 全球ESG资金追踪表:中国ESG股基大幅增配科技,股票持仓数据为最新2024年12月数据。
- 估值周观察:A股核心宽基估值继续扩张,风格层面,价值风格估值收缩跑输成长。TMT行业估值分化,电子PE扩张幅度较大。低协方差稳定红利行业估值性价比占优。新兴产业相关方向中,芯片、半导体估值扩张。
- 行业与公司:
- 机械行业:人形机器人产业爆发元年,空间无限。建议重点关注自身基本面较好且卡位好的优质零部件公司。
- 电子行业:AI眼镜发展势如破竹,光学显示系统成决胜关键。建议关注舜宇光学科技、水晶光电、蓝特光学、韦尔股份等公司。
- 社服行业:AI教育从多邻国的成功经验,探析中国本土教育企业“AI+”战略的路径异同。建议关注有道、好未来、豆神教育、盛通股份、天立国际控股等公司。
- 电新行业:
- IDC电力设备/电网产业链:算力基建热潮带动电力设备需求,25年特高压有望加速发展。建议关注金盘科技、明阳电气、伊戈尔、禾望电气、盛弘股份、蔚蓝锂芯等公司。
- 锂电产业链:固态电池产业蓬勃发展,宁德时代递交港股上市申请。建议关注卧龙电驱、宁德时代、亿纬锂能、厦钨新能、容百科技、当升科技等公司。
- 风电产业链:帆石一海风项目正式开工,全年海风装机有望高增。建议关注金风科技、东方电缆、时代新材、禾望电气、三一重能、大金重工等公司。
- 医药行业:AI医疗启新篇,医疗AI专题报告(一):制药篇。建议关注晶泰控股、皓元医药、药石科技、药明康德、成都先导等公司。
- 海外市场:
- 美股市场:避险情绪骤起,必选品类走强。建议关注食品饮料与烟草、家庭与个人用品、制药生物科技和生命科学等行业。
- 港股市场:科技上涨持续演绎,业绩预期加速上调。建议关注电子、商贸零售、医药、传媒、汽车等行业。
- 金融工程
- 海外资管机构月报:1月美国新成立56只ETF,ETF资金净流入达850亿美元。
- 热点追踪周报:乘势而起:市场新高趋势追踪;见微知著:利用创新高个股进行市场监测;平稳创新高股票跟踪:本周从全市场创新高股票中筛选出了包含中坚科技、欧陆通、太辰光等50只平稳创新高的股票。
- 多因子选股周报:成长因子表现出色,中证500指增组合年内超额1.41%。
- 港股投资周报:中概股一路高歌,港股精选组合年内上涨9.06%。
- 主动量化策略周报:科创板持续强势,成长稳健组合年内排名主动股基前1/3。
- 基金周报:市场首现ETF及其联接基金同时申报,指南针成为先锋基金控股股东。
- ETF周报:上周股票型ETF收益率中位数达1.42%,其中芯片ETF涨幅超8%,净赎回超37亿元。
- 金融工程日报:沪指创本轮反弹新高,成交额重回2万亿。