焦煤
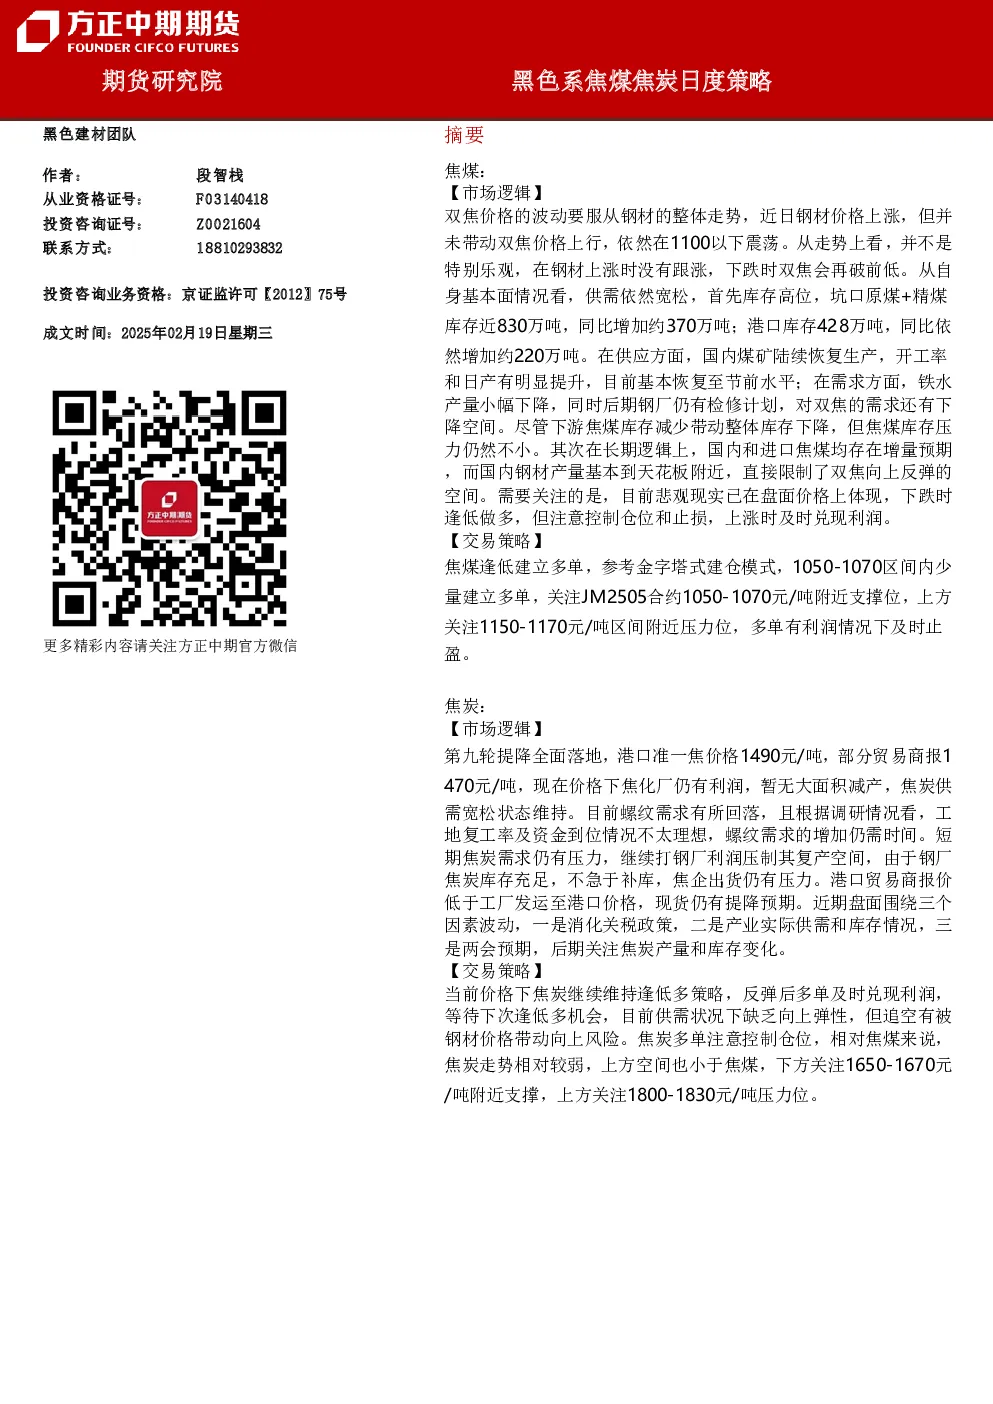
- 市场逻辑:双焦价格与钢材走势关联,近期钢材上涨但双焦未跟涨,仍在1100以下震荡。基本面显示供需宽松,库存高位(坑口原煤+精煤库存近830万吨,港口库存428万吨,同比均大幅增加),供应恢复至节前水平,需求铁水产量下降且钢厂检修计划继续,库存虽下降但压力仍存。长期看,国内和进口焦煤均存在增量预期,钢材产量接近天花板,限制双焦上涨空间。
- 交易策略:逢低做多,1050-1070区间建立多单,关注JM2505合约1050-1070元/吨支撑位,1150-1170元/吨压力位,及时止盈。
焦炭
- 市场逻辑:第九轮提降落地,港口准一焦价格1490元/吨,部分贸易商报1470元/吨,焦化厂仍有利润,暂无大面积减产。螺纹需求回落,工地复工率和资金到位情况不理想,短期需求压力持续,钢厂库存充足不急于补库,焦企出货压力大。港口贸易商报价低于工厂发运价,现货仍有提降预期。盘面波动受关税政策、供需库存和两会预期影响。
- 交易策略:逢低做多,反弹后及时止盈,等待下次机会。供需状况下缺乏向上弹性,但追空有风险。焦炭多单控制仓位,下方1650-1670元/吨支撑,上方1800-1830元/吨压力。
第一部分交易策略与期现行情
-
表1:双焦交易策略参考
- 焦煤:1050-1070支撑,1150-1170压力,区间操作逢低多,及时止盈。
- 焦炭:1650-1680支撑,1750-1800压力,区间操作逢低多,及时止盈。
-
一、国内价格
- 期货:焦炭J2505收1697.50,焦煤JM2505收1086.00。
- 现货:焦炭价格稳定,焦煤价格稳定。
-
二、进口价格
- 蒙5原煤890.00元/吨,蒙5精煤1130.00元/吨;峰景矿(CFR)202.00美元/吨,俄罗斯(CFR)121.00美元/吨等。
第二部分 基本面
-
一、供需
- 煤炭产量恢复至节前水平,铁水产量下降,钢厂检修计划继续。
- 焦炭产量无明显变化,钢厂控制原料到货,焦企出货压力大。
- 洗煤厂开工率45.80%,精煤日均产量36.78万吨;焦化厂产能利用率72.72%,焦炭日均产量65.00万吨;钢厂焦炭日均产量47.00万吨。
-
二、库存
- 焦煤:供增需减,煤矿库存高位回升,下游库存下降明显,整体库存下降约118万吨。
- 焦炭:港口库存185.16万吨,焦化厂库存157.68万吨,钢厂库存685.50万吨,钢厂库存下降明显。
第三部分 价差
- 图19-25:焦炭/焦煤、焦炭/铁矿、焦炭/螺纹价差走势图