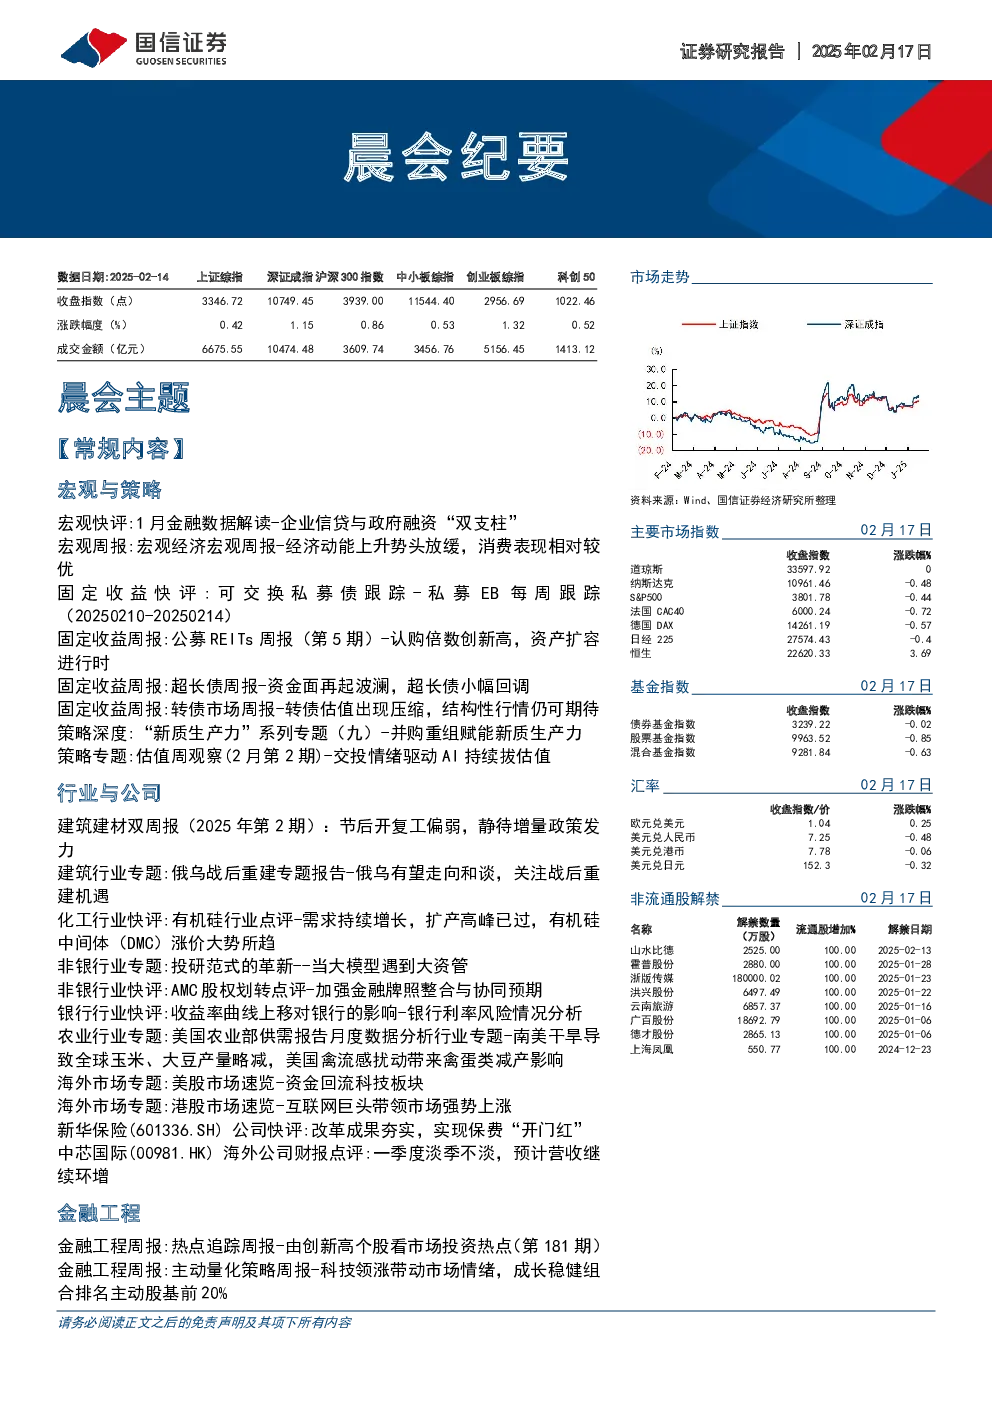
宏观与策略
- 1月金融数据解读:1月金融数据表现强劲,政府融资与企业信贷成为主要支撑,但居民贷款不及预期,显示经济“一头冷一头热”的局面仍在平衡。数据“双支柱”更多体现“抢抓开局”策略,延续性需关注。央行信贷工作思路可能调整。
- 宏观经济周报:经济动能上升势头放缓,消费表现相对较优。国信高频宏观扩散指数显示消费领域景气上升,房地产领域变化不大,投资领域有所回落。预计十年期国债利率将上行,上证综合指数将下行。
- 策略深度:“新质生产力”系列专题:并购重组是快速实现产业突围的重要路径,涉及横向、纵向合并及跨界并购。国家层面出台支持政策,深圳等地也推出相关措施。深圳上市公司并购重组主要集中在电子、电力设备、医药生物等领域。
- 策略专题:估值周观察:A股核心宽基估值全面扩张,中盘成长估值小幅收缩。TMT估值继续扩张,计算机行业涨幅超过7.7%。低协方差稳定红利行业估值性价比占优。新兴产业相关方向中,IDC、AI算力概念估值扩张。
行业与公司
- 建筑建材双周报:节后开复工偏弱,静待增量政策发力。1月全国开工项目数量略低于2024年同期。重点板块数据跟踪显示水泥、玻璃、玻纤价格总体平稳。建议关注经营韧性强的消费建材龙头和供给端有积极变化的水泥龙头。
- 建筑行业专题:俄乌战后重建专题报告:俄乌战场陷入僵持,双方均难以更进一步。乌克兰可能接受领土损失,加快兜售国内资源。俄罗斯可能被迫接受一定让步。战后重建需求有望爆发,估算规模超5万亿人民币。
- 化工行业快评:有机硅行业点评:需求持续增长,扩产高峰已过,有机硅中间体(DMC)涨价大势所趋。国内房地产止跌回稳、新兴产业快速发展,海外需求快速恢复。供给格局趋向好转,价格和利润有望向上修复。推荐兴发集团、鲁西化工。
- 非银行业专题:投研范式的革新:AI技术将全面赋能大资管,提升业务效率,为客户提供服务。未来AI将形成“AI+HI”有机结合的投研模式,推动投研范式革新。
- 非银行业快评:AMC股权划转点评:三大AMC股权划转至中央汇金,旨在优化企业治理体系,通过市场化运营释放企业发展活力。股权划转后,AMC有望改善业绩,提高业务竞争力。
- 银行行业快评:收益率曲线上移对银行的影响:收益率曲线上移对银行FVOCI损失的影响有限,银行有能力通过拨备平滑投资损失以维持利润稳定。利率短暂性波动对银行业绩影响有限。
- 农业行业专题:美国农业部供需报告月度数据分析:全球玉米、大豆产量调减,美国禽疫病扰动带来禽蛋类减产影响。玉米中枢或迎修复,大豆、小麦、棉花预计维持底部震荡。看好玉米底部修复,种植链或迎机遇。
- 海外市场专题:美股市场速览:美股持续震荡,标普500涨1.5%。风格上,大盘成长领先。资金回流科技板块。预计经济基本面的不确定性、国际政治局势的不确定性、美国财政政策的不确定性、美联储货币政策的不确定性等风险因素将影响市场。
- 海外市场专题:港股市场速览:互联网巨头带领市场强势上涨。恒指涨7%,恒生综指涨6.6%。资金进一步加速流入,港股通总体日均资金强度为+26.7亿港元/日。业绩预期突现显著提升。
- 新华保险(601336.SH)公司快评:公司实现保费“开门红”,各渠道业务达成良好。改革创新、高质量发展的成效日益显现。预计公司价值率将得到显著优化,持续看好公司一季度业绩的持续改善。
- 中芯国际(00981.HK)海外公司财报点评:4Q24营收续创季度新高,预计1Q25营收环比增长6%-8%。公司预计2025年资本开支与2024年持平。看好国内晶圆代工龙头中长期发展前景。
金融工程
- 金融工程周报:热点追踪周报:市场新高趋势追踪显示传媒、计算机、银行、汽车、通信行业指数距离250日新高较近。利用创新高个股进行市场监测显示电子、机械、计算机行业创新高个股数量最多。
- 金融工程周报:主动量化策略周报:科技领涨带动市场情绪,成长稳健组合排名主动股基前20%。优秀基金业绩增强组合、超预期精选组合、券商金股业绩增强组合均表现良好。
- 金融工程周报:港股投资周报:多只科技股创一年新高,港股精选组合年内上涨8.12%。南向资金整体呈现流入走势。
- 金融工程周报:多因子选股周报:反转因子表现出色,中证1000指增组合年内超额1.73%。
- 金融工程周报:基金周报:本周13只科创综指ETF发行,亚太首只零售代币化基金获批。开放式公募基金表现良好,目标日期基金中位数业绩表现最优。
- 金融工程日报:市场震荡攀升,AI医疗概念全线爆发:大部分指数处于上涨状态,计算机、医药、汽车、通信、电新行业表现较好。医保支付改革、智慧医疗、网络可视化、云计算、食药品溯源等概念表现较好。