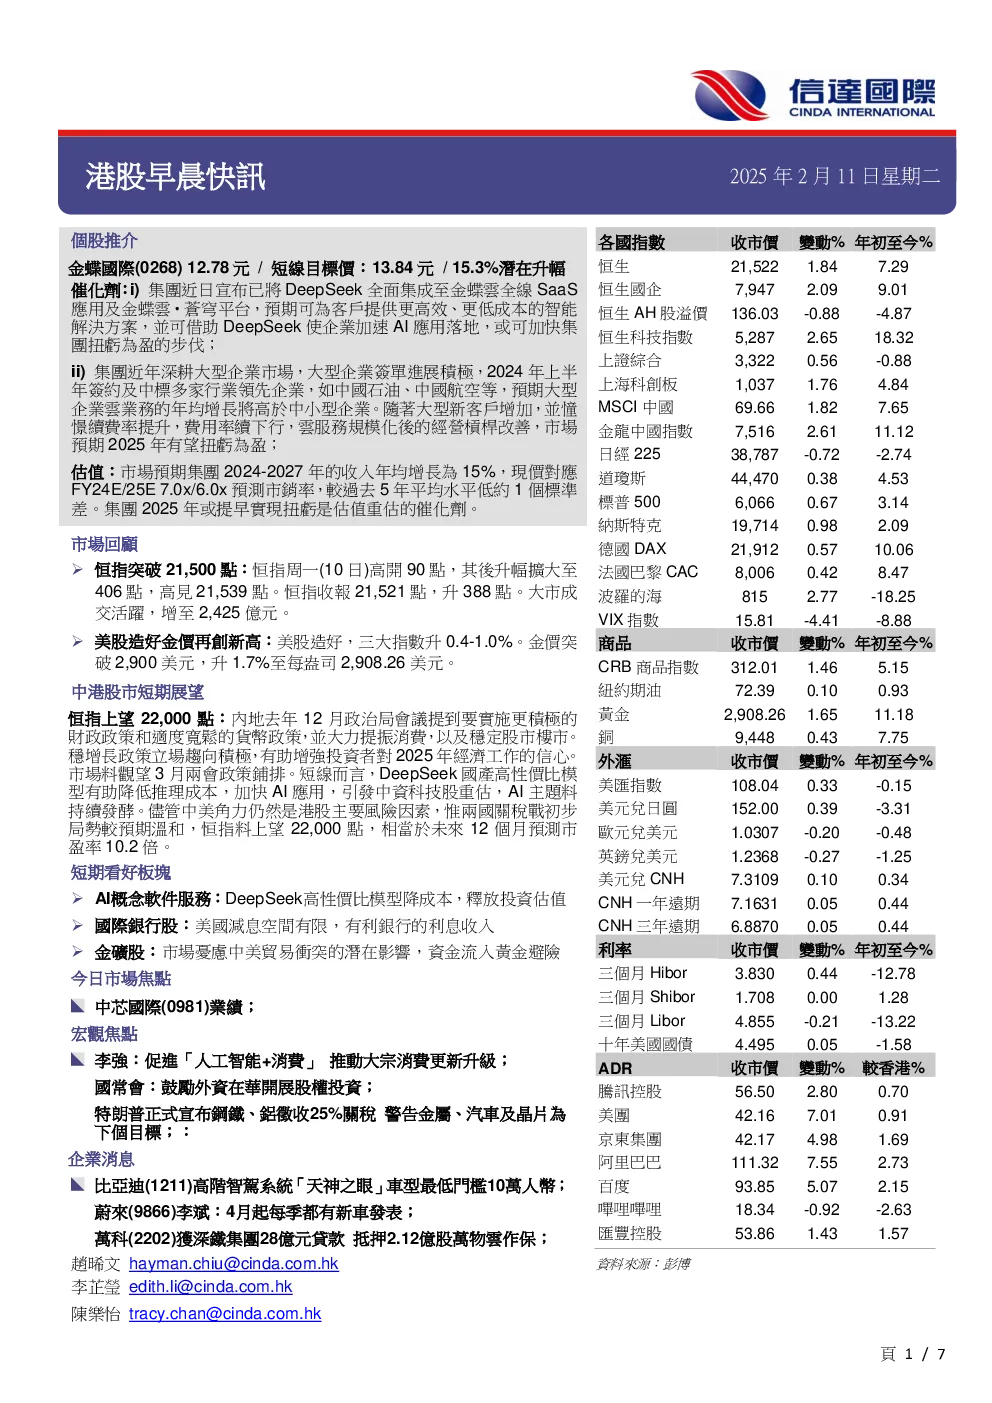
金蝶國際(0268)研報建議「買入」,目標價13.84元,潛在升幅15.3%。主要催化劑包括:
- DeepSeek整合:金蝶國際將DeepSeek全面集成至其雲全線SaaS應用及平台,預期為客戶提供更高效、低成本的智能解決方案,並加速企業AI應用落地,加快扭虧為盈的步伐。
- 大型企業市場深耕:金蝶國際近年深耕大型企業市場,2024年上半年簽約及中標多家行業領先企業,如中國石油、中國航空等。預期大型企業雲業務的年均增長將高於中小型企業,收入結構持續改善,有望提早扭虧為盈。
基本面上,金蝶國際雲服務業務收入按年增長17%至23.9億元人民幣,佔集團收入約83%。續費率維持在高位,費用率有所下行,虧損收窄23%至2.2億元人民幣。
估值方面,市場預期集團2024-2027年的收入年均增長為15%,現價對應FY24E/25E 7.0x/6.0x預測市銷率,較過去5年平均水平低約1個標準差。集團2025年或提早實現扭虧是估值重估的催化劑。
技術走勢方面,股價上周於成交配合下先後突破雙底頸線10.74元及2024年10月高位11.40元,MACD線升穿EMA線,信號線「牛差」擴大,續利股價上試高位。
最終,研報給出買入評級,目標價13.84元,支持位10.74元。