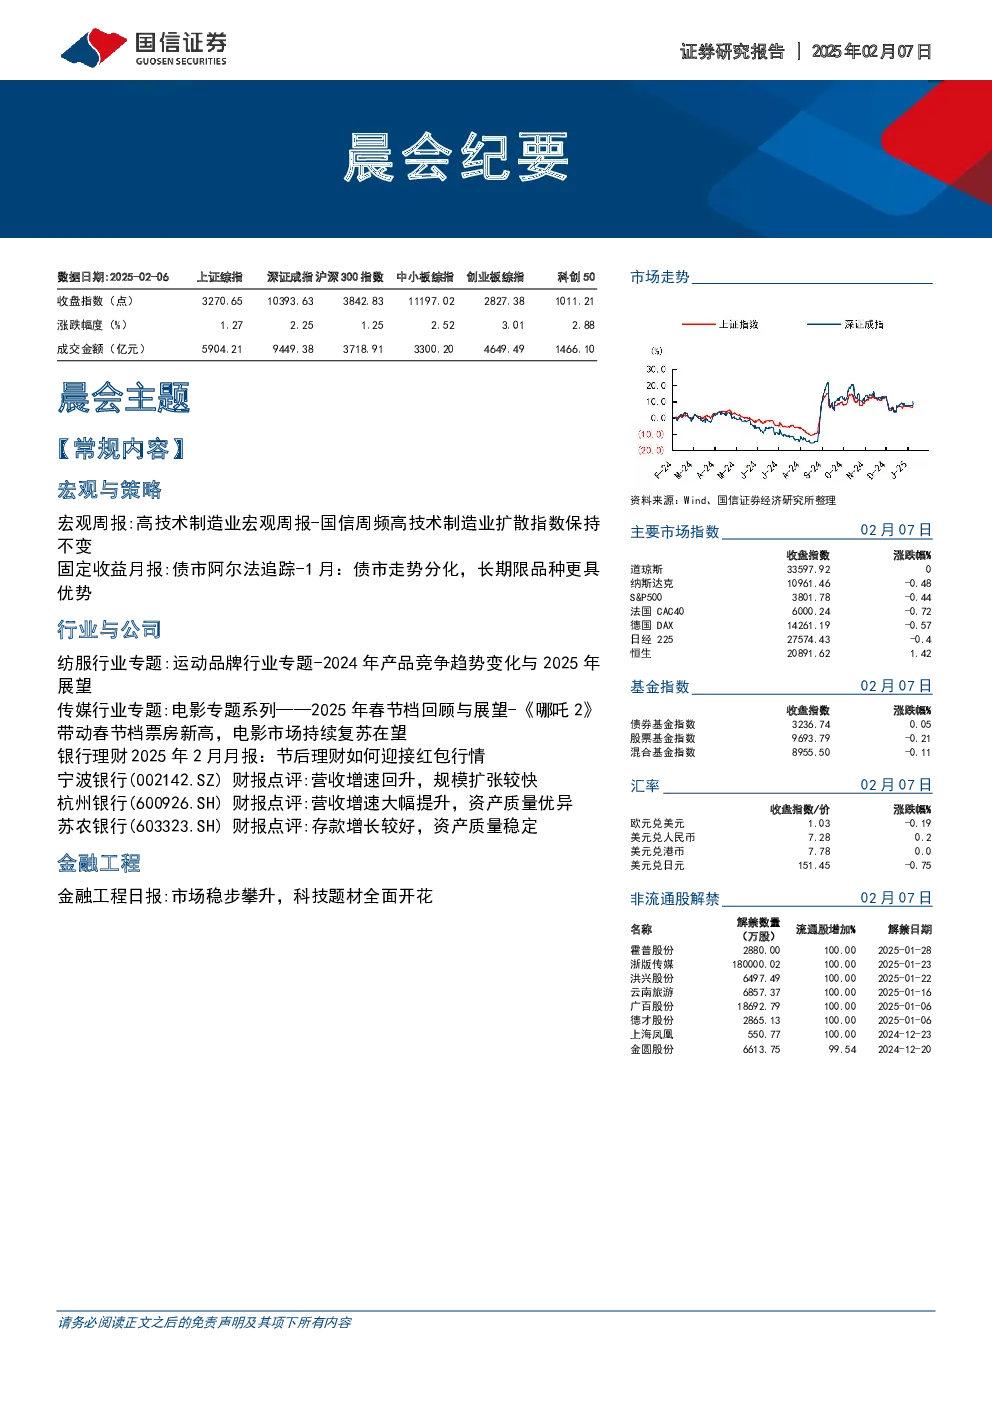
- 宏观与策略
- 高技术制造业:国信周频高技术制造业扩散指数保持不变,丙烯腈、动态随机存储器、六氟磷酸锂等价格稳定,航空航天、半导体等行业景气度不变。美国对中国商品加征关税,引发国际社会反对。AMD计划加速推出下一代数据中心GPU。
- 固定收益:1月债市分化,长期限品种更具优势。10年期以上利率债收益率下行,商业银行次级债存在明显α。公募债券基金小幅上涨,混合债券型一级基金涨幅靠前。
- 行业与公司
- 纺服行业:运动品牌行业景气度提升,服饰提价,鞋类销量驱动。国际品牌耐克、阿迪达斯分别面临新品驱动和时尚引领的挑战。本土品牌跑鞋爆款频出,跑鞋为最大亮点。
- 传媒行业:2025年春节档票房再创新高,主要由于优质内容拉动观影需求。渠道端竞争结构持续改善,万达系市占率第一。展望:内容供给恢复推动票房持续恢复,AI技术突破和IP潮玩结合推动行业持续繁荣。
- 银行理财:节后理财规模“淡季不淡,旺季不旺”,机构动机和监管政策影响规模运作。理财产品业绩比较基准预计进一步下行,新发产品平均业绩比较基准下限大概率在2025年下降至2%以下。理财公司将更加注重投资策略的优化和创新。
- 宁波银行:营收增速回升,规模扩张较快。不良率稳定,拨备覆盖率下滑。维持盈利预测不变,维持“优于大市”评级。
- 杭州银行:营收增速大幅提升,资产质量优异。区域优势明显,存贷均实现高增。不良率0.76%,拨备覆盖率541.45%。维持盈利预测不变,维持“优于大市”评级。
- 苏农银行:存款增长较好,资产质量稳定。不良率0.90%,拨备覆盖率425%。小幅调整盈利预测,维持“中性”评级。
- 金融工程
- 金融工程日报:市场稳步攀升,科技题材全面开花。中证2000指数、北证50指数、中证500成长指数表现较好。汽车、电子、综合金融等行业表现较好。
- 市场数据
- 商品期货:黄金、铜、铝等期货价格上涨,原油期货价格下跌。
- 全球证券市场:主要股指涨跌互现,道琼斯工业平均指数、恒生指数等上涨,德国DAX指数、纳斯达克综合指数等下跌。
- 沪深港通资金:陆股通净流入较多,港股资金流入流出前十排序中,腾讯控股、小米集团-W等股票表现较好。