核心观点
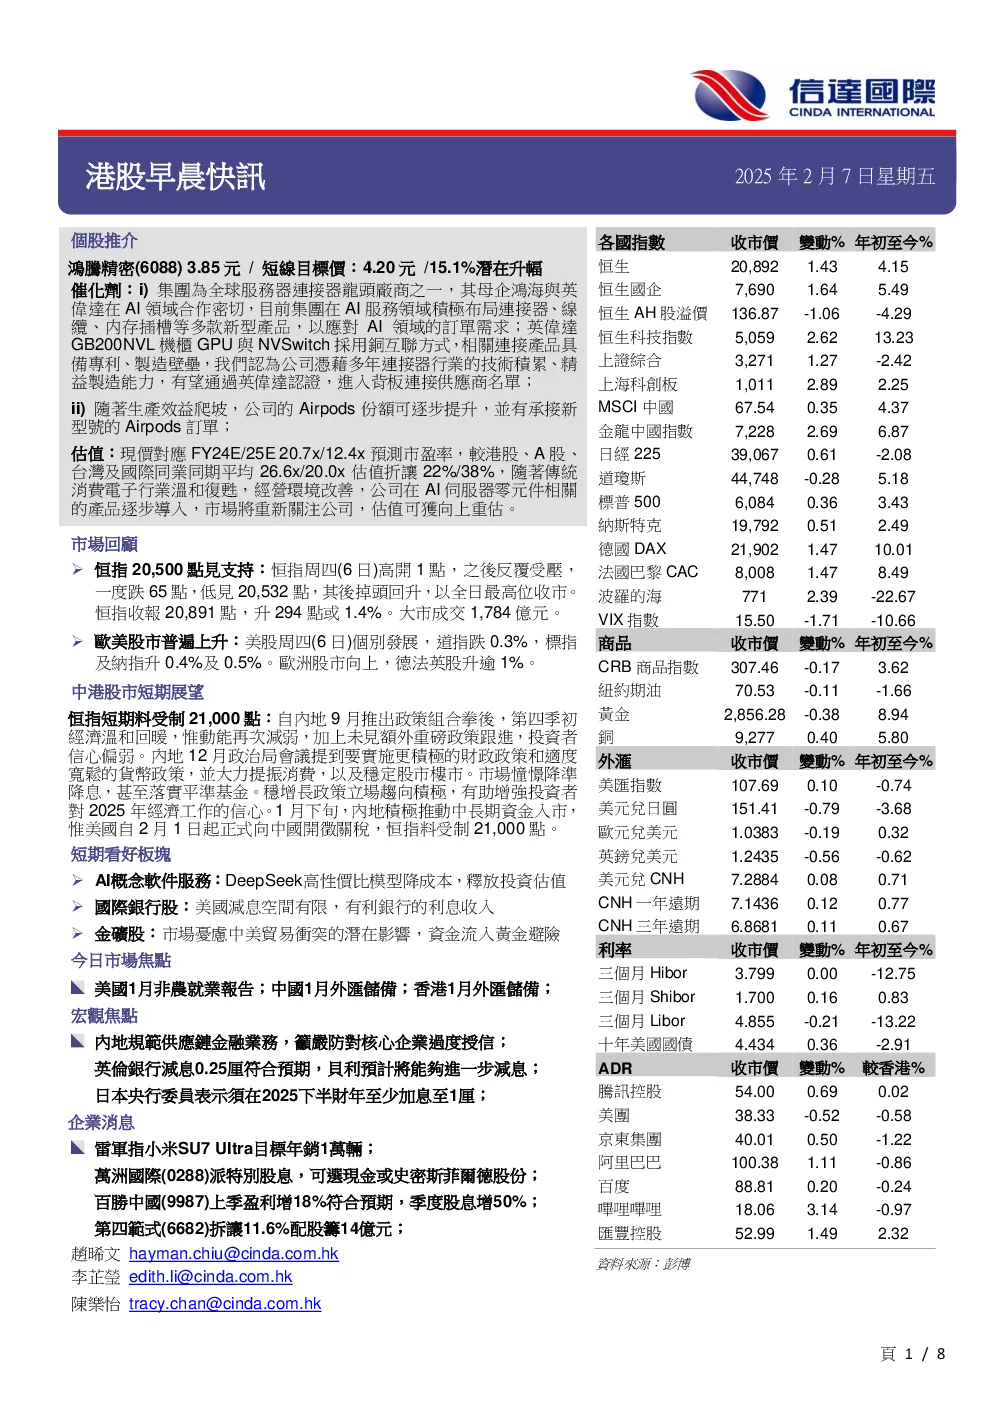
- 鴻騰精密是全球服务器连接器龙头厂商,受益于AI数据中心建设对高速连接产品的强劲需求,有望进入英伟达背板连接器供应商名单。
- 随着生产效益爬坡,鸿腾精密的Airpods份额可逐步提升,并可承接新型号Airpods订单。
- 公司估值较同业折让,随着传统消费电子行业温和复苏和AI服务器零元件相关产品的逐步导入,估值可获向上重估。
关键数据
- 鸿腾精密FY24E收入和毛利均有望实现年双位数增长,毛利率将较FY23有所提升。
- 市场预期公司2023-2026年收入及盈利年复合增长分别为15.8%/37.0%。
- 现价对应FY24E/25E预测市盈率分别为20.7x/12.4x,较同业估值折让22%/38%。
研究结论
- 鸿腾精密短期股价处于上升通道,近日回调至50天线现支持回升,RSI稳步上升,续利股价上试高位。
- 预计公司买入价3.65元,目标价4.20元,支持位3.20元。