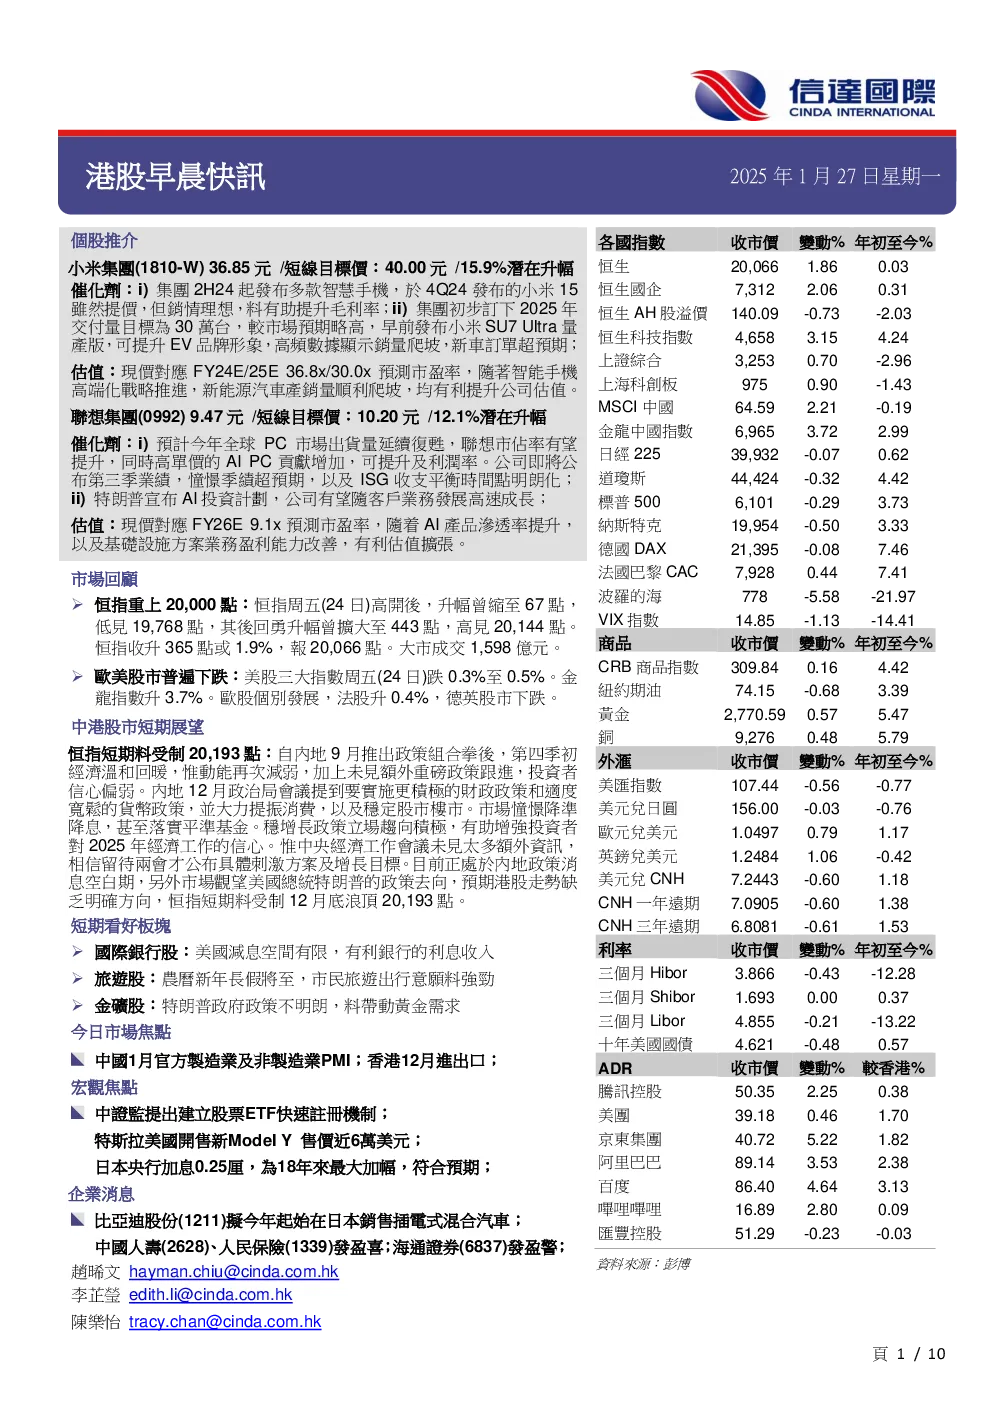
小米集團(1810-W)
- 核心觀點:看好小米集團智能手機高端化戰略和新能源汽車產銷量爬坡,預計有助提升毛利率和估值。
- 關鍵數據:
- 3Q24業績勝預期,收入及經調整淨利潤分別高2.5%/5.8%。
- EV收入及毛利率超預期,EV高端車款銷售佔比提升,ASP環比增5.1%至近24萬元人民幣,毛利率至17.1%。
- 智能手機高端化戰略持續推進,出貨量佔比提升7.9%至20.1%,ASP升10.6%至1,100元人民幣。
- 催化劑:
- 2H24起發布多款智慧手機,包括摺疊智慧手機和Redmi K70 Ultra等。
- 小米SU7 Ultra量產版發布,提升EV品牌形象,2025年交付量目標為30萬台。
- 估值:現價對應FY24E/25E 36.8x/30.0x預測市盈率,預計傳統業務盈利能力穩步提升,加上新能源汽車產能爬坡,有利提升公司估值。
- 技術走勢:股價處於2024年8月至今短期升軌上,近日回調至20天線現承接,RSI和MACD指標利好股價回升。
- 買入價:34.50元,目標價:40.00元,支持位:30.00元。
聯想集團(0992)
- 核心觀點:看好聯想集團PC市場份額持續增長和AI產品滲透率提升,預計有助提升平均售價和利潤率。
- 關鍵數據:
- 9月底止上半年財年收入及純利分別按年增長22%及41%。
- 智能設備業務(IDG)收入按年增長15%,基礎設施方案業務(ISG)收入按年增長65%,方案服務業務(SSG)收入按年增長12%。
- 催化劑:
- 全球PC市場預計延續復甦,聯想市佔率有望提升,AI PC貢獻增加。
- 即將公布第三季業績,憧憬季績超預期,以及ISG收支平衡時間點明朗化。
- 特朗普宣布AI投資計劃,公司有望隨客戶業務發展高速成長。
- 估值:現價對應FY26E 9.1x預測市盈率,預計隨AI產品滲透率提升,以及基礎設施方案業務盈利能力改善,有利估值擴張。
- 技術走勢:股價於2024年9月及11月試穿9元後均見反彈,MACD熊差收窄,RSI回升,利好短線股價表現。
- 買入價:9.10元,目標價:10.20元,支持位:8.00元。
宏觀焦點
- 政策:
- 中共中央政治局常務委員李強主持召開座談會,要求各級政府主動靠前發力,促進經濟持續回升向好。
- 人行開展2000億元MLF及2840億元逆回購,利率持平。
- 中證監提出建立股票ETF快速註冊機制,適時適度引導行業機構調降大型寬基股票ETF管理費率。
- 上交所調整上市及債券等交易服務費,料今年再降費讓利約9.7億元人民幣。
- 金管總局提出深化改革促進新能源車險高質量發展。
- 商務部等8部門提出探索逐步放寬或取消汽車限購政策。
- 經濟數據:
- 內地去年國企利潤增0.4%,營業總收入增1.3%。
- 內地去年財政收入升1.3%,證券交易印花稅跌29%。
- 內地房地產稅收新政策實施首月新增減免稅116.9億元人民幣。
- 市場焦點:
- 中國1月官方製造業及非製造業PMI;香港12月進出口。
- 宏觀焦點:中證監提出建立股票ETF快速註冊機制;特斯拉美國開售新Model Y 售價近6萬美元;日本央行加息0.25厘,為18年來最大加幅,符合預期。
- 企業消息:比亞迪股份(1211)擬今年起始在日本銷售插電式混合汽車;中國人壽(2628)、人民保險(1339)發盈喜;海通證券(6837)發盈警;中國動向(3818)第三季Kappa品牌店鋪零售流水錄中單位數下降;時代中國(1233)清盤呈請聆訊押後至5月29日。
- 其他:
- 攜程數據顯示春節假期入境遊訂單量增逾1.5倍。
- 內地2025春節檔期票房預售破7億元人民幣。
- 香港一手私樓潛在供應減至10.7萬個。
- 美團(3690)無人機去年配送逾20萬單。
- 晶門半導體(2878)發盈警,料去年溢利跌最多54%。
- 筆克遠東(0752)全年盈利升57%派特別息。
- 中國石化(0386)去年油氣產量增2%。
- 上海石油化工股份(0338)料去年轉賺逾2.5億元人民幣。
- 中遠海能(1138)擬未來3年派息率不少於30%。
- 鞍鋼股份(0347)發盈警,料去年虧損擴大。
- 馬鞍山鋼鐵(0323)發盈警,料去年虧損擴至約46億元人民幣。
- 東方航空(0670)料去年虧損收窄。
- 南航航空(1055)料去年虧損收窄至逾12.5億元人民幣。
- 中國中鐵(0390)中標20個重大工程項目,涉逾863億元人民幣。
- 中國交通建設(1800)去年新簽合同額增7%。
- 中集集團(2039)發盈喜,料去年盈利升逾4.9倍。
- 恒隆集團(0010)去年盈利跌43%,息維持65仙。
- 恒隆地產(0101)去年基本盈利跌25%,派息削33%。
- 微創機器人(2252)料圖邁今年密集獲批。
- 融創中國(1918)北京融創壹號院項目債務重組完成。