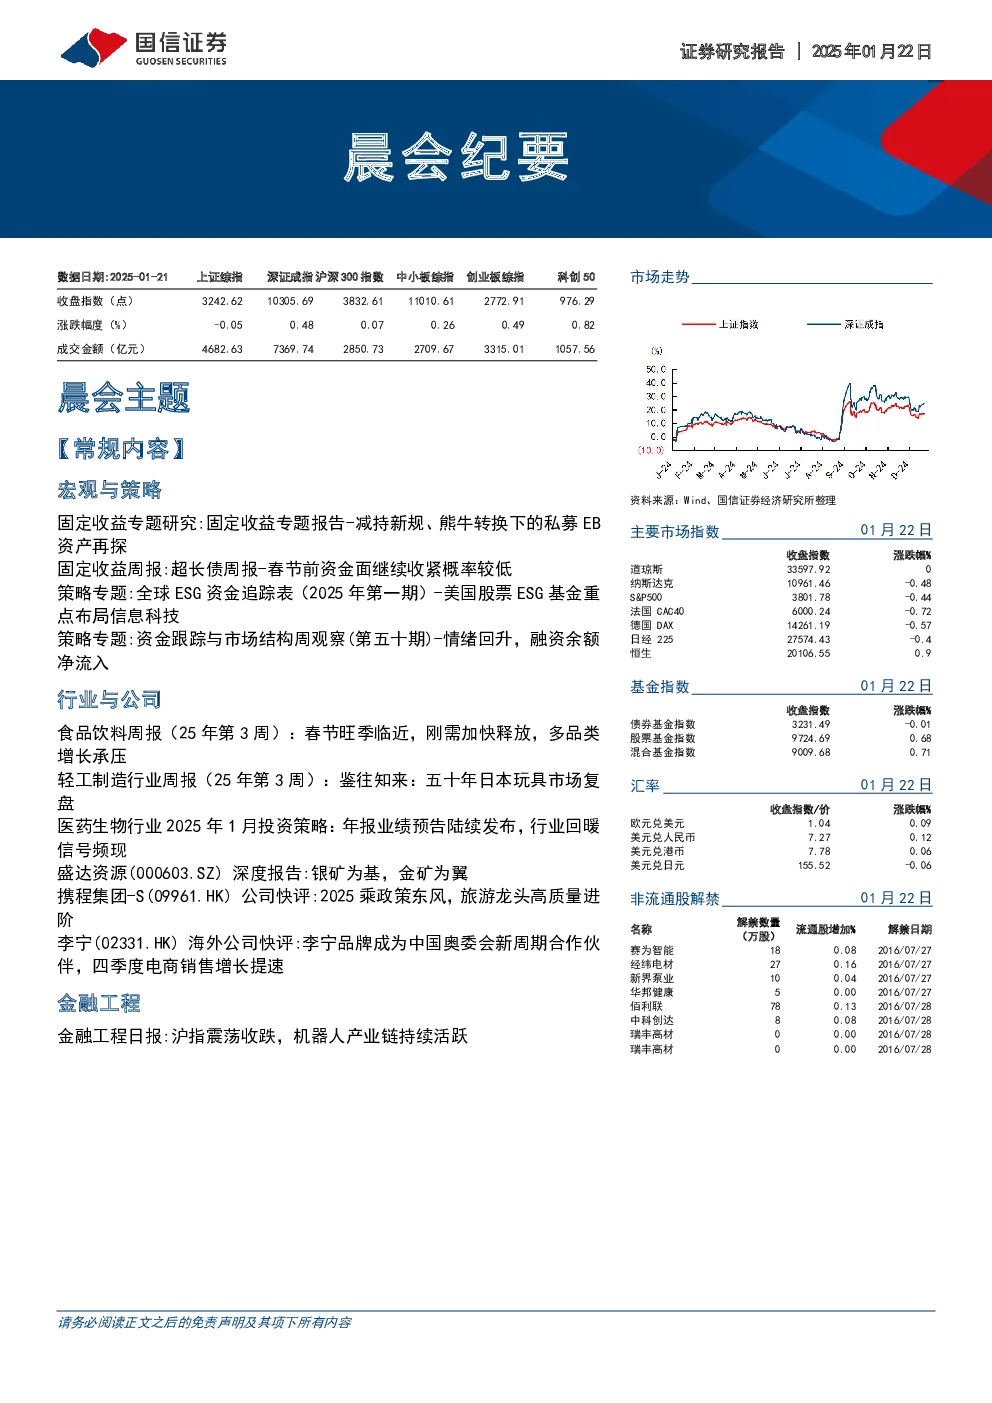
宏观与策略
固定收益专题研究显示,私募EB资产在减持新规和熊牛转换下表现分化。一级市场发行平稳,条款多元,二级市场流动性较差但部分新券成交活跃。2024年私募EB违约风险较低,历史收益可观。减持新规对私募EB发行影响有限,但2024年5月新规后发行放缓。固定收益周报指出,春节前资金面继续收紧概率较低,预计近期债市震荡为主。超长债投资展望认为,30年国债和20年国开债期限利差处于历史低位,预计近期债市震荡为主。一级发行上周超长债发行量较大,二级市场交投活跃度回落,收益率小幅下跌。策略专题分析全球ESG资金流动,美国股票ESG基金重点布局信息科技。资金跟踪与市场结构周观察显示,市场情绪回升,融资余额净流入,行业换手率上升,股市资金净流入,资金流出风险降低。
行业与公司
食品饮料周报指出,春节旺季临近,刚需加快释放,多品类增长承压。白酒行业品牌和产品分化延续,预计整体同比下滑双位数左右。大众品部分公司发布业绩预告,关注春节需求改善。啤酒行业燕京啤酒披露2024年度业绩预告,预计归母净利润同比增长55.1%-70.6%。零食行业传统经销渠道春节备货普遍偏谨慎。速冻食品旺季环比改善可期。调味品短期复调平淡趋势延续。乳制品春节备货平稳,布局2025年供需改善带来的向上弹性。饮料行业春节备货整体符合预期,龙头来年目标积极预计景气延续。轻工制造行业周报复盘近五十年日本玩具市场,鉴往知来,为国内玩具市场后续发展趋势提供参考。日本玩具市场规模自1974年以来走出快速增长→小幅下跌→重回增长的N型曲线。医药生物行业2025年1月投资策略指出,年报业绩预告陆续发布,行业回暖信号频现。JPM2025开局,国产创新药BD交易浪潮迭起。国内政策端回暖信号频现,医保丙类目录将于今年年内发布第一版。医疗设备更新进入陆续落地阶段。投资建议优先配置创新药、创新器械、医疗设备、生命科学上游等细分行业,同时关注AI医疗、并购重组等带来的主题投资机会。盛达资源深度报告显示,公司是国内重要白银企业,做大做强贵金属板块。鸿林矿业预计2025年投产,公司黄金产量将显著提升。金山矿业技改完成,公司业绩拐点或现。预计2025年金银价格依然较强。盈利预测与估值显示,随着各项产能逐步投产,公司业绩有望得到释放。首次覆盖给予“优于大市”评级。携程集团-S公司快评指出,2024年携程集团跑出翻倍行情,市场从年初起交易补偿性释放后旅游需求可持续、竞争格局与公司自身经营效率较疫前实质性改善,到8月后反应上游酒店内卷价格走弱下平台的产业链份额提升、出境自由行支撑线上渗透加速,再到9月下旬政策积极转向迎来估值修复,后续三季报扎实基本面对估值形成支撑。投资建议维持“优于大市”评级。李宁海外公司快评指出,李宁品牌成为中国奥委会新周期合作伙伴,四季度电商销售增长提速。基于宏观消费环境不明朗以及公司管理层指引仍偏谨慎,小幅下调盈利预测,维持“优于大市”评级。金融工程日报显示,沪指震荡收跌,机器人产业链持续活跃。市场情绪:今日收盘时有52只股票涨停,有28只股票跌停。市场资金流向:截至20250120两融余额为18258亿元,其中融资余额18157亿元,融券余额101亿元。两融余额占流通市值比重为2.4%,两融交易占市场成交额比重为9.4%。
市场数据
商品期货商品收盘价涨跌幅显示,黄金下跌,原油上涨,白银下跌,铜上涨,铝下跌,铅上涨,锌上涨,豆一上涨,豆粕上涨,镍上涨,玉米下跌,锡上涨,螺纹钢下跌,SR503上涨。近期非流通股解禁明细显示,多家公司非流通股解禁,流通股增加比例较高。股票市场指数显示,道琼斯工业平均指数上涨,纳斯达克综合指数下跌,恒生指数上涨,沪深300指数上涨。沪深港通资金流入流出显示,Top10A股资金流入流出前十排序和港股资金流入流出前十排序中,多家公司资金流入和流出。