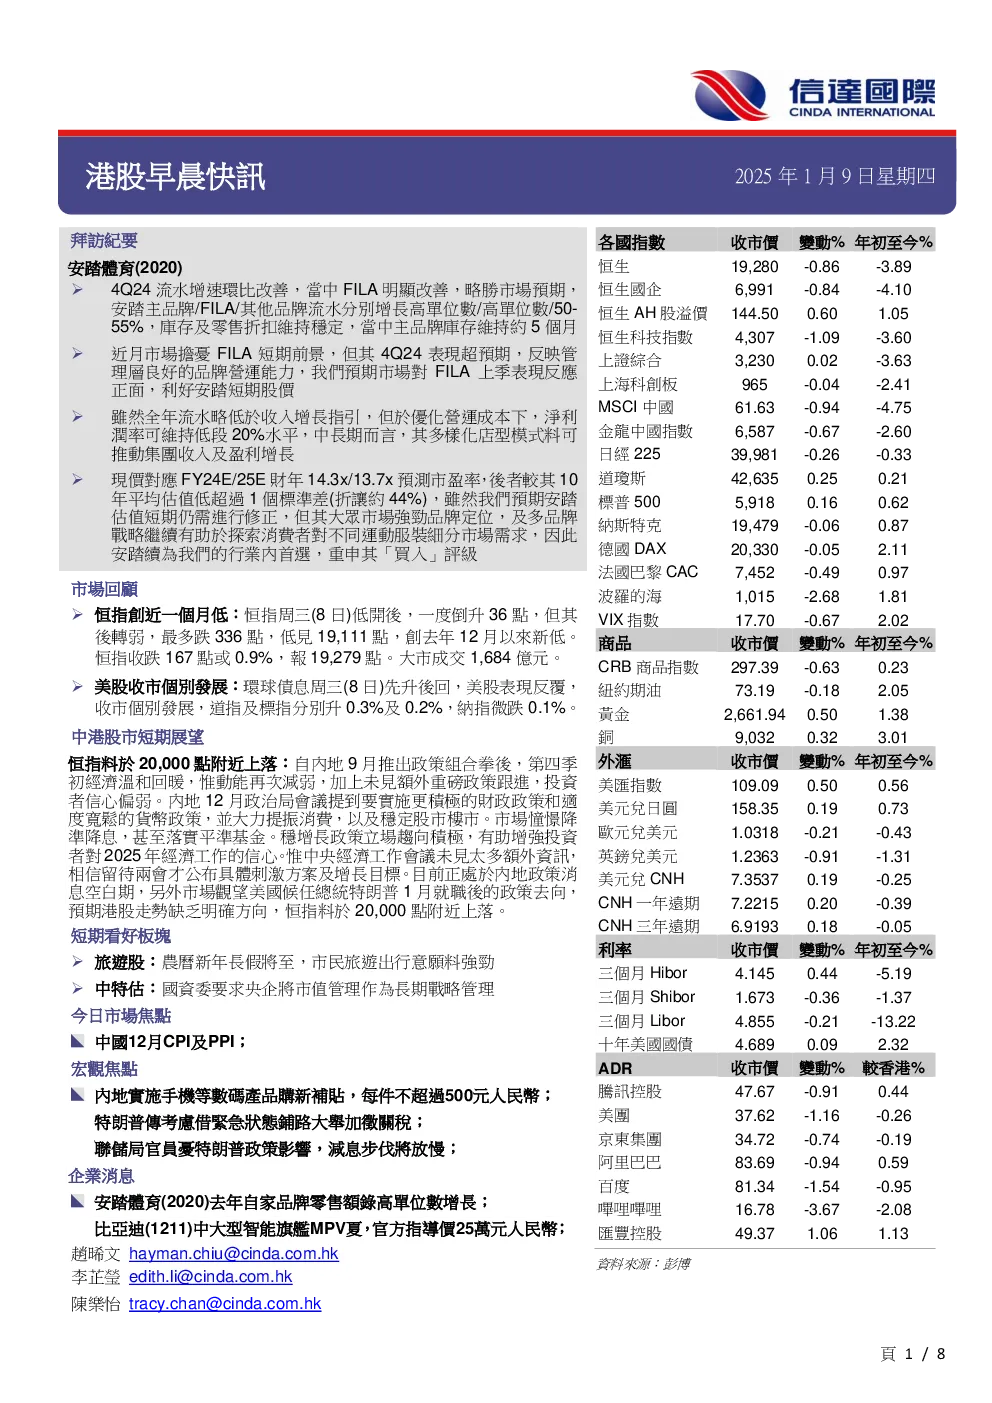
安踏體育4Q24流水增速環比改善,主品牌及FILA表現均優於市場預期,其中FILA明顯改善。安踏主品牌/FILA/其他品牌流水分別增長高單位數/高單位數/50-55%,庫存及零售折扣維持穩定,主品牌庫存維持約5個月。FILA Kids和Fusion系列表現明顯改善,主要受集團就旗下產品重新定位推動。其他品牌中,迪桑特增速加快至45-50%,Kolon增長60-65%。雖然全年流水略低於收入增長指引,但於優化營運成本下,淨利潤率可維持低段20%水平。公司穩步推進新店型落地,包括Palace殿堂級門店、球鞋集合店(ANTASneakerverse)及超級安踏店(ANTA Superstore),其平均店效優於安踏大貨。Amer於3Q24季績勝市場預期,上調FY24E業績指引,收入增速為16-17%,EPS指引為0.43-0.45美元,經營利潤率(OPM)為10.5%-11%高段,毛利率55.3-55.5%。市場預期Amer FY23-FY26E收入複合增長近13%,同時預期FY24E業績扭虧,FY24E-26E淨利潤複合增長近49%,料可增厚安踏的投資收益。維持對安踏的收入及盈利預測,預期公司FY23-26E收入及淨利潤複合增長(CAGR)分別為11.5%/16.5%。現價對應FY24E/25E財年14.3x/13.7x預測市盈率,FY25E估值較其10年平均估值低超過1個標準差(折讓約44%)。安踏於1H24業績宣布在未來18個月內回購不超過100億港元股份,截至2025年1月7日,公司已斥資近17億港元,合共回購並注銷近2,150萬股(佔已發行股份0.76%),平均價約每股77.7港元。自公布3Q24流水後,市場近月擔憂FILA短期前景,但其4Q24表現超預期,再次反映管理層良好的品牌營運能力,料可暫時舒緩市場疑慮,我們預期市場對FILA上季表現反應正面,利好安踏短期股價。由於現時內地消費市道復甦力度緩慢,我們預期可選消費短期估值修復空間有限,但安踏的大眾市場強勁品牌定位,以及其多品牌戰略,續有助集團於探索消費者對不同運動服裝細分市場需求,因此安踏續為我們的行業內首選,重申其「買入」評級。