核心观点
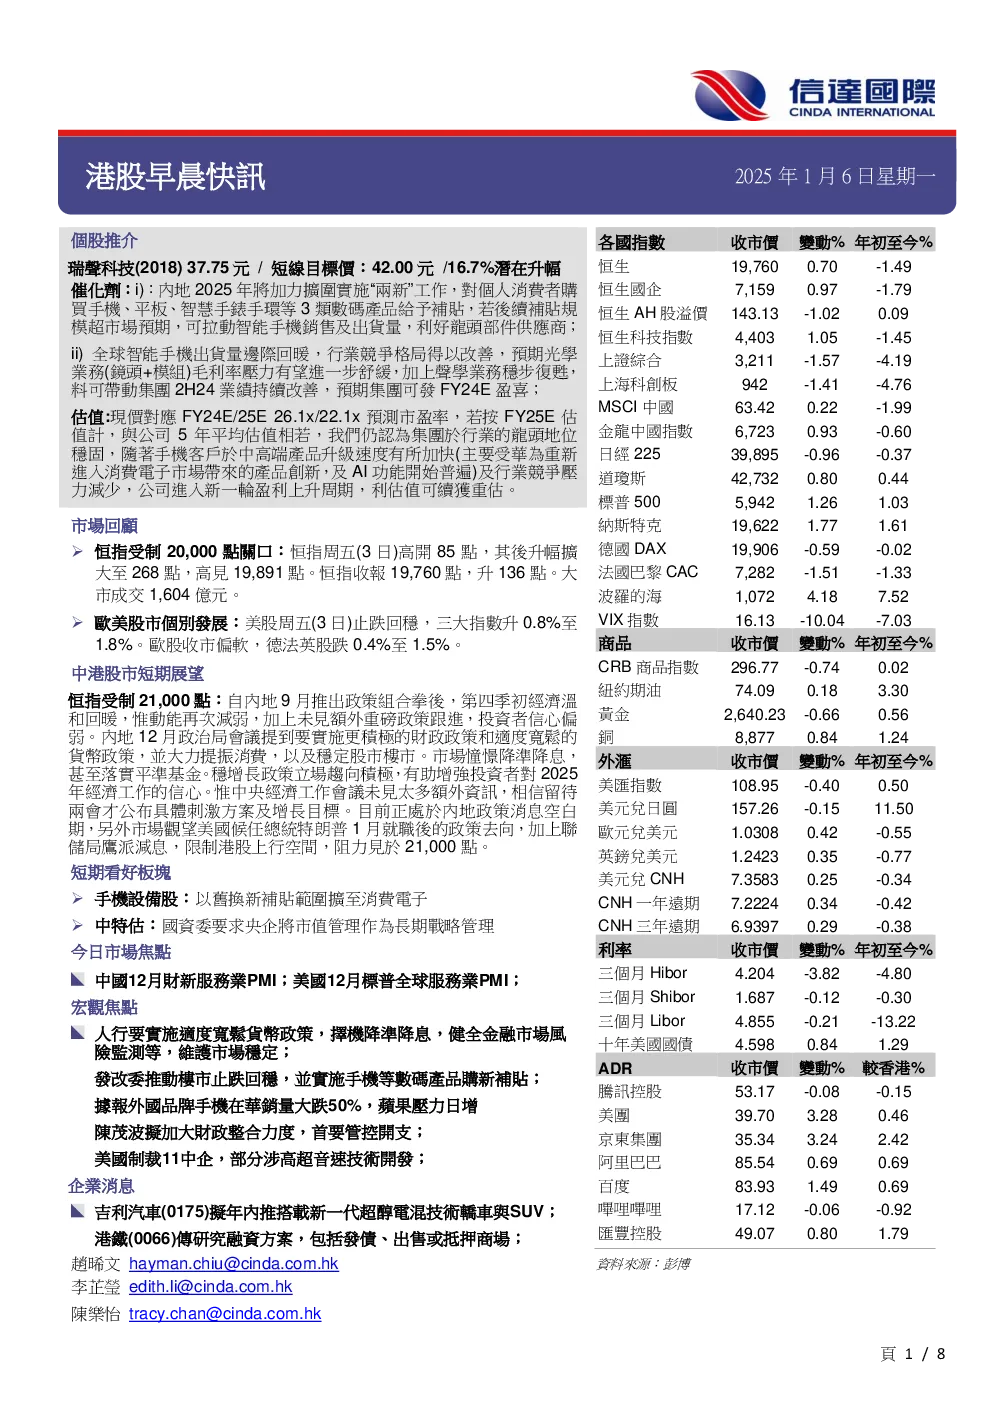
瑞聲科技:看好公司受益於內地擴大「兩新」工作補貼及全球智能手機出貨回暖,預期2H24業績持續改善並發盈喜。公司龍頭地位穩固,進入新一輪盈利上升周期。
市場展望:恒指受制21,000點,投資者信心偏弱,預期兩會後公布具體刺激方案。美國候任總統特朗普就職後的政策去向及聯儲局鷹派減息限制港股上行空間。
短期看好板塊:手機設備股(以舊換新補貼範圍擴至消費電子)、中特估(國資委要求央企將市值管理作為長期戰略管理)。
市場焦點
宏觀焦點:人行實施適度寬鬆貨幣政策,擇機降準降息;發改委推動樓市止跌回穩,續提振資本市場;發改委實施手機等數碼產品購新補貼;內地11月手機出貨量跌5%;據報外國品牌手機在華銷量大跌50%,蘋果壓力日增。
企業消息:吉利汽車擬年內推搭載新一代超醇電混技術轎車與SUV;港鐵傳研究融資方案,包括發債、出售或抵押商場;趙晞文hayman.chiu@cinda.com.hk 李芷瑩edith.li@cinda.com.hk 陳樂怡tracy.chan@cinda.com.hk
個股推介
瑞聲科技(2018):買入,現價37.75元,目標價42.00元,潛在升幅16.7%。公司1H24淨利潤較市場預期高9%,各產品線毛利率按年大幅改善,推動毛利率按年攀升7.4個百分點至21.5%。管理層對FY24E展望較2024年初更趨正面,預期收入按年增長中雙位數,2H24毛利率,較1H24進一步提升。電磁傳動及精密結構件分部,料結構件收入隨著新項目陸續導入客戶產品,產能及出貨量持續爬坡。IDC數據顯示,3Q24全球智慧手機出貨量按年增長4.0%,預期主要由高端/旗艦手機出貨量按年增長中雙位數推動,公司聲學產品料可受惠。
買入價:36.00元,目標價:42.00元,支持位:33.00元
催化劑:
- 內地2025年將加力擴圍實施「兩新」工作,對個人消費者購買手機、平板、智慧手錶手環等3類數碼產品給予補貼。
- 全球智能手機出貨量邊際回暖,行業競爭格局得以改善,預期光學業務毛利率壓力有望進一步舒緩,加上聲學業務穩步復甦。
- 北美客戶人工智能技術陸續於市場分階段推出,若消費者使用反應佳,有利客戶的新款智能手機及平板銷售。
估值:現價對應FY24E/25E 26.1x/22.1x預測市盈率,若按FY25E估值計,與公司5年平均估值相若,認為公司於行業的龍頭地位穩固,隨著手機客戶於中高端產品升級速度有所加快及行業競爭壓力減少,公司進入新一輪盈利上升周期,利估值可續獲重估。
技術走勢:股價近日回調至36.00元水平現支持,並仍沿著2024年2月至今上升通道內上行,加上14日RSI由低位回升,MACD「熊差」收窄,若能站穩20天線及保歷加通道中軸之上,續利股價上試高位。