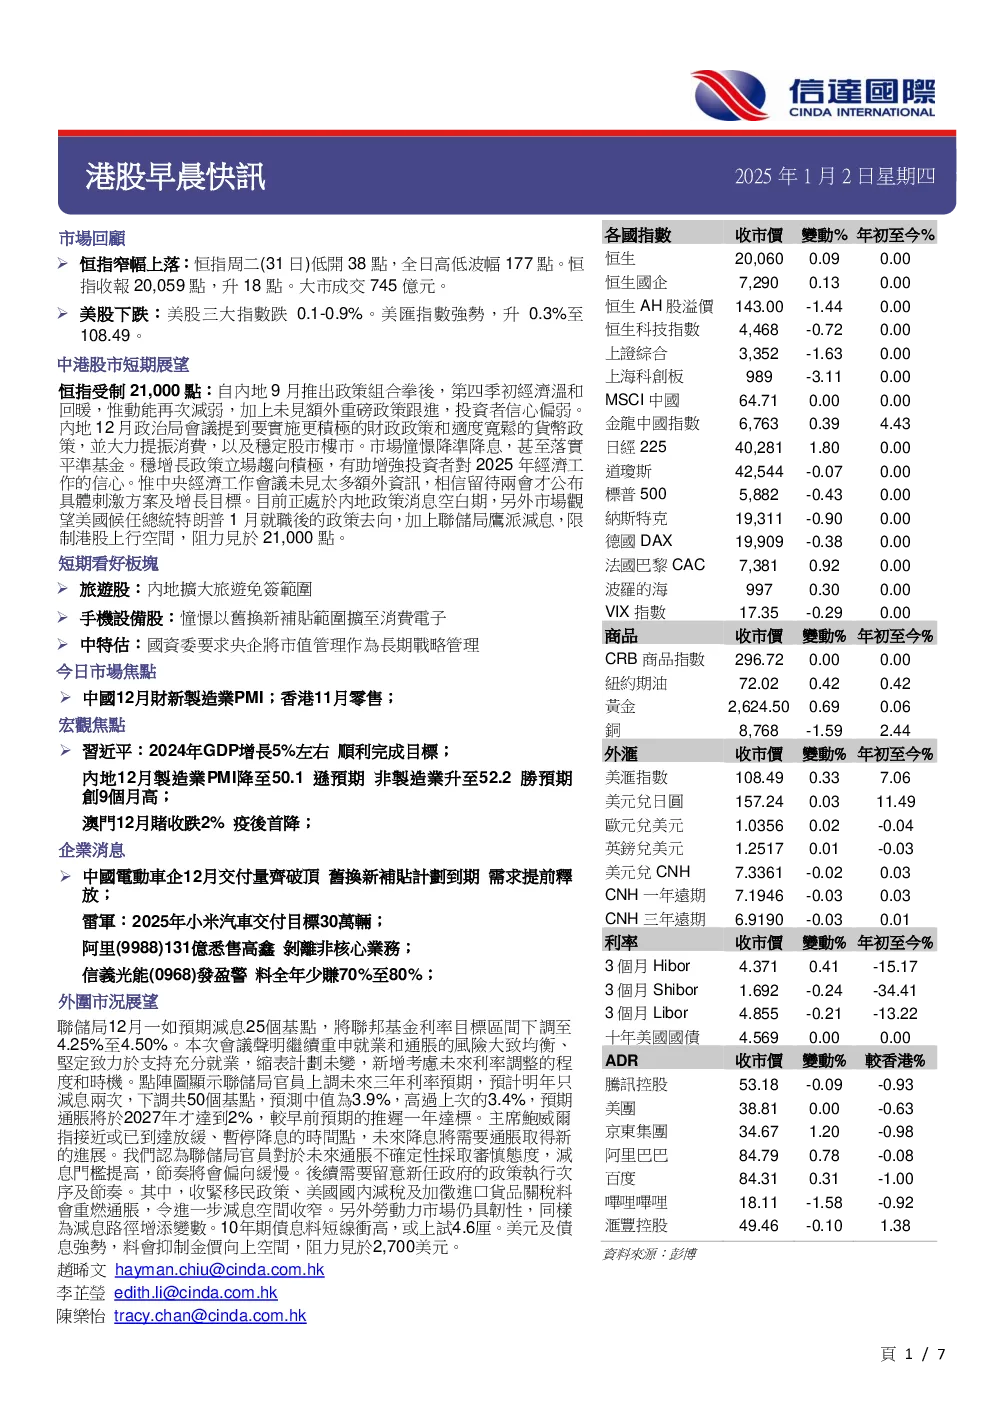
市场回顾
- 恒指窄幅波动,收报20,059点,升18点,成交745亿港元。
- 美股下跌,三大指数跌0.1-0.9%,美汇指数升0.3%至108.49。
中港股市短期展望
- 恒指受制于21,000点,因内地政策未明确,投资者信心偏弱。
- 内地12月政治局会议提及积极财政政策和适度宽松的货币政策,提振消费和稳定股市楼市。
- 市场憧憬降准降息,但中央经济工作会议未透露具体刺激方案,政策消息空白期延长。
- 美国候任总统特朗普1月就职后的政策方向以及美联储鹰派加息限制港股上行空间。
短期看好板块
- 旅游业:内地扩大旅游免签范围。
- 手机设备股:以旧换新补贴范围扩展至消费电子。
- 中特估:国资委要求央企将市值管理作为长期战略管理。
今日市场焦点
- 中国12月财新制造业PMI。
- 香港11月零售数据。
宏观焦点
- 翟黎明:2024年GDP增长5%左右顺利完成任务。
- 内地12月制造业PMI降至50.1,非制造业升至52.2。
- 内地百城新楼价去年升2.7%,二手楼价跌7.26%。
- 北京二手房上月成交突破2万套,创逾20个月新高。
- 内地下调存量个人住房公积金贷款利率。
- 国资委:深入实施“AI+”专项行动加快高端化智慧化绿色化转型。
- 财眼研究院:内地去年总票房425亿人民币,最高5票房影片含喜剧元素。
- 上月新批出按揭贷款增27%至242亿港元,按比例升至92.2%。
- 澳门12月赌收跌2%,疫后首降。
- 拉加德冀今年实现欧洲央行2%通胀目标。
企业消息
- 中国电动车企12月交付量齐破顶,旧换新补贴计划到期需求提前释放。
- 雷军:2025年小米汽车交付目标30万辆。
- 何小鹏发开年内部信:明年竞争更激烈,缺乏智能化的车企将失机会。
- 华晨中国出资7亿伙TCL组合拓开发及制造智能座舱及显示器组件业务。
- 赣锋为马里Safo电站提供融资。
- 网易武侠游戏《燕云十六声》移动端下周四不删档上线。
- 太古:出售柬埔寨可口可乐装瓶业务少数权益交割已完成。
- 阿里131亿悉售高鑫剥离非核心业务。
- 贝恩资本据报有兴趣洽购汇量科技旗下数字营销服务平台。
- 和黄医药45亿售上海和黄药业45%。
- 晶泰科技与新加坡国立癌症中心及Duke-NUS开展AI新药发现合作。
- 皖通48亿购安徽两条高速公路。
- 碧桂园将尽快达成复牌指引已向联交所申请复牌。
- 周大福创建据报寻求出售约20亿美元中国收费公路资产正与越秀洽商。
- 信义光能发盈警料全年少赚70%至80%。
外围市况展望
- 美联储12月一如预期降息25个基点,将联邦基金利率目标区间下调至4.25%至4.50%。
- 点阵图显示美联储官员上调未来三年利率预期,预计明年只降息两次,下调共50个基点,预测中值为3.9%。
- 美联储主席鲍威尔指接近或已到達放緩、暫停降息的時間點,未來降息將需要通脹取得新的進展。
- 后续需要留意新任政府的政策执行次序及节奏,收緊移民政策、美国国内减税及加征进口货物关税料会重燃通脹,令进一步降息空间收窄。
- 劳动力市场仍具韌性,同样为降息路徑增添變數。
- 10年期债息料短線衝高,或上試4.6厘。
- 美元及债息強勢,料會抑制金價向上空間,阻力見於2,700美元。