市场回顾
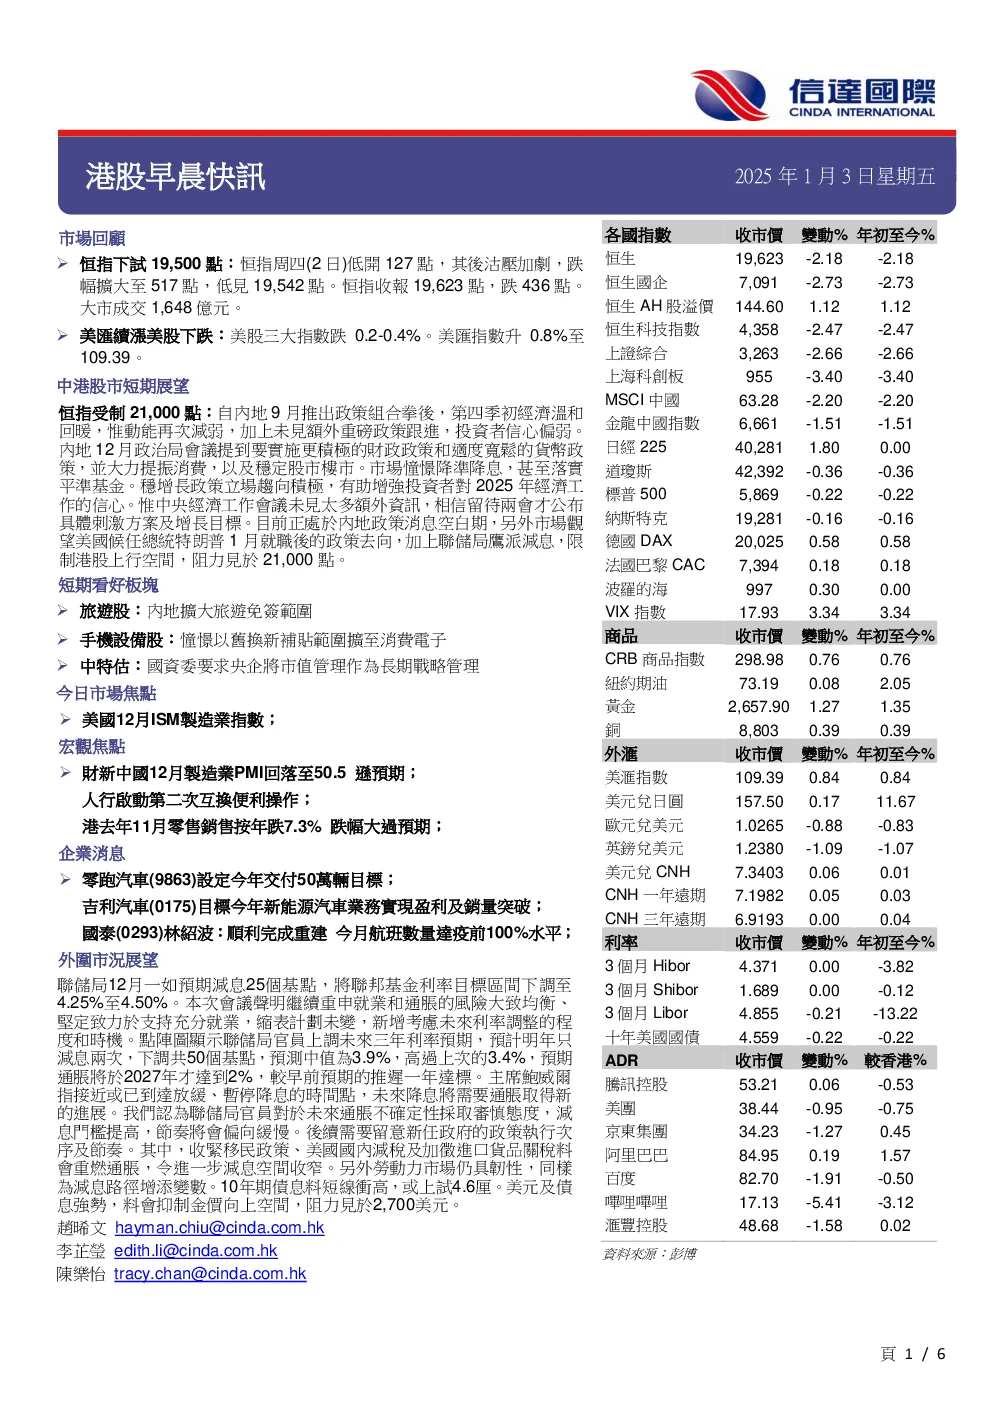
- 恒生指数周四低开127点,跌幅扩大至517点,收报19623点,跌436点,成交1,648亿港元。
- 美股三大指数跌0.2-0.4%,美元指数升0.8%至109.39。
中港股市短期展望
- 恒生指数受制于21,000点,因内地政策消息空白期,市场观望美国候任总统特朗普1月就职后的政策以及美联储加息情况,限制港股上行空间。
- 短期看好板块:旅游股(内地扩大旅游免签范围)、手机设备股(以旧换新补贴范围扩至消费电子)、中特估(国资委要求央企将市值管理作為长期战略管理)。
今日市场焦点
- 宏观焦点:财新中国12月制造业PMI回落至50.5,逊于预期;人行启动第二次互换便利操作;港去年11月零售销售按年跌7.3%;美国12月ISM制造业指数;美国首次申請失業救濟人數降至近八個月以來的最低點;美国12月Markit製造業PMI超預期,但未來一年的樂觀情緒下降;拜登據報將下令禁止在沿海新增油氣鑽探。
企業消息
- 零跑汽车设定今年交付50万輛目標;吉利汽车目标今年新能源汽车业务实现盈利及销量突破;国泰航空林绍波:顺利完成重建今月航班数量达疫前100%水平;比亞迪对2025年銷量有信心;理想蔚來小鵬推「兜底」補貼;特斯拉年銷量10多年來首现下滑,四季度交付创新高仍低於預期;安聰慧:极氪今年次季起将推三款全新车型包括两款超级电混车;喜茶去年下半年門店銷售逆勢增長;蘋果內地促銷最高減八百元;香港寬頻與I Squared就可能其他要約討論及磋商仍在進行;秦皇島港去年錄吞吐量4.14億噸按年增5.66%;越秀交通基建去年10月大部份項目車流量及路費收入按月下跌;信達生物達伯樂獲國家藥監局批准用於全線治療ROS1陽性肺癌。
外圍市況展望
- 美联储12月一如預期減息25個基點,将联邦基金利率目標區間下調至4.25%至4.50%,縮表計劃未變,新增考慮未來利率調整的程度和時機。点阵图显示美联储官员上調未來三年利率預期,预计明年只減息兩次,下調共50個基點,预测中值為3.9%,高過上次的3.4%,预期通脹將於2027年才達到2%,較早前預期的推遲一年達標。主席鲍威尔指接近或已到達放緩、暫停降息的時間點,未來降息將需要通脹取得新的進展。预计10年期債息料短線衝高,或上試4.6厘。美元及債息強勢,料會抑制金價向上空間,阻力見於2,700美元。
宏觀焦點
- 财新中国12月制造业PMI回落至50.5,逊于市场预期的51.7,显示外需未能继续回暖,12月新出口訂單指数重回收縮區間。
- 人行启动第二次互换便利操作,本次操作金额为550億元,采用费率招标方式,中標费率為10bp。
- 李强:继续实施好消费品以舊換新政策,大力推进充換電基礎設施建設。
- 商务部将28家美国实体列入出口管制管控名單、10家美国企业列入不可靠實體清單。
- 内地拟限制電池組件及關鍵金屬相關技術出口。
- 罗兵咸:料今年港股IPO集资1300億至1600億元重返全球三甲。
- 港去年11月零售銷售按年跌7.3%,跌幅大過預期。
- 上周美国首次申請失業救濟人數21.1萬人,降至近八個月以來的最低點,显示出勞動力市場出人意料地保持彈性。
- 美国联邦政府预算案达成一致,避免政府停摆。