核心观点
金诚信:公司是高端矿业开发服务商,业务涵盖矿山工程、采矿运营、设计与技术研发、设备制造等,并拓展至资源开发,储备铜矿和磷矿资源。矿服业务优势突出,海外业务占比高且毛利率更高,预计未来几年将保持15%-20%的增长。资源开发业务逐步放量,现有铜矿年产能约5万吨,中长期规划年产能达15万吨,提升利润弹性。
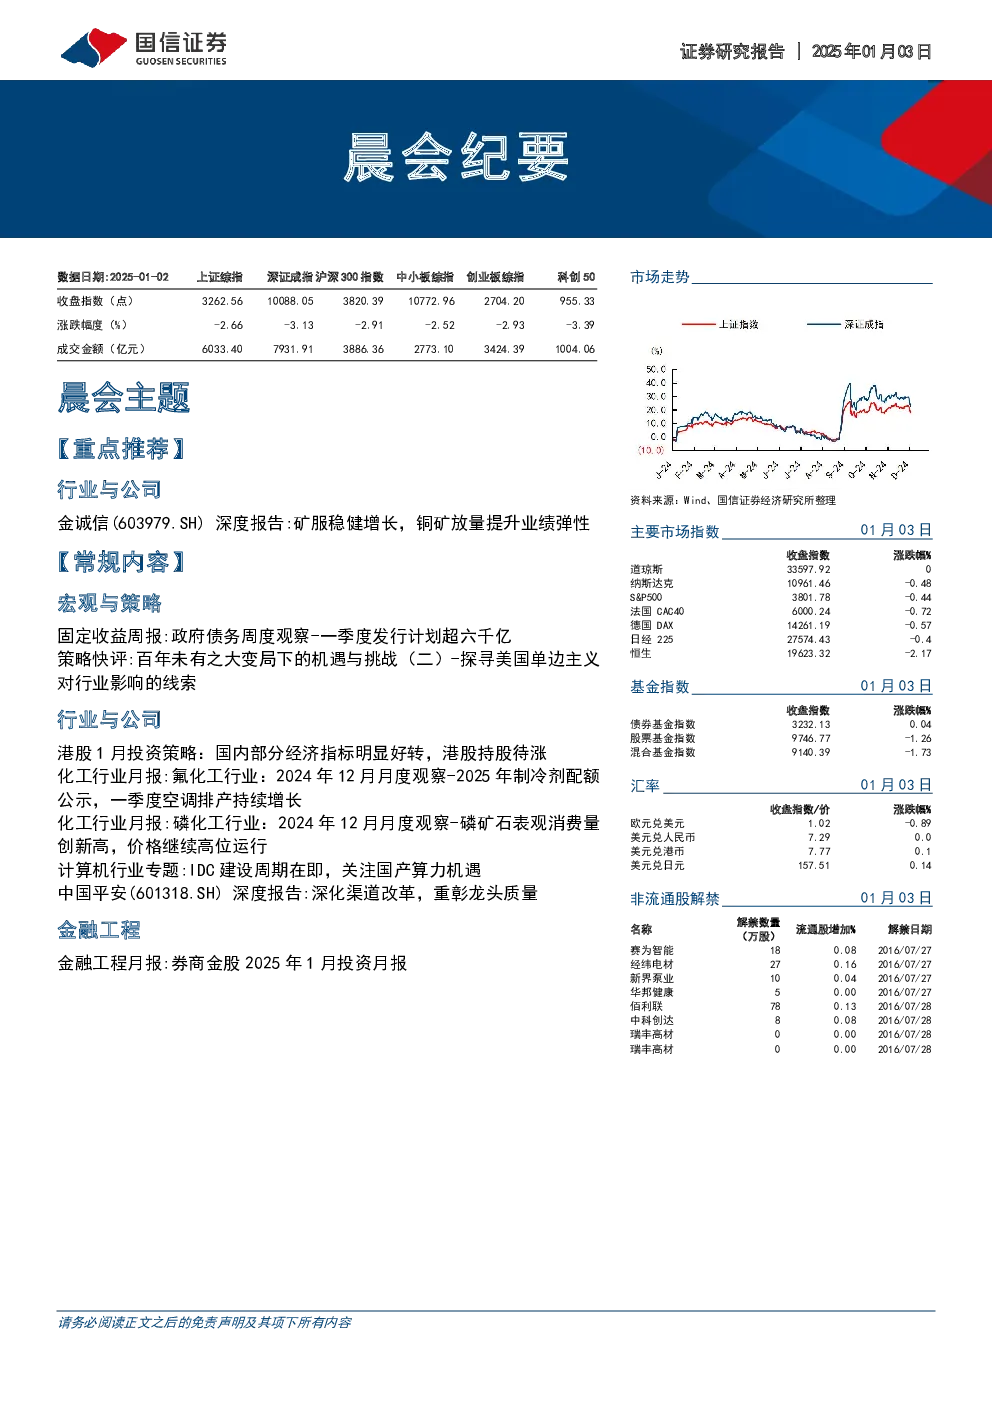
宏观与策略:政府债务一季度发行计划超六千亿,国债净融资进度超103%,新增地方债发行进度97%。美债收益率突破4.6%,通胀压力增大,但债券市场可能过度计价新政策影响。看好权益市场,国内经济指标好转,政策支持经济保持较高增速。
港股投资策略:国内经济好转,港股持股待涨。看好恒生科技、金融与高股息、大消费板块。
化工行业:氟化工行业,2025年制冷剂配额公示,R22、R125等品种供需缺口,R32、R134a等品种供需紧平衡,长期景气度延续。磷化工行业,磷矿石表观消费量创新高,价格高位运行,看好磷矿石长期景气度。
计算机行业:IDC建设周期在即,国产算力机遇。服务器出货2025年或为上行周期,互联网大厂资本开支将上行。
中国平安:深化渠道改革,重彰龙头质量。寿险品牌优势及渠道建设夯实财富管理优势,财险科技助力打造“护城河”,投资业务配置稳健均衡,不动产投资战略转向物权投资。预计2024-2026年EPS分别为5.98/6.55/7.54元,维持“优于大市”评级。
金融工程:券商金股股票池中,电子、机械、医药、汽车、食品饮料行业配置较高,家电、通信、汽车行业增配较多。券商金股业绩增强组合表现良好。
关键数据
- 金诚信:2024-2026年营收分别为105.15/138.14/152.10亿元,同比增速分别为42.1%/31.4%/10.1%;归母净利润分别为16.12/23.06/25.09亿元,同比增速分别为56.3%/43.1%/8.8%。
- 政府债务:2024年全年累计9.2万亿,进度102.5%。国债净融资进度约103%,新增地方债发行进度97%。
- 美债收益率:2025年1月1日突破4.6%。
- 化工行业:1-11月磷矿石累计表观消费量达10683.41万吨,同比增长11.00%。
- 中国平安:2024年三季度末,营业收入7753.8亿元,同比增长9.99%;归母净利润1191.8亿元,同比增长36.09%。
- 金融工程:2024年12月,券商金股股票池中,剥离涨停动量、经营性现金净流量、分析师净上调幅度表现较好。
研究结论
- 金诚信:公司矿服业务稳健增长,资源开发业务逐步放量,中长期成长性高,维持“优于大市”评级。
- 宏观与策略:国内经济好转,政策支持,看好权益市场。美债收益率可能过度计价新政策影响。
- 港股投资策略:港股持股待涨,看好恒生科技、金融与高股息、大消费板块。
- 化工行业:氟化工和磷化工行业长期景气度较高,看好相关龙头企业。
- 计算机行业:国产算力机遇来临,关注相关公司。
- 中国平安:公司综合实力强劲,业务发展稳健,维持“优于大市”评级。
- 金融工程:券商金股股票池表现良好,建议关注市场关注度相对较少的标的。