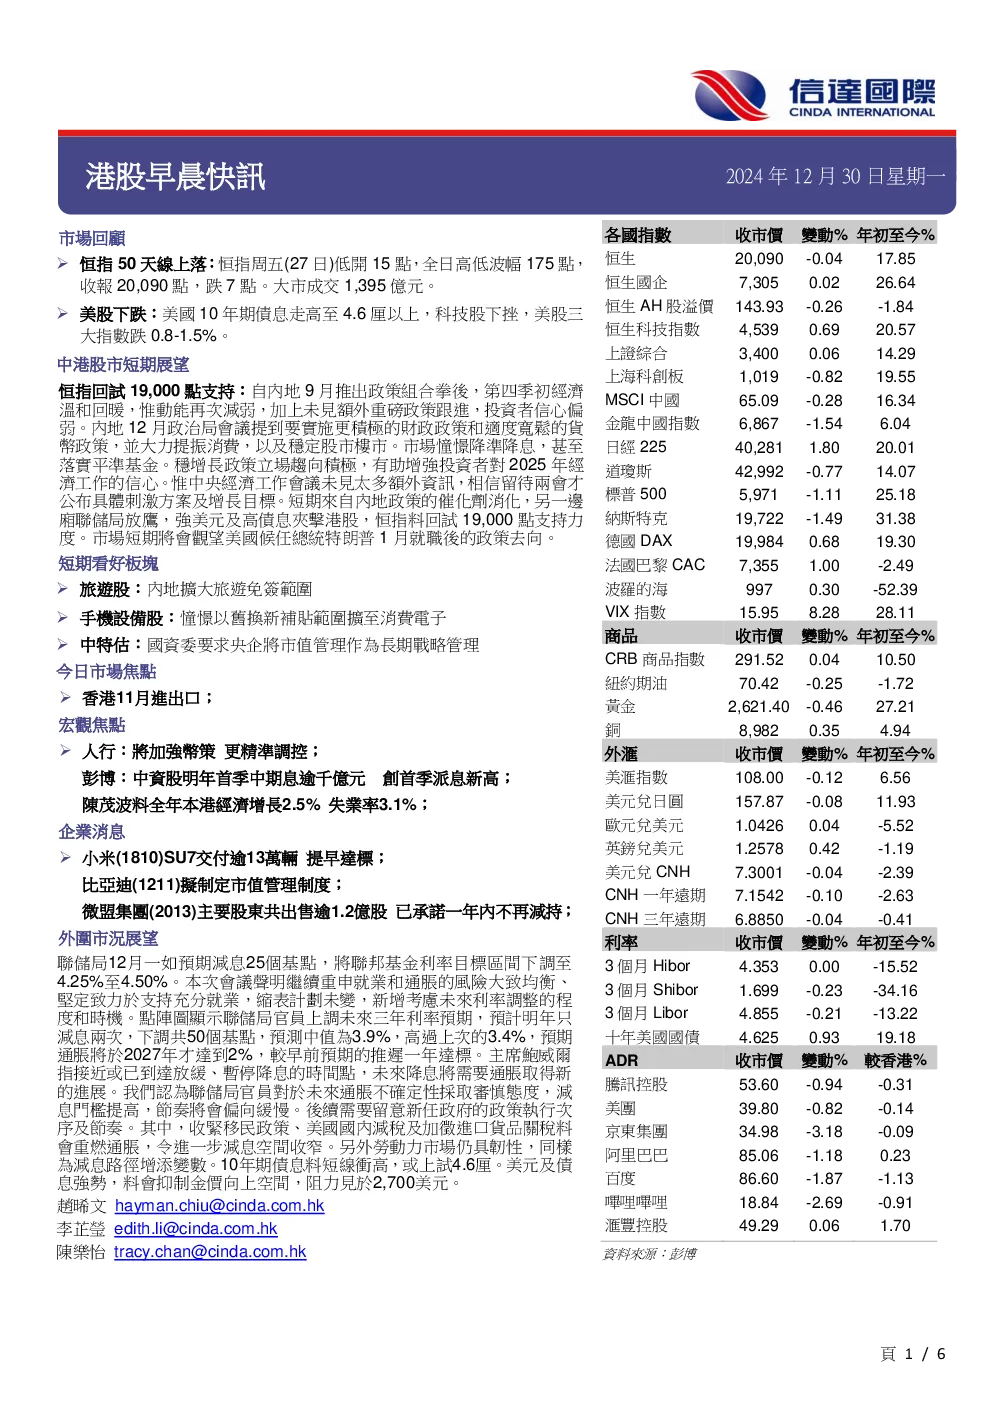
市场回顾
- 恒生指数:周五低开15点,全日波幅175点,收报20,090点,跌7点,成交1,395亿港元。
- 美股:科技股下挫,三大指数跌0.8-1.5%,美国10年期债息走高至4.6厘以上。
中港股市短期展望
- 恒生指数:受内地政策效果不及预期、美联储加息及高债息影响,料回试19,000点支持。
- 市场关注:美国候任总统特朗普1月就职后的政策动向。
- 短期看好板块:旅游股(内地扩大旅游免签范围)、手机设备股(以旧换新补贴范围扩大)、中特估(国资委要求央企加强市值管理)。
今日市场焦点
- 宏观焦点:中国人民银行将加强货币政策精准调控;彭博:中资股明年首季中期息超千亿元创首季派息新高;陈茂波料全年本港经济增长2.5%失业率3.1%。
- 企業消息:小米SU7交付逾13万辆提早达标;比亚迪拟制定市值管理制度;微盟集团主要股东共出售逾1.2亿股已承诺一年内不再减持。
外围市況展望
- 美联储:12月如期降息25个基点,将联邦基金利率目标区间下调至4.25%-4.50%,缩减表计划未变,预计明年只降息两次,共50个基点,预测中值3.9%,通胀预期推迟一年达标。
- 市场观点:美联储加息门槛提高,节奏将偏向缓慢,需留意新任政府政策及美元、债息走势对金价的抑制。
宏观焦点
- 内地11月规模以上工业企业利润跌7.3%连跌4个月:利润连续4个月下跌,11月跌幅最细,应收账款、产成品存货增加。
- 国统局上修中国2023年GDP至129.4万亿元人民币:较初步核算增加近3.37万亿元,升幅2.7%。
- 中国人民银行:强化支农支小再贷款及存款准备金率等工具运用,推动资金流向实体经济。
- 中国人民银行:将加强货币政策更精准调控,已多次降准降息,LPR改革推动贷款利率稳中有降。
- A股公司回购:今年共回购2351亿新高,中证监鼓励提升股东回报,人民银行设立股票回购增持再贷款。
- 内地元旦春节前有望提早发救助金:民政部部署各地做好困难群众兜底保障工作,鼓励提前发放救助金或增发生活补贴。
- 彭博:中资股明年首季中期息逾千亿元创首季派息新高,人民币汇率压力恐增,中资企业显著增加年底中期分红。
- 二手楼市:今年累跌近7%,中原城市领先指数(CCL)最新报137.15点,按周跌0.73%,跌幅12周以来最大。
- 陈茂波料全年本港经济增长2.5%失业率3.1%:预计经济增长2.5%,失业率约3.1%,通胀温和,市民收入实质增加。
- 欧央行:奥地利管委表示下次降息时间或较长,特朗普上任后关税措施可能放缓增长但增加通胀压力。
- 欧央行管委赫尔茨:通胀一旦重燃欧央行须暂停降息,特朗普关税政策对美影响多,对欧元区通胀影响关键在美元、欧元汇率。
企業消息
- 小米:预计今年高端手机销量升43%,下一步突破6000元以上价格手机,SU7交付逾13万辆提早达标。
- 比亚迪:拟制定市值管理制度,提升公司投资价值。
- 雅迪控股:发盈警,预计全年纯利介乎1200万至1400万,较上年度减少,主要由于电动两轮车销量下降及存货降价。
- 優必選:主席承诺一年内不减持。
- 榮耀:完成股份制改革,将适时启动IPO流程。
- 華為:多款高端手机降價,Pura 70系列最高优惠2000元,Mate X5优惠2500元。
- VESYNC:获每股5.6元提私有化股份复牌。
- 中国网成:拟增設美容业务,提供高品質美容服务及健康服务。
- 歌尔泰克:再洽购康耐特光學股份,若全部完成持股将合計9612.5万股。
- 微盟集團:主要股東共出售逾1.2億股已承諾一年內不再減持。