市场回顾
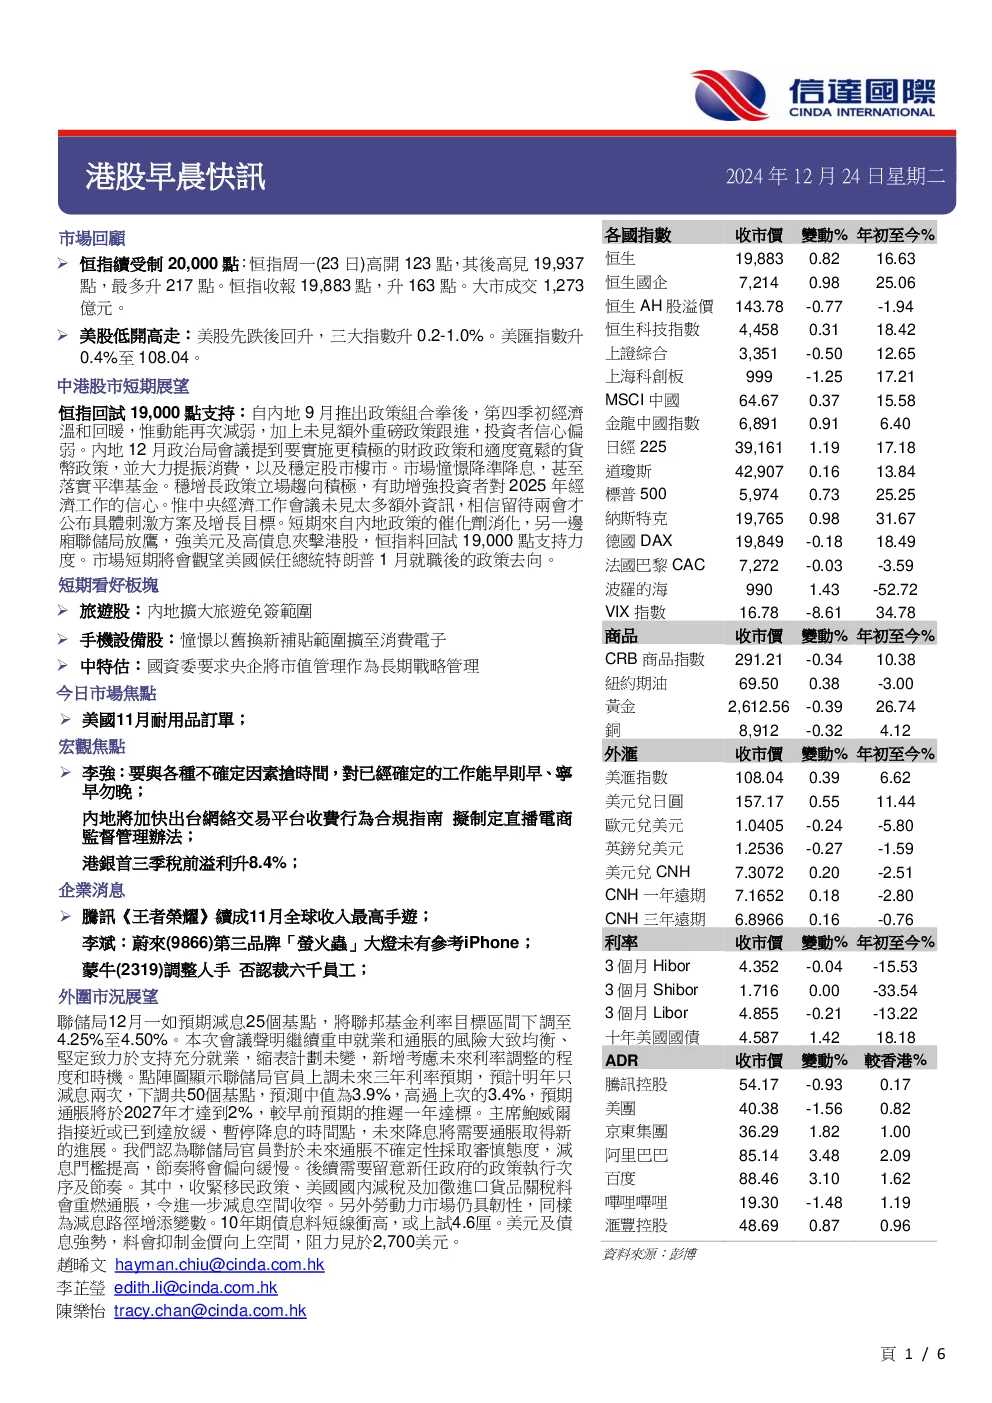
- 恒指受制于20,000点,周一高开高走后收报19,883点,升163点,成交1,273亿港元。
- 美股低开高走,三大指数升0.2-1.0%,美汇指数升0.4%至108.04。
中港股市短期展望
- 恒指回试19,000点支持:内地政策组合拳后经济温和回暖,但动能减弱,未见额外重磅政策,投资者信心偏弱。
- 内地12月政治局会议提及实施更积极财政政策和适度宽松货币政策,大力提振消费和稳定股市楼市,市场憧憬降准降息甚至平准基金。
- 稳增长政策立场趋积极,有助于增强投资者对2025年经济工作的信心,但中央经济工作会议未见太多额外信息,具体刺激方案和增长目标留待两会公布。
- 短期内来自内地政策的催化作用消化,叠加美联储放鹰,强美元及高债息夹击港股,恒指料回试19,000点支持力度。
- 市场短期将观望美国候任总统特朗普1月就职后的政策去向。
短期看好板块
- 旅游业:内地扩大旅游免签范围。
- 手机设备股:憧憬以旧换新补贴范围扩至消费电子。
- 中特估:国资委要求央企将市值管理作为长期战略管理。
今日市场焦点
宏观焦点
- 李强:要与各种不确定因素抢时间,对已经确定的工作能早则早、宁早勿晚。
- 我国专精特新“小巨人”企业达1.46万家,拥有发明专利数32.74万项。
- 中办、国办发文:推动交通运输绿色智慧转型升级。
- 国家工信部:内地11月底5G用户突破十亿户。
- 中国电动汽车欧盟销售遇挫,关税影响浮现,11月注册量降至7.4%。
- 国家市场监管总局:明年将深入实施优化消费环境三年行动。
- 内地将加快出台网络交易平台收费行为合规指南,拟制定直播电商监督管理办法。
- 超1000亿美元!港股通今年流入规模创纪录。
- 港银首三季税前溢利升8.4%。
外围市况展望
- 美联储12月如期降息25个基点,将联邦基金利率目标区间下调至4.25%至4.50%。
- 点阵图显示美联储官员上调未来三年利率预期,预计明年只降息两次,下调共50个基点,预测中值为3.9%,高于上次3.4%,预期通胀将于2027年才达到2%,较之前预期推迟一年达标。
- 主席鲍威尔指接近或已到达放缓、暂停降息的时间点,未来降息将需要通胀取得新的进展。
- 我们认为美联储官员对未来通胀不确定性采取审慎态度,降息门槛提高,节奏将偏向缓慢。
- 后续需要留意新任政府的政策执行次序及节奏,其中收紧移民政策、美国国内减税及加征进口货物关税料会重燃通胀,令进一步降息空间收窄。
- 另外,劳动力市场仍具韧性,同样为降息路径增添变数。
- 10年期债息料短期冲高,或上试4.6厘。
- 美元及债息强势,料会抑制金价向上空间,阻力见于2,700美元。