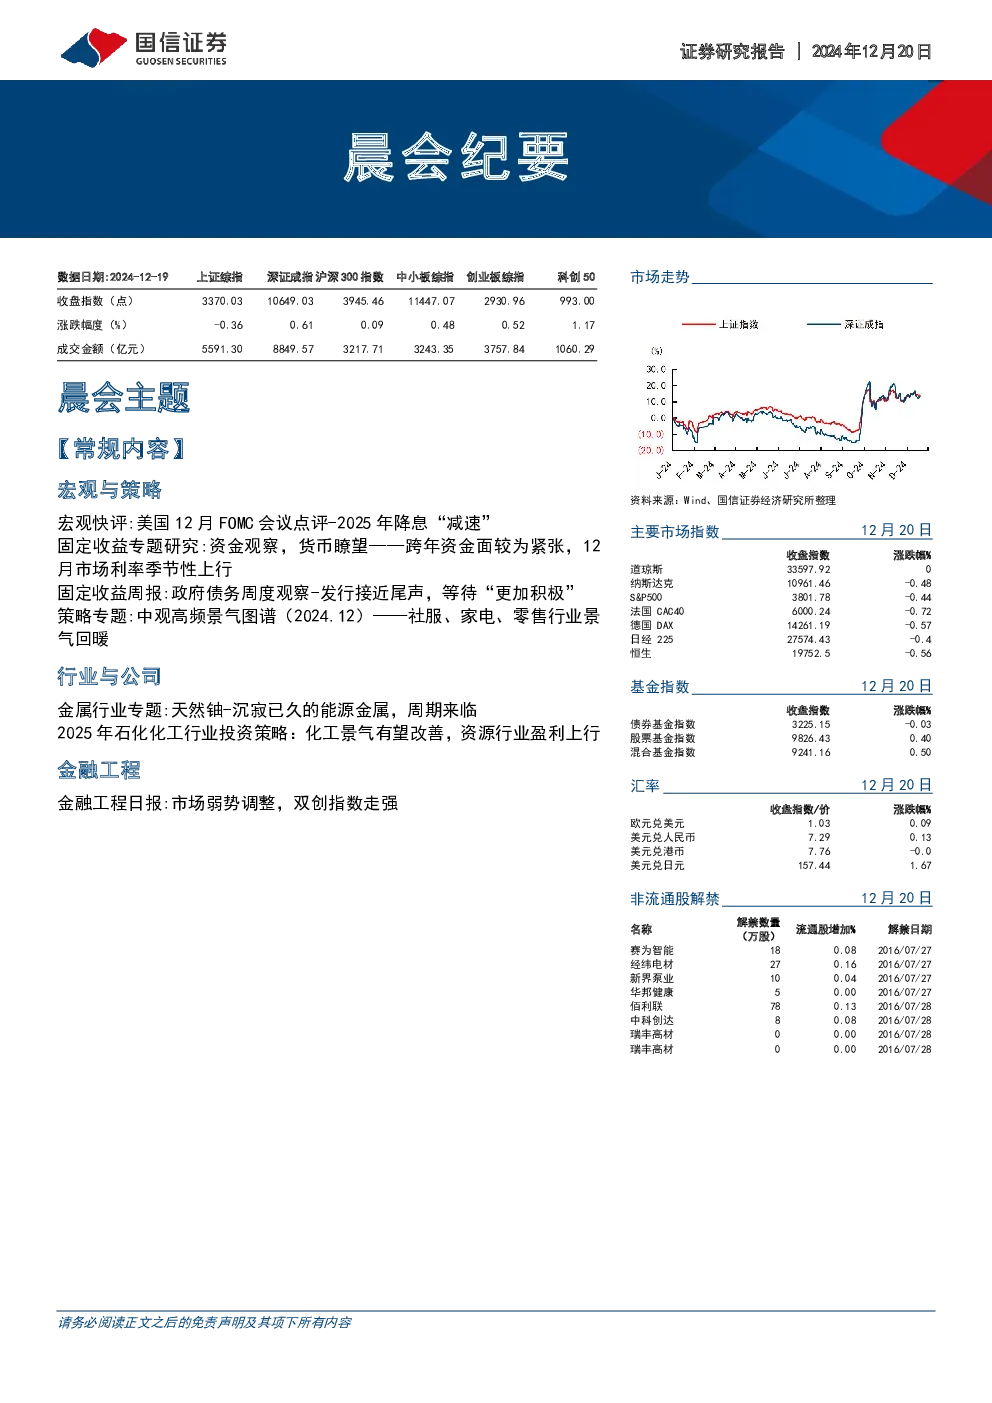
市场走势与宏观策略
- 美国12月FOMC会议点评:美联储降息25bp,将联邦基金利率目标区间下调至4.25-4.5%,维持缩表规模,暗示2025年降息“减速”。
- 资金观察与货币瞭望:跨年资金面较为紧张,12月市场利率季节性上行。海外美债短期利率向下运行;国内银行间和交易所回购利率月均值下行,短期债券收益率大多下行。
- 政府债务周度观察:2024年政府债务发行接近尾声,等待2025年提前批和更积极的财政政策。2025年财政政策更积极,赤字率提升至3.5-4.0%,新增地方专项债增加至4-4.5万亿。
- 中观高频景气图谱:社服、家电、零售行业景气回暖。上游资源品行业景气分化,中游制造业景气分化,下游消费行业景气分化,支撑性服务行业和金融行业景气上行。
行业与公司
- 金属行业专题:天然铀:铀需求受民用核电和军用属性双驱动,2027年需求将加速释放。铀供应一次供应缺口逐年扩大,二次供应部分变需求。供需平衡显示天然铀转向紧缺,预计2029年供需紧张。价格及催化因素包括科技巨头布局核电、矿山产量指引下调、地缘冲突加剧等。
- 2025年石化化工行业投资策略:化工景气有望改善,资源行业盈利上行。推荐石油、天然气、磷化工、钾肥、油脂化工、SAF等领域投资方向。预计2025年布伦特油价中枢在65-75美元/桶,WTI油价中枢在60-70美元/桶。
金融工程
- 金融工程日报:市场弱势调整,双创指数走强。通信、计算机、电子、综合金融、建筑行业表现较好,商贸零售、煤炭、食品饮料、房地产、石油石化行业表现较差。82只股票涨停,29只股票跌停,封板率67%,连板率16%。两融余额为18803亿元,占流通市值比重为2.4%。集成电路ETF溢价较多,中证2000ETF增强折价较多。机构关注利亚德、海天瑞声等股票,机构专用席位净流入较多的股票是浪潮信息、博士眼镜等。
市场数据