市场回顾
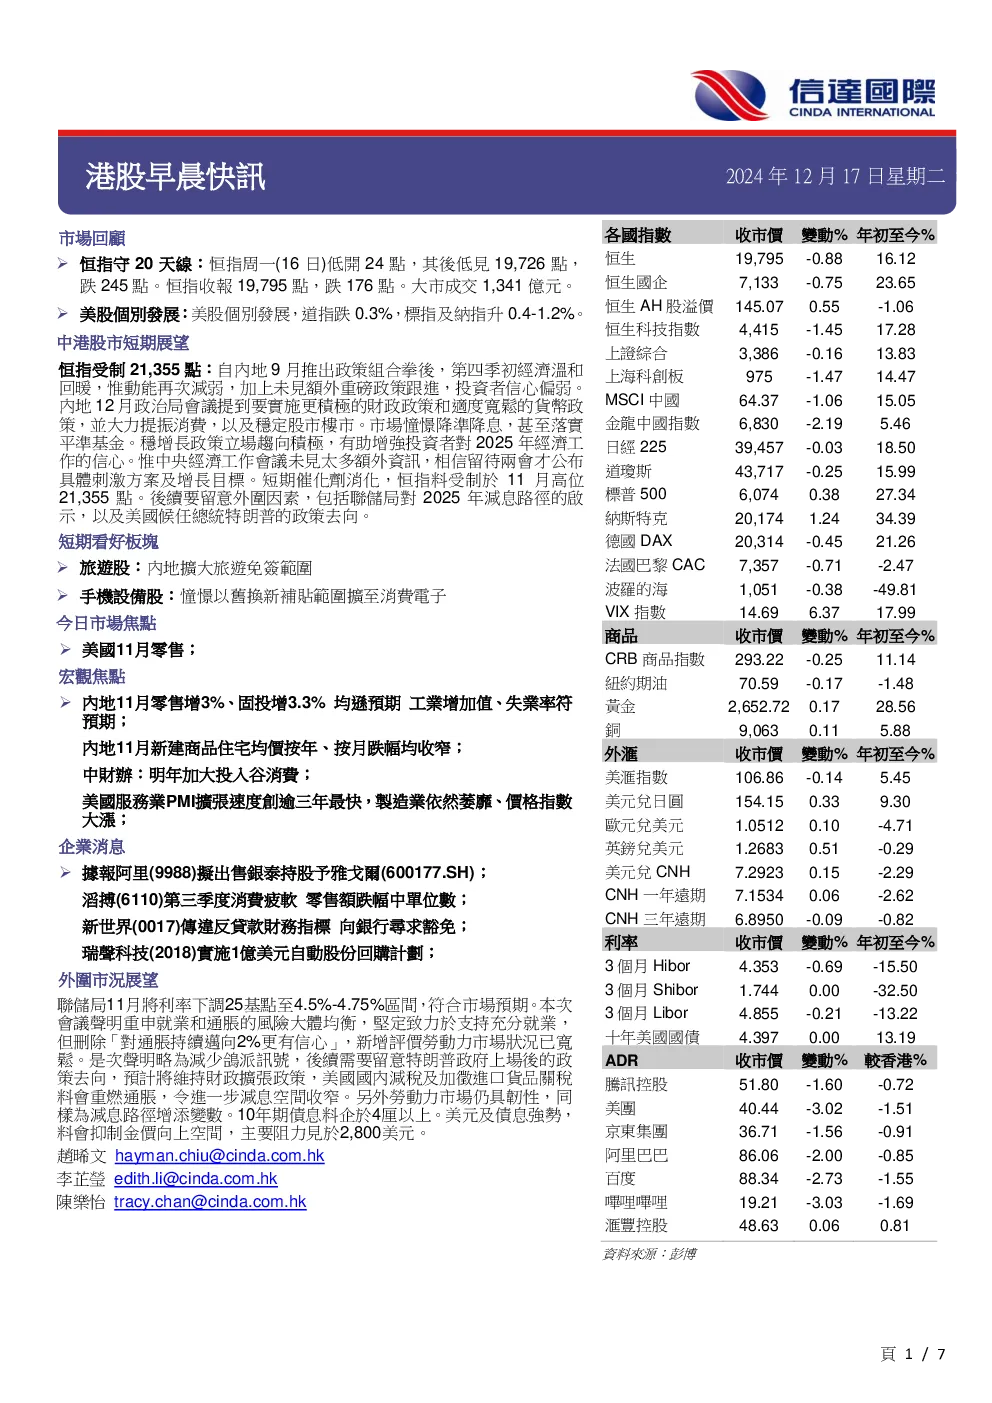
- 恒生指数守住20天线,收报19,795点,跌176点,成交1,341亿港元。
- 美股方面,道指跌0.3%,标普指及纳斯达克指分别升0.4-1.2%。
中港股市短期展望
- 恒生指数短期内受制于11月高位21,355点,关注外围因素如美联储减息路径及美国候任总统特朗普的政策走向。
- 短期看好板块:旅游股(内地扩大旅游免签范围)、手机设备股(以旧换新补贴范围扩至消费电子)。
宏观焦点
- 中国11月零售、固投增速均逊于预期,工业增加值、失业率符合预期。
- 中国11月新建商品住宅均价同比、环比跌幅均收窄。
- 中国首十一个月房地产开发投资同比跌10.4%。
- 中央财经办表示明年将加大投入促消费,实施更积极的财政政策和适度宽松的货币政策。
- 中国人民银行称将实施适度宽松的货币政策,适时降准降息。
- 国务院常务会议允许专项债用于土地储备、支持收购存量商品房,完善不同类型政府投资基金差异化管理机制。
- 穆迪上调中国明年GDP增长至4.2%,预计信贷趋稳,中央将继续推出刺激政策。
- 香港交易所宣布由2025年1月13日起,接受境外投资者使用“债券通”持仓中的在岸国债和政策性金融债作为“北向互换通”的抵押品。
企業消息
- 阿里拟出售银泰持股予雅戈尔。
- 滔搏第三季度消费疲软,零售额同比下跌中单位数。
- 新世界传违反贷款财务指标向银行寻求豁免。
- 瑞声科技实施1亿美元自动股份回购计划。
- 互程旅行:春节前热门线路机票涨幅逾倍。
- 朗普团队倡撤电动车税惠。
- “新美聯儲通訊社”:美联储准备放慢甚至停止降息。
- 美国服务业PMI扩张速度创逾三年最快,制造业依然萎靡、价格指数大增。
- 印尼称比亞迪廣汽可享零关税。
分析员保证
- 分析员赵晞文保证报告内所有观点均反映其真实看法,并保证其报酬与此报告内所有意见及建议无直接或间接关系。
免责声明
- 本报告由信达國際研究有限公司编写,意见由公司雇员搜集数据等分析后认真提出,公司不对分析或资料的准确性及全面性作出保证,客户或读者不应完全依赖报告内容作为投资准则,公司对任何因依靠本报告任何内容作出的任何买卖而招致之任何损失,概不承担任何责任。报告内容如有任何改变,恕不另行通知。报告所载之资料仅作参考之用,并不构成买卖建议。