市场回顾
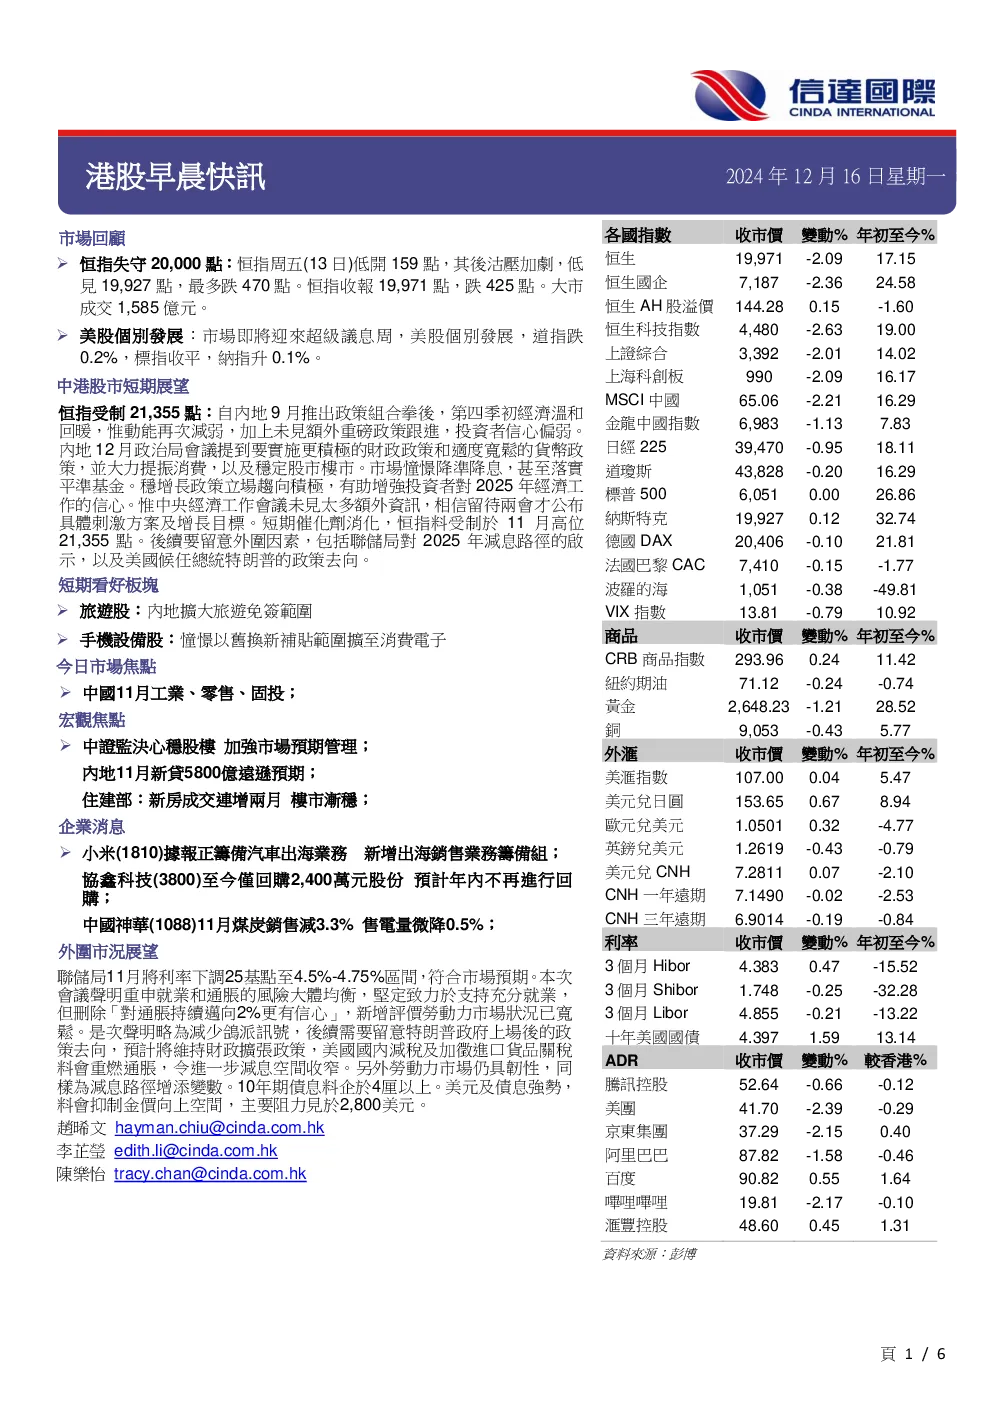
- 恒生指数失守20000点,收报19971点,跌425点,成交1,585亿港元。
- 美股个别发展,道指跌0.2%,标指收平,纳指升0.1%,市场即将迎来美联储议息周。
中港股市短期展望
- 恒生指数受制于11月高位21355点,因内地政策组合拳后经济动能减弱,投资者信心偏弱。
- 内地12月政治局会议提出实施更积极的财政政策和适度宽松的货币政策,提振消费和稳定股市,市场憧憬降准降息等政策。
- 中央经济工作会议未见太多额外信息,预计具体刺激方案及增长目标将在两会上公布。
- 短期看好板块:旅游股(内地扩大旅游免签范围)、手机设备股(以旧换新补贴范围扩至消费电子)。
今日市场焦点
- 中国11月工业、零售、固投数据。
- 宏观焦点:中证监决心稳股楼市加强市场预期管理;内地11月新增贷款5800亿远逊预期;住建部:新房成交连增两月楼市渐稳。
- 企业消息:小米筹备汽车出海业务、协鑫科技预计年内不再进行股份回购、中国神华11月煤炭销售降3.3%。
- 外围市况展望:美联储11月降息25基点至4.5%-4.75%区间,符合市场预期,但后续特朗普政府政策去向将对市场产生影响。
宏观焦点
- 中证监决心稳股楼市加强市场预期管理,提升市场监测、预警和应对的前瞻性、主动性,加强境内外联动监管。
- 何立峰促防金融风险强监管,金融系统要围绕防风险、强监管、促发展工作主线,逐业逐行逐单位强化金融监管。
- 内地11月新增贷款5800亿远逊预期,但个人房贷企稳回升,房地产市场呈积极变化。
- 住建部:新房成交连增两月楼市渐稳,一线城市带动二线、三线城市商品房成交增长。
- 内地在全范围实施个人养老金个人所得税优惠政策,对缴费、投资、领取环节均给予税收优惠。
- 发改委指1万亿人民币超长期特别国债全部安排完毕,用于国家重大战略实施和重点安全能力建设,以及支持设备更新和消费品以旧换新。
- 人行鼓励和支持银发经济企业在主板上市,支持符合条件的银发经济中小企业在创业板、北京证券交易所、全国中小企业股份转让系统上市或挂牌融资。
- 内地以旧换新带动产品销售额破1万亿人民币,汽车、家电、家装厨卫等领域表现突出。
- 港交所:香港ETP市场市值达4,630亿港元,ETF通扩容后,沪深港通共有242只合资格ETF。
- 二手楼市价两连跌成交淡静,中原城市领先指数(CCL)按周下跌0.57%,反映市场成交淡静,短期未见上升动力。
- 欧央行委员预告明年或进一步降息,因欧元区经济受到区内外政治不稳定和贸易战威胁。
企業消息
- 迈威生物拟来港发H股上市。
- 小米筹备汽车出海业务,新增出海销售业务筹备组,正进行市场调查、项目管理、电动汽车售后工程师等职位招聘。
- 小米汽车正在扩大产能,230天内交付量达10万辆,等待时间约4-5个月。
- 西安比亚迪年产量首破百万,目前西安工厂日产4000至4400辆。
- 赣锋锂业非洲马里Goulamina锂辉石项目一期投產,年产能约50.6万吨。
- 赤子城科技有意从市场购买股份,资金不超过2亿港元。
- 复星国际将加大在港投资布局,推动金融业数字化转型。
- 新华保险首十一个月原保费收入按年增2.2%。
- 群安在线首十一月保费收入311.51亿人民币增长13.9%。
- 中海油旗下美墨西哥湾油气子公司拟售予英力士,交易估值符合市场情况。
- 中国神华11月煤炭销售降3.3%,售电量微降0.5%。
- 金隅集团6.35亿人民币收购黑龙江水泥熟料生产线。
- 协鑫科技至今仅回购2400万港元股份,预计年底不再进行回购。
- 国航11月客运力投入按年升12.9%,旅客周转量升22%,平均客座率79.3%,按年上升5.9个百分点。