市场回顾
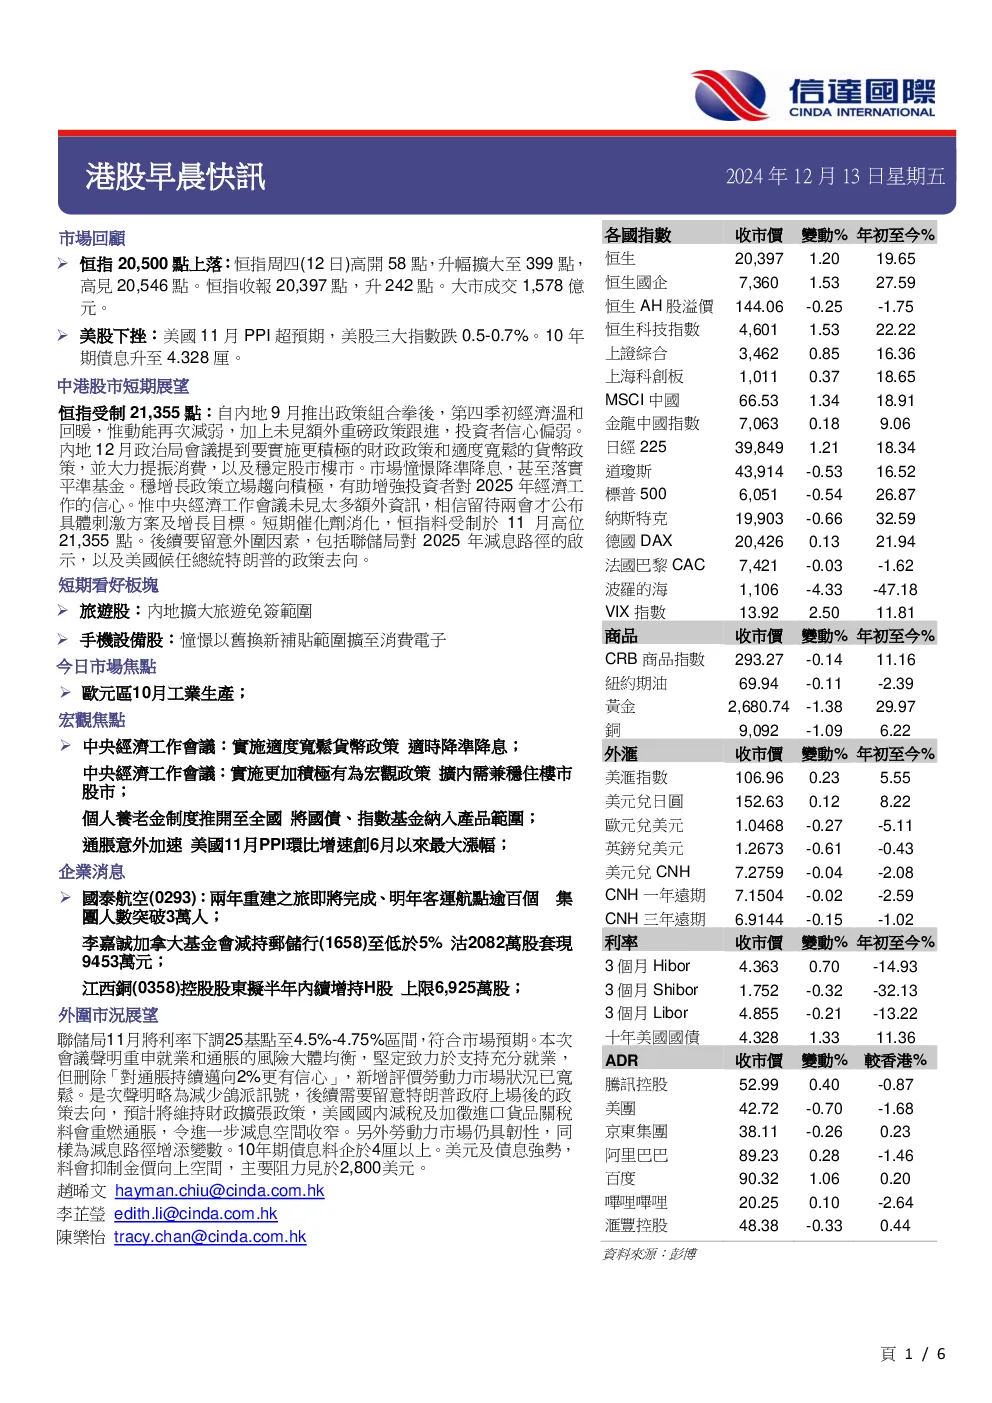
- 恒指20,500点上下波动,收报20,397点,升242点,成交1,578亿港元。
- 美股下挫,11月PPI超预期,三大指数跌0.5-0.7%,10年期美债息升至4.328厘。
中港股市短期展望
- 恒指受制21,355点,内地政策组合拳后经济温和回暖,但动能减弱,未见额外重磅政策。
- 12月政治局会议提及实施更积极财政政策和适度宽松货币政策,大力提振消费,稳定股市楼市。
- 市场憧憬降准降息甚至平准基金,稳增长政策立场趋积极,增强投资者对2025年经济工作的信心。
- 中央经济工作会议未见太多额外信息,相信留待两会公布具体刺激方案及增长目标。
- 短期催化剂消化,恒指料受制于11月高位21,355点,后续要留意外围因素,包括美联储对2025年减息路径的启示,以及美国候任总统特朗普的政策去向。
短期看好板块
- 旅游业股:内地扩大旅游免签范围。
- 手机设备股:憧憬以旧换新补贴范围扩至消费电子。
今日市场焦点
宏观焦点
- 中央经济工作会议:实施适度宽松货币政策,适时降准降息,保持流动性充裕。
- 中央经济工作会议:实施更加积极有为宏观政策,扩大内需,稳定楼市股市。
- 中央经济工作会议:持续用力推动房市止跌回稳,全方位扩内需。
- 国务院商务部:对与新一届美国政府经贸团队接触沟通持开放态度。
- 个人养老金制度推开至全国,将国债、指数基金纳入产品范围。
- 香港贸发局:预计明年整体出口增长达4%,电子产品出口增长13.5%。
- 美国明年一月起向中国多晶硅等加征关税。
- 通胀意外加速美国11月PPI环比增速创6月以来最大涨幅。
- 欧央行减息0.25厘符预期,改变前瞻指引,为明年继续减息打开大门。
- 拉加德:欧央行中性利率或较以前高一点,距离通胀目标越近,但抗通胀工作还没有结束。
- 瑞士央行超预期降息50个基点,旨在抑制瑞郎升值,防止通胀降至低于目标区间。
- 加拿大考虑对鈾和石油征收出口税报复特朗普加关税。
- 据报日本央行委员倾向下周议息维持利率不变,给予更多时间检视海外风险及明年工资展望启示。
- IEA月报:即使OPEC+推遲增產,明年石油也将供应過剩。
- 以军称可能对伊朗核设施发动袭击,油价短線拉升。
企業消息
- 小米:汽车行业正快速洗牌,手机行业也未洗牌完,将投入100亿美元发展汽车业务。
- 蔚来:2025年销量翻倍的目标很合理,明年预计交付44万辆。
- 傳蘋果iPhone和智能家居将改用内部蓝牙和Wi-Fi晶片。
- 輝达:对中國市场断供消息不实,中國是輝達的重要市場。
- 马化腾官媒撰文:加大投资推动数字产业为经济回升向好贡献力量。
- 京東物流与通用物流签署战略合作框架协议。
- 国泰航空:两年重建之旅即将完成,明年客运航点逾100个,集团人数突破3万人。
- 中国人民保险集团:十一個月财险保费收入增5.1%。
- 李嘉诚加拿大基金会减持郵储行至低於5%沽2082万股套现9453万元。
- 港交所:2025年底前技术上兼容T+1结算。
- 江西铜:控股股東拟半年内续增持H股上限6,925万股。
- 华润置地:11月总合同销售额258亿元人民币增6.9%。
分析员保证
本人趙晞文僅此保證,於此報告內載有的所有觀點,均準確地反映本人對有關報告提及的證券及發行者的真正看法。本人亦同時保證本人的報酬,與此報告內的所有意見及建議均沒有任何直接或間接的關係。
免責聲明
此報告乃是由信達國際研究有限公司所編寫。本報告之意見由本公司雇員搜集各數據等分析後認真地提出。本公司認為報告所提供之資料均屬可靠,但本公司並不對各有關分析或資料之準確性及全面性作出保證,客戶或讀者不應完全依賴此一報告之內容作為投資準則。各項分析和資料更可能因香港或世界各地政經問題變化時移而勢異有所調整,本報告之內容如有任何改變,恕不另行通知。本報告所載之資料僅作參考之用,並不構成買賣建議。公司對任何因依靠本報告任何內容作出的任何買賣而招致之任何損失,概不承擔任何責任。本報告之全部或部分內容不可複製予其他任何人仕。