宏观与策略
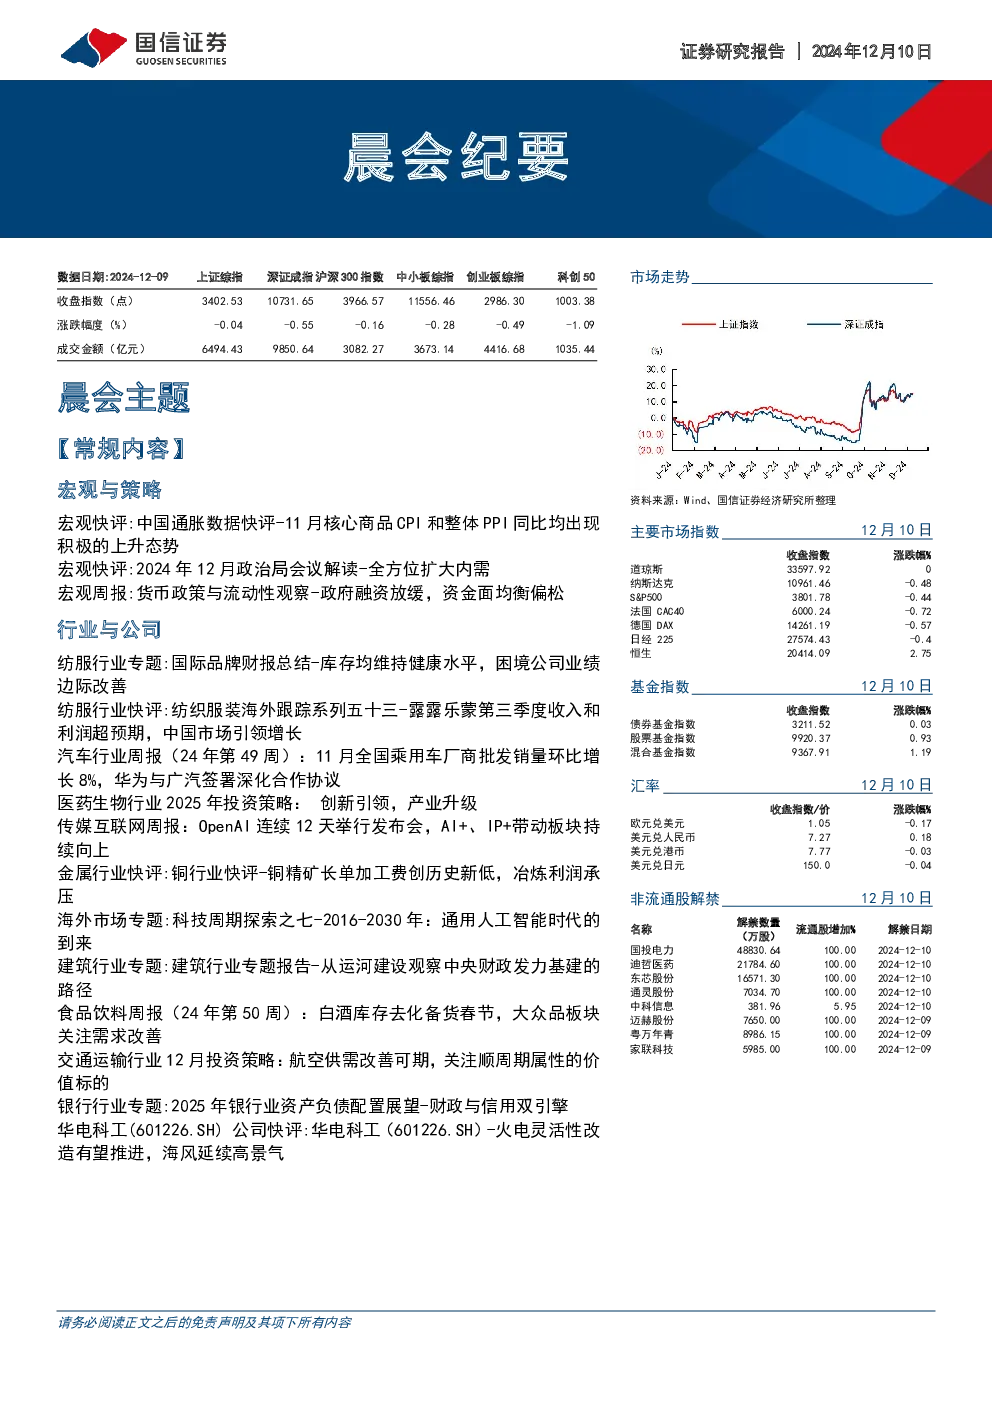
- 通胀数据:11月CPI同比小幅回落,PPI同比降幅收窄,显示国内综合通胀同比出现企稳回升迹象,核心商品CPI和整体PPI同比均出现积极上升态势。预计12月国内综合通胀同比有望继续温和上升。
- 12月政治局会议:会议强调“实施更加积极有为的宏观政策,扩大国内需求”,表明2025年国内财政政策力度将明显增强,货币政策宽松空间将进一步打开。政策将聚焦稳增长,通过财政支出向消费端倾斜、提高投资效益、加大民生保障力度等措施,推动经济持续回升向好。
- 货币政策与流动性:上周政府融资放缓,资金面均衡偏松。央行公开市场操作净投放流动性,银行间市场质押回购成交额增加,债券发行规模有所下降。
行业与公司
- 纺服行业:国际品牌财报显示库存维持健康水平,困境公司业绩边际改善。品牌收入增速分化,Deckers、迅销、Lululemon表现较好,Nike转差。大中华区增速环比向下,北美地区增速环比向上,EMEA/欧洲区域持续承压。批发渠道收入普遍环比改善,Adidas/Deckers/PUMA直营增速领先。全财年收入增速指引有差异,盈利水平预期同比波动较小。
- 汽车行业:11月全国乘用车厂商批发销量环比增长8%,新能源汽车销量同比大幅增长。市场关注智驾进展、车型相关、华为车业务等。中长期维度,关注自主崛起和电动智能趋势下增量零部件机遇。一年期维度,看好强新品周期的华为汽车及车型元年的小米汽车产业链。
- 医药生物行业:医药行业需求增长稳定,且呈现需求升级的趋势。行业正经历供给侧结构性改革,有望于2025年进入新一轮增长周期。多元化支付体系有望推动卫生总费用在GDP中占比持续提升。药品及器械集采接近尾声,服务端改革将是2025年医保改革重点。建议优先配置创新药、创新器械、医疗设备等细分行业。
- 传媒互联网行业:OpenAI连续12天举行发布会,AI+、IP+带动板块持续向上。传媒板块本周表现亮眼,跑赢沪深300和创业板指。重点关注OpenAI发布新功能、Meta推出Llama3.370B、马斯克的xAI再获60亿美元融资等事件。建议持续看好AI应用及IP谷子行业机会,中长期关注景气底部修复。
- 金属行业:铜精矿长单加工费创历史新低,冶炼利润承压。近几年铜粗炼产能集中投放,导致粗炼产能相对于精矿过剩,精矿加工费可能持续承压。国内大型上市铜冶炼企业抗风险能力强,冶炼技术处于全球领先水平,在极低加工费的情况下仍能保持一定利润。
- 海外市场:科技周期探索之七-2016-2030年:通用人工智能时代的到来。从CPU到GPU的切换,比特币、云计算、新能源车成为三大算力应用。大模型的出现,AI翻开了崭新的一页。AIAgent或将成为下一个风口。
- 建筑行业:水运投资持续高景气,重大运河工程加速落地。运河建设直接经济效益有限,但社会综合效益显著。中央财政补贴重大项目,有效推动重大基建项目落地。建议重点关注水运、铁路、水电、核电等重大战略工程建设机遇。
- 食品饮料行业:白酒库存去化备货春节,大众品板块关注需求改善。汾酒品牌表达更加自信,行业长期积极因素增加。大众品板块业绩表现分化,关注需求改善。啤酒、零食、速冻食品、调味品、乳制品、软饮料板块分别呈现不同态势。
- 交通运输行业:航运方面,油运运价继续分化,集运方面运价或相对较为分化。航空方面,近期民航票价同比降幅明显收窄,经营底部已过,未来民航供需缺口将持续缩小,航司盈利能力将持续修复。快递方面,四季度行业竞争维持温和态势,中期来看,行业价格竞争可能存在反复。物流方面,看好优质物流龙头企业的发展机会。
- 银行行业:2025年银行业资产负债配置展望-财政与信用双引擎。预计2025年M2增速约9.0%,社融增速约8.8%。政策主线重新聚焦稳增长,实施更加积极的财政政策和适度宽松的货币政策。建议积极布局经济敏感度高的优质成长行。
- 华电科工(601226.SH):火电灵活性改造有望推进,海风延续高景气。公司新签合同续创新高,已中标暂未签订销售合同23.63亿元,其中对应Q3新签订单22.1亿元,同比+21.1%,已参建海上风电项目30余个。积极布局氢能、醇氨、重力储能等新业务。下调盈利预测和评级,给予“中性”评级。