市场回顾与展望
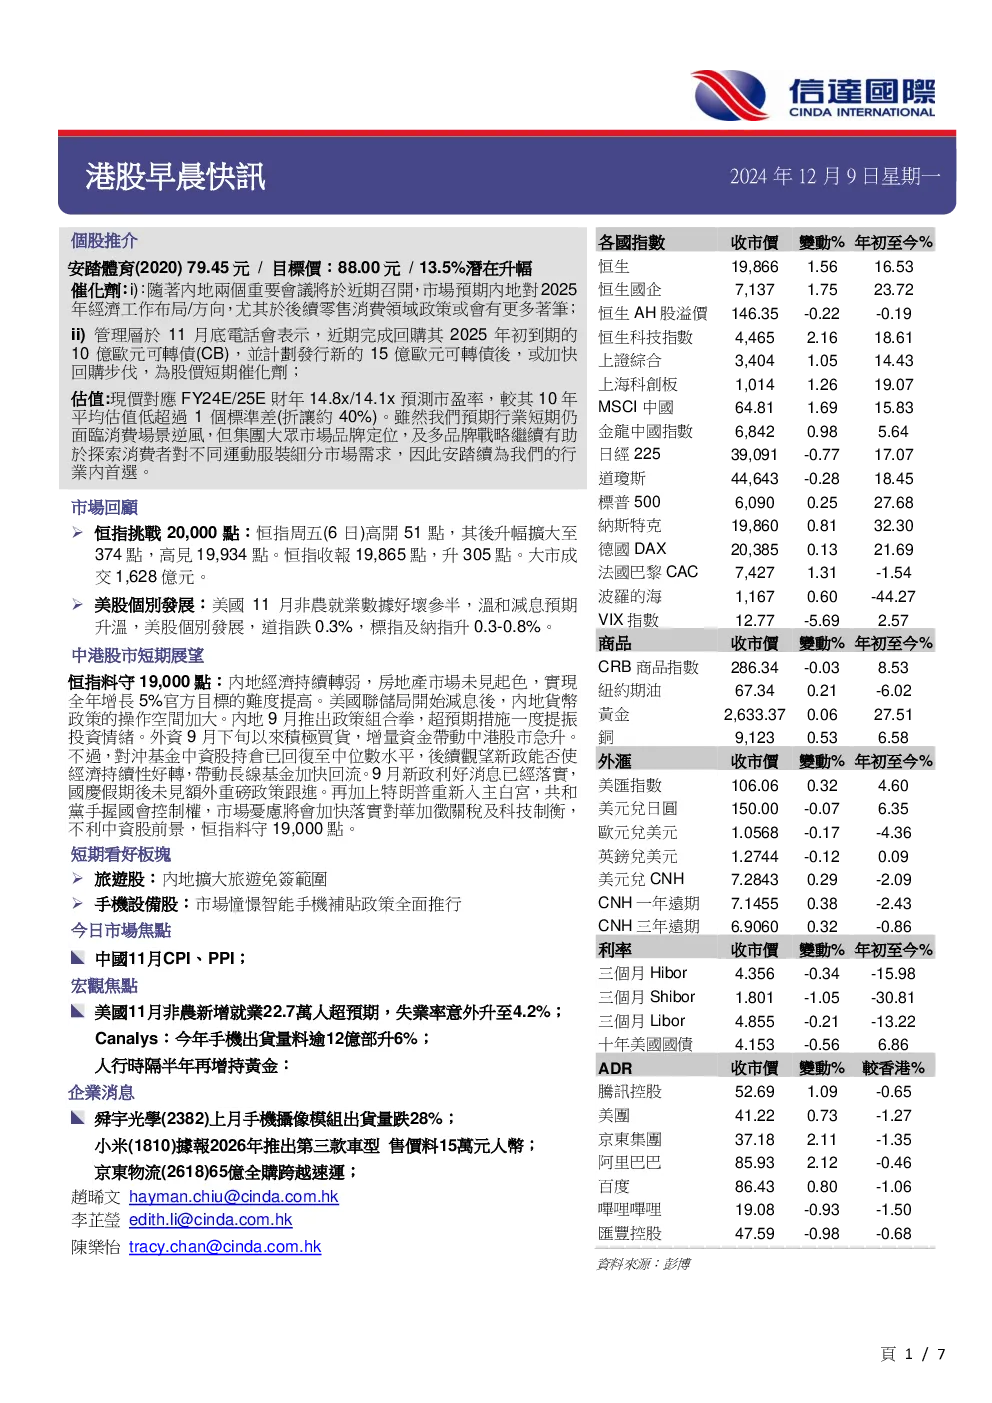
- 恒指挑战20,000点,收报19,865点,升305点,成交1,628亿港元。
- 美股个别发展,道指跌0.3%,标指及纳指升0.3-0.8%。
- 预计恒指守19,000点,因内地经济持续转弱,房地产市场未见起色,美国联储局开始减息后,内地货币政策操作空间加大。
- 短期看好板块:旅游股(内地扩大旅游免签范围)、手机设备股(市场憧憬智能手机补贴政策全面推行)。
宏观焦点
- 人行时隔半年再增持黄金,外储按月上升48.1亿港元,扭转上月大幅减少状况。
- 官媒:货币政策将持续增加逆周期调控力度,提升支持实体经济精准性及有效性。
- 广州:符合条件存量房可转化为配售型保障性住房,建设筹集配售型保障性住房可获政策支持。
- 金融监管总局:支持境外机构投资保险市场,推动新能源汽车险发展政策措施。
- 报道指华尔街资金通过杠杆ETF买入包括A股在内产品规模创历史新高,多家外资机构看好2025年中国股市。
- 港11月底官方外汇储备资产增至4,251亿港元。
- 陈茂波:每年削政府经常开支1%,2024/25财年度恐录得综合赤字约1000亿港元。
- 香港旅议会:12月访港旅客料增5%至10%。
- 美拟表决234亿拨款拆华电讯设备,白宫去年10月寻求的额外近31亿美元拨款至今尚未批出。
- 特朗普:无意撤换联储局主席鲍威尔。
- 美国11月非农新增就业22.7万人超预期,失业率意外升至4.2%。
- 美国国防授权法案最终协议文本未列入《生物安全法》。
- 日本第三季经济按季年率终值上修至增长1.2%胜预期。
- 韩国总统避过弹劾但遭刑事调查,韩国股市早市下滑。
- Canalys:今年手机出货量料逾12亿部升6%。
- 电动汽车销量十强中资车企占一半,小米销量在短短6个月内便超越丰田和日产汽车。
- 中国11月CPI、PPI;Canalys:今年手机出货量料逾12亿部升6%;人行时隔半年再增持黄金。
企業消息
- 舜宇光学上月手机摄像模组出货量跌28%。
- 小米据报2026年推出第三款车型售价料15万元人民币。
- 京東物流65亿全购跨越速運。
- 阅文集團建议进行股份回购最高资金总额12亿港元。
- 顺丰控股获准分拆顺丰基础设施REIT到深圳上市。
- 時代電氣拟斥最多17亿人民币回购股份。
- 保利置業11月合同銷售金額按年增65%。
- 碧桂園力拚保交房設農民工專賬付薪。
- 世茂集團首11月合約銷售額跌22%單11月升12%。
- 利福中國獲劉鑾鴻溢價22%提私有。
- 中車夥港鐵澳洲競投悉尼地鐵。
- 龍源電力11月完成發電量按年下降19.35%。
- NBA據報與金沙中國簽5年協議每年在澳門舉辦2場季前賽。
個股推介
- 安踏體育(2020):目标价88.00元,潜在升幅13.5%。
- 基本面:管理层表示今年双十一表现大致符合预期,线上折扣按年改善,退货率较往年增加,但重申库存处健康水平;4Q24以来销售环比改善,除双十一活动促销旗延长外,加上秋冬服饰需求于11月增加;旗下Amer早前公布季绩(3Q24)胜市场预期,再上调FY24E业績指引,并對FY25E指引樂觀。
- 催化劑:内地两个重要会议将於近期召開,市场预期内地对2025年经济工作布局/方向,尤其於后续零售消费领域政策或會有更多著筆;管理层於11月底電話會表示,完成回購其2025年初到期的10億歐元可轉債(CB),並計劃發行新的15億歐元可轉債後,或加快回購步伐。
- 估值:现价对应FY24E/25E财年14.8x/14.1x预测市盈率,较其10年平均估值低超過1個標準差(折讓約40%)。虽然我们预期行业短期仍面臨消费場景逆風,但集團的大眾市場品牌定位,及多品牌戰略繼續有助於探索消費者對不同運動服裝細分市場需求。
- 技术走势:股价近日於250天線现支持,周五(6日)於成交配合下初步突破250天線,加上14日RSI已由低位回升,MACD「熊差」收窄並與股價呈「底背馳」,有利股價回升。