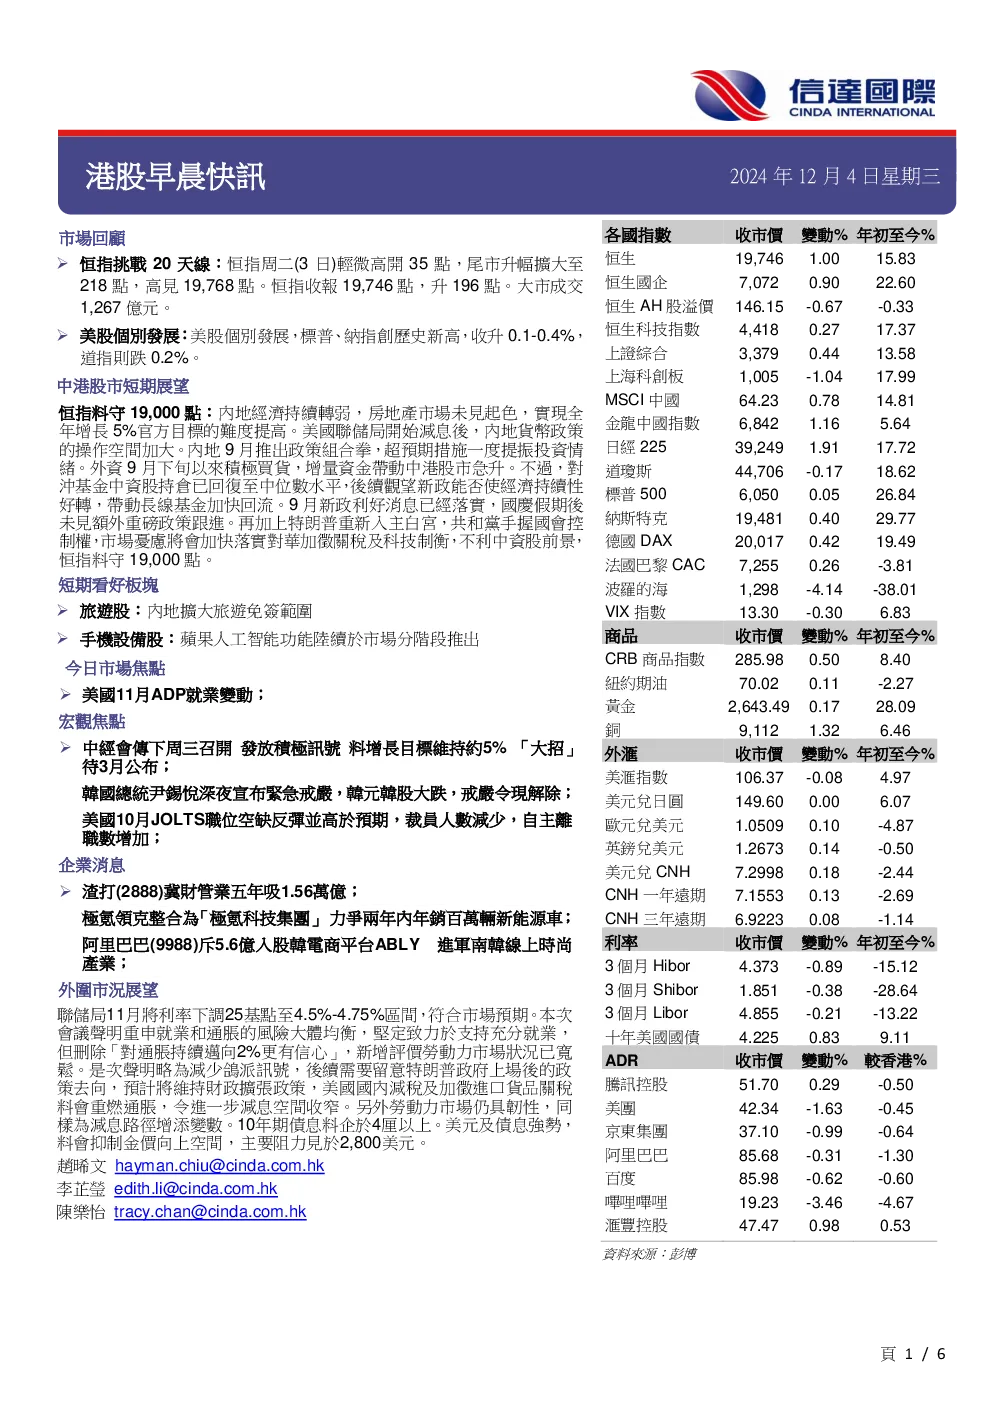
市场回顾
- 恒生指数周二(3日)轻微高开35点,尾市升幅扩大至218点,收报19,746点,升196点。大市成交1,267亿港元。
- 美股方面,标普和纳指创历史新高,收升0.1-0.4%,道指则跌0.2%。
中港股市短期展望
- 预计恒生指数将守在19,000点。原因包括内地经济持续转弱、房地产市场未见起色,实现全年增长5%的目标难度提高。美国联储局开始减息后,内地货币政策的操作空间加大。
- 外资自9月下旬以来积极买入,增量资金带动中港股市急升。但对冲基金中资股持仓已回复至中位数水平,市场观望新政能否使经济持续性好转,带动长线基金加快回流。
- 9月新政利好消息已落实,国庆假期后未见额外重磅政策跟进。特朗普重新入主白宫,共和党手握国会控制权,市场忧虑将加快落实对华加征关税及科技制衡,不利中资股前景。
短期看好板块
- 旅游业股:内地扩大旅游免签范围。
- 手机设备股:苹果人工智能功能陆续于市场分阶段推出。
今日市场焦点
宏观焦点
- 中经会传闻下周三召开释放积极信号,料增长目标维持约5%,“大招”待3月公布。
- 人行向内银“摸底”债息即弹:10年期债息失守2厘水平,人行近日向银行下发开展国債收益率跌破2厘的快速调研通知。
- 发改委促平等对待国企民企:加快推动出台民營經濟促進法,从制度和法律上把對國企民企平等對待的要求落實下來。
- 多地上调房贷利率下限,专家:仍处於歷史低位。
- Tesla内地批发量跌4.3%:11月批发销量7.88万辆,按年降4.3%,按月增15.5%。
- 内地四协会:美晶片不可靠慎买:建议中国企业谨慎采购美国晶片。
- 中国反制禁“两用物项”输美:加强相关两用物项对美国出口管制,原则上禁止了包括鎵、鍺在内的一些物项对美出口。
- 特首:降开支慎开源填财赤拓新市场增收入,审计署检视政府花費。
- 高球场起楼环评败诉恐影响公屋供应:香港高尔夫球会就粉岭高尔夫球场用地环评报告提出的司法覆核,获高院法官裁定球会大部分胜诉。
- 香港第三季港口货物吞吐量同比下跌3.5%。
- 韩国总统尹锡悦深夜宣布紧急戒严,韩元韩股大跌,戒严令现解除。
- 美国10月JOLTS职位空缺反彈並高於預期,裁員人數減少,自主離職數增加。
- 美国“网络星期一”续强劲销售额135亿美元胜预期。
- TikTok Shop美国“黑色星期五”单日销售额逾1亿美元。
企業消息
- 毛戈平暂获252亿孖展超购119倍。
- 百度12月4日将正式发布Apollo开放平台10.0。
- 商汤科技完成组织架构调整,重点发展AI云和通用视觉模型。
- 阿里巴巴斥5.6亿入股韩电商平台ABLY进军韩国线上时尚产业。
- 据悉腾讯元宝开放文生视频功能申请试用。
- 阅文:中国剧成东南亚视频点播市场第二大娱乐内容,将进一步把中国IP产业模式应用海外。
- 極氪领克整合为“極氪科技集團”力争两年内年銷百萬輛新能源車。
- 越秀地产十一月合同销售降约15.6%。
- 雅居乐11月预售额12亿人民币下降46.2%。
- 越秀19亿夺广州海珠区住宅地。
- 渣打冀财富管理业五年吸1.56万亿。
- 第一太平拟分拆Maynilad菲上市。
- 中电信启动北斗短报文终端伙伴合作计划,华为、小米及中兴等参与。