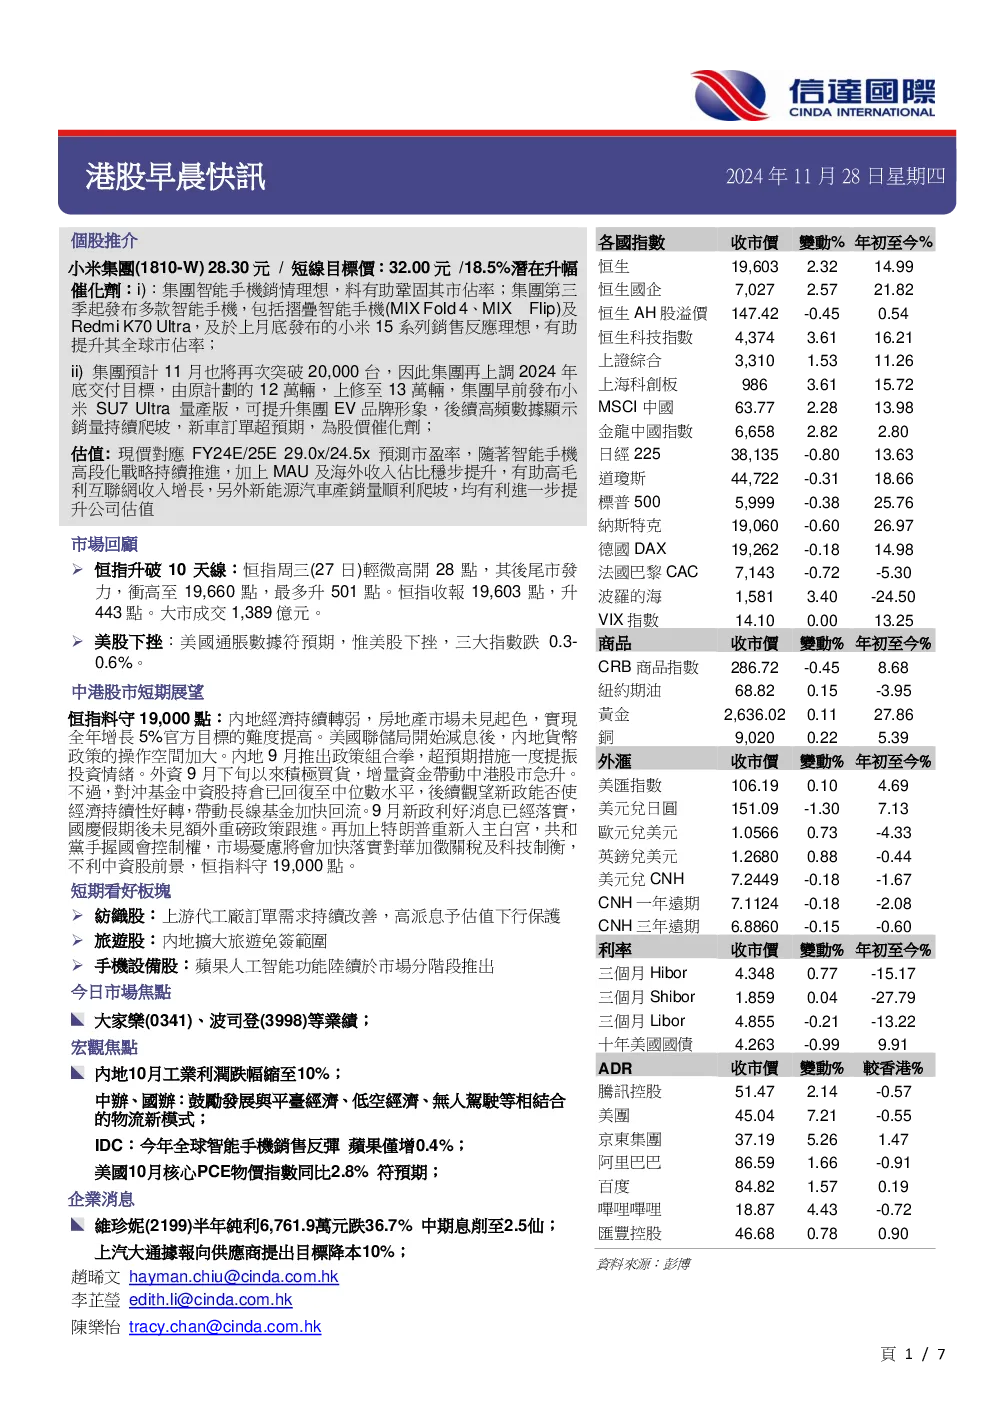
市场回顾
- 恒生指数升破10天线,收报19603点,升443点。
- 美股下挫,三大指数跌0.3-0.6%。
- 中港股市短期展望:恒指料守19000点,内经济持续转弱,政策操作空间加大,外资积极买入,但需观望新政能否带动经济好转。
短期看好板块
- 纺织股:上游代工厂数单需求持续改善,高派息予估值下行保护。
- 旅游业:内地扩大旅游免签范围。
- 手机制造设备股:苹果人工智能功能陆续推出。
今日市场焦点
- 大家乐、波司登等业绩。
- 宏观焦点:内地10月工业利润跌幅缩至10%,中办、国办鼓励发展平台经济、低空经济、无人驾驶等物流新模式,央行等七部门推进金融机构数字化转型,深圳市金融办推动上市公司总市值突破15万亿。
- 企業消息:维珍妮半年纯利跌36.7%,上汽大通向供应商提出目标降本10%,李书福增持吉利,恒大苦主促代调查,Dynam料业界成本上升购并陆续有来。
個股推介:小米集團(1810-W)
- 基本面:3Q24业绩胜市场预期,收入及经调整净利润超预期,IOT、互联网、EV收入及毛利率均超市场预期,手机毛利率下滑被抵消。高端手机战略推进,出货量占比提升,ASP及毛利率提升。IDC数据显示,全球智能手机出货量增长,小米市占率持平。
- 催化劑:发布多款智能手机,包括折叠手机及Redmi K70 Ultra系列,小米15系列销售理想。小米SU7 Ultra销量爬坡,交付量超预期,提升EV品牌形象,新车型或于年底至2025年初发布。
- 估值:市场预期公司2023-2026财年收入及盈利年复合增长分别为20.8%/18.0%,增速加快。现价对应FY24E/25E 29.0x/24.5x市盈率,随着智能手机高段化及互联网业务增长,新能源汽车销量爬坡,有利提升公司估值。
- 技术走势:股价近日受制30元关口回落,但仍处今年8月以来短期升轨,续利完成整固后上试高位。
- 买入价:27.00元,目标价32.00元,支持位23.00元。
宏观焦点
- 内地10月工业利润跌幅缩至10%,多行业盈利好转。
- 中办、国办鼓励发展平台经济、低空经济、无人驾驶等物流新模式,目标到2027年社会物流总费用与GDP比率降至13.5%左右。
- 央行等七部门推进金融机构数字化转型,加强数字金融相关新型基础设施建设。
- 深圳市金融办推动上市公司总市值突破15万亿,目标未来3年总市值增加超1倍。
- 《王者荣耀》卫冕全球手遊收入冠军,月收入环比增长10%。
- 10月内地市场手机出货量同比增长1.8%,5G手机占比90.1%。
- IDC:今年全球智能手机销售反弹,苹果仅增0.4%。
- 港10月樓价终止5连跌,减息带动回升。
- 美国核心PCE物价指数同比2.8%,符合预期。
- 美国Q3实际GDP年化季环比2.8%,PCE物价指数下修至2.1%。
- 美国上周首申失业金人数维持低位,续请失業金人数创2021年11月以来最高。
- 美国耐用品訂單扭轉两连跌,环比漲0.2%但不及预期。
企業消息
- 渣打探討出售波札那、烏干達與贊比亞財富管理及零售銀行業務。
- 维珍妮半年纯利跌36.7%,中期息削至2.5仙。
- 寶光實業中期虧損擴大至5536萬。
- 上汽大通据报向供应商提出目标降本10%。
- 李书福增持吉利,持股量升至41.4%。
- 恒大苦主促代调查,深圳抗議分三路向各部門施壓。
- Dynam料业界成本上升购并陆续有来,新装机市占率6.2%。
- 红米K80 Pro售价3699元人民币起,REDMI手机11年间全球出貨量逾11億部。
- 威高國際中期虧損擴至4,870萬元。
- 清晰醫療中期虧損收窄至1,857萬元。
- 粤海投資建議派特別息。