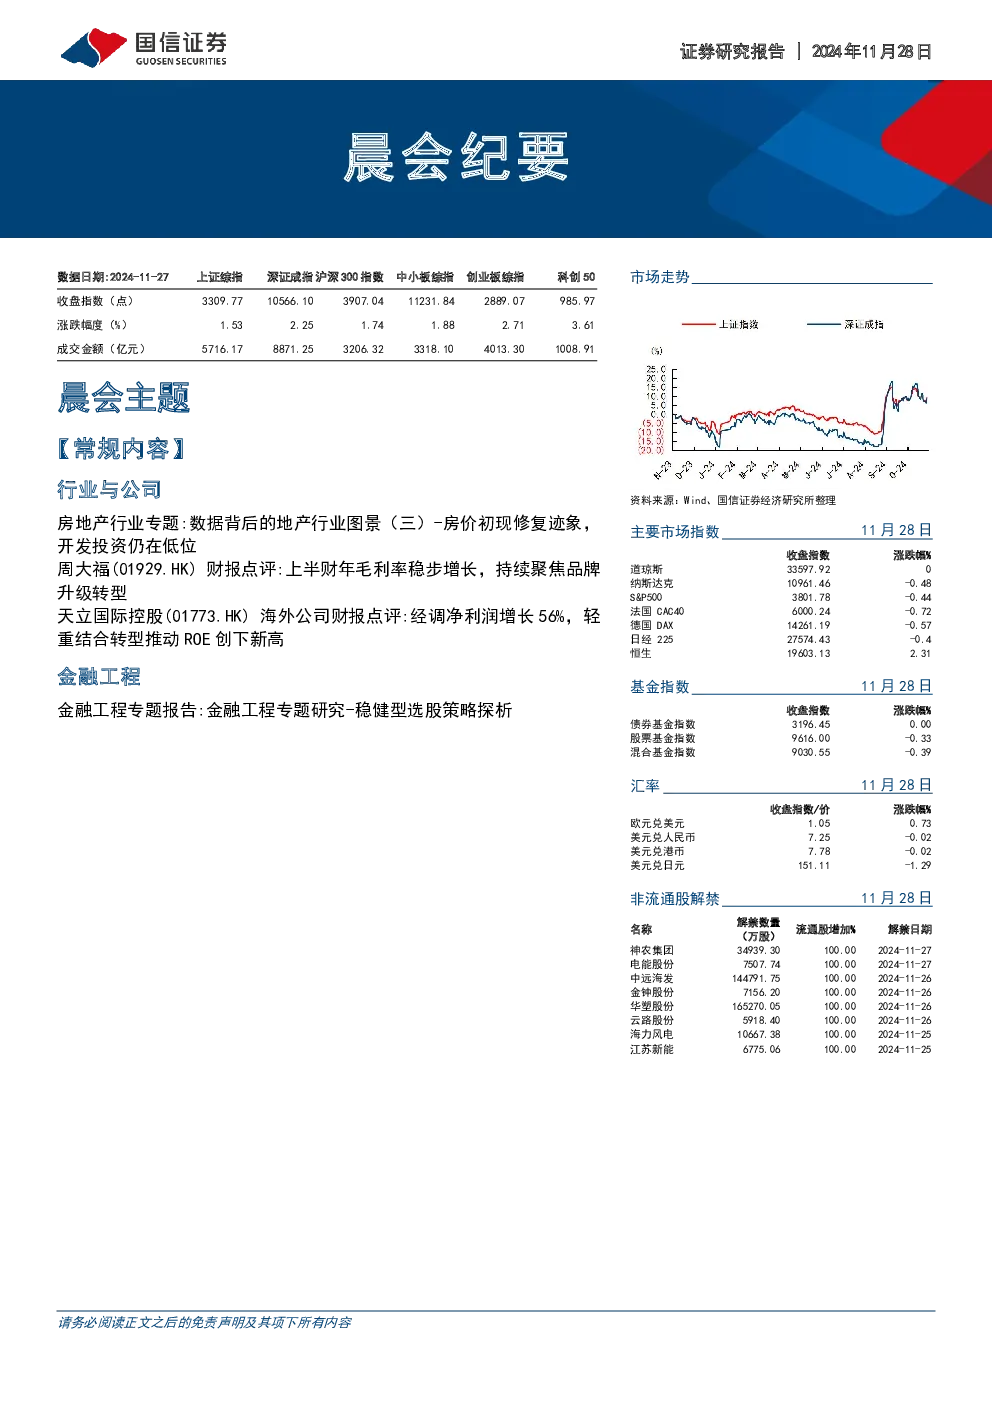
房地产行业专题:数据背后的地产行业图景(三)-房价初现修复迹象,开发投资仍在低位
- 销售与价格:2024年1-10月,商品房销售额同比-20.9%,降幅收窄;10月单月同比-1.0%,首次转正。30城新建商品房成交面积同比-29%,10月单月同比-5%;18城二手住宅成交套数同比+1%,10月单月同比+28%。房价初现修复迹象,10月70个大中城市二手住宅销售价格环比首次转正,一线城市尤为明显。
- 开发投资:2024年1-10月,房地产开发投资额同比-10.3%,降幅扩大;10月单月同比-12.3%,降幅扩大。土地购置项拖累加深,百强房企权益拿地额同比-39%,10月单月同比-42%。
- 房企融资:2024年1-10月,房企到位资金同比-19.2%,降幅收窄;10月单月同比-10.8%,降幅收窄。定金及预收款、个人按揭贷款同比降幅均持续收窄,非银融资改善。
- 开竣工:新开工面积同比-22.6%,10月单月同比-26.7%;竣工面积同比-23.9%,10月单月同比-20.1%。
- 投资建议:建议关注房地产市场和房价走势,后续行情取决于楼市量价修复的持续性及政策落地进度。推荐保利发展、中国海外发展、华润置地等。
周大福(01929.HK)财报点评:上半财年毛利率稳步增长,持续聚焦品牌升级转型
- 业绩:2025上半财年实现收入394.08亿港元,同比-20.43%;归母净利润25.3亿港元,同比-44.4%。中期派息每股0.2港元,上半财年派息率约78.9%,计划回购不超过20亿港元股份。
- 品牌转型:聚焦高工艺产品,附加值提升;净关店240家,期末门店总数7346家,加强门店体验。
- 财务表现:毛利率31.41%,同比+6.5pct;销售费用率/管理费用率分别同比+1.71pct/+1.04pct至10.58%/4.59%。
- 风险提示:金价波动、门店调整、新品推广。
- 投资建议:下调2025-2027财年归母净利润至52.51/61.54/68.84亿港元,对应PE分别为13/11.1/10倍,维持“优于大市”评级。
天立国际控股(01773.HK)海外公司财报点评:经调净利润增长56%,轻重结合转型推动ROE创下新高
- 业绩:2024财年实现收入33.21亿元/+44.2%;净利润5.56亿元/+66.3%;经调整净利润5.77亿元/+56.4%。
- 业务表现:综合教育业务收入+43%,产品销售业务收入+66%,综合后勤+23%,托管业务+53%。
- 财务表现:经调整净利润率17.4%;毛利率33.7%;期间费用率12.5%。
- 转型与回报:轻重资产结合,ROE提升至24.3%;斥资约1.4亿港币回购股份,维持30%分红率。
- 风险提示:政策变动、人才流失、增量业务开拓失败、在校生增长不及预期。
- 投资建议:上调2025-2027年收入预测为45.5/61.7/82.9亿元,归母净利润预测为7.8/10.6/14.8亿元,对应PE为10.5/7.7/5.5x,维持“优于大市”评级。
金融工程专题报告:金融工程专题研究-稳健型选股策略探析
- 高收益与波动:长期收益较高的指数波动未必高,A股价值风格基金收益不输成长风格基金。
- 基民真实收益:基民真实收益增长落后于基金净值增长,基民真实收益越高的基金其持有体验感越好。
- 高基民真实收益基金特征:低波动、低估值、低换手、高股息。
- 稳健股票池构建:低波动、低估值、低换手、高股息因子合成稳健复合因子,构建股票池,年化收益13.81%,相对中证800全收益指数年化超额7.31%。
- 稳健精选组合:因子增强后年化收益26.53%,每年战胜中证红利全收益指数与红利低波100全收益指数。
- 组合特征:偏向高股息、低估值、低Beta、低换手、低波动风格,平均股息率4.26%。