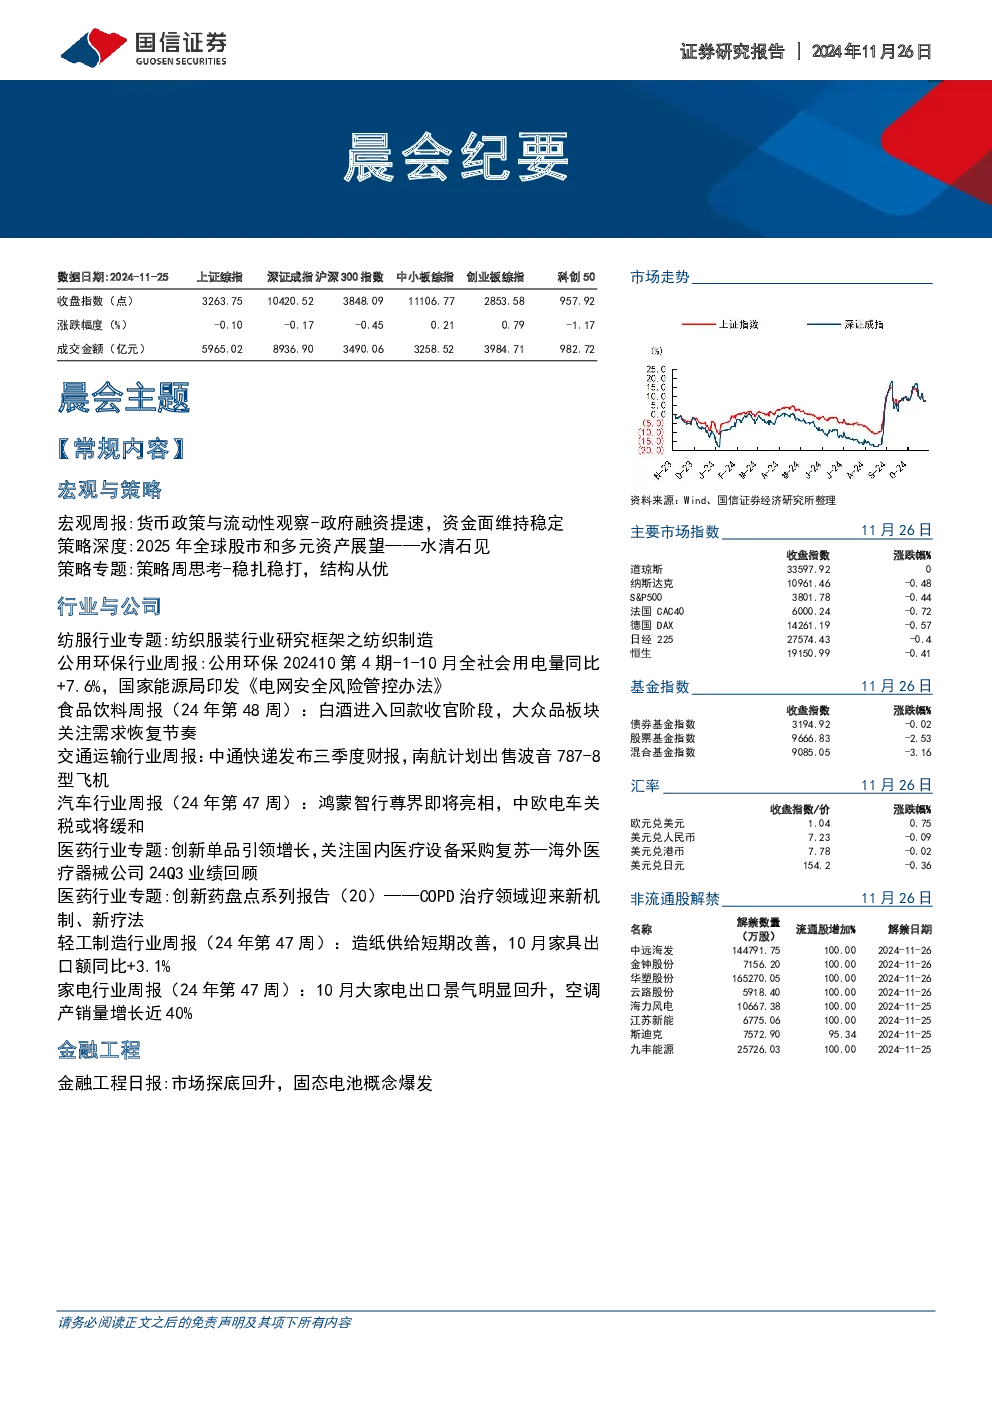
宏观与策略
- 货币政策与流动性观察:政府融资提速,央行加大投放力度呵护流动性,资金面维持稳定。海外央行政策无重大变化,市场预期美联储12月降息概率为52.7%。国内流动性方面,再融资专项债加速发行,资金利率稳中有降,非银-银行流动性分层有所改善。国信货币政策力度指数较前一周下降0.02,位于103.29。
- 2025年全球股市和多元资产展望:对海外主要股票市场的排序为德国>英国>印度>美国>越南>法国。印度股市有望在2025年止跌回升,越南股市面临不确定性较大,美国股市短期震荡,欧洲主要股市总体回升。对全球主要商品的排序:黄金>铜>石油>日元/美元>美债。
- 策略周思考:市场赚钱效应快速收敛,中小盘优于大盘,成长逊于价值。跨年行情与春季躁动展望:弹性适中,低估值结构存在脉冲式受益机会。中期供需变化遇上“特朗普交易”的行业线索:有色、电子、汽车、机械、电力设备或迎拐点。
行业与公司
- 纺服行业:中国纺织业雄踞全球,低附加值加工产业向东南亚迁移,头部纺企海外扩张构建新增长曲线,中国纺织产业升级大势趋。10月越南纺织品和鞋类出口增速大幅提升,中国纺织品出口同比增长15.6%。投资逻辑:原材料、中间材料供应商业绩增长迅速,利润率水平高;成品供应商业绩确定性强、ROE高、成长性较好。
- 公用环保:10月份全社会用电量同比增长7.6%,国家能源局印发《电网安全风险管控办法》。投资策略:推荐“核电与新能源”双轮驱动,电力体制改革“源网荷储”相关标的,水电龙头,天然气高股息标的,电网侧抽水蓄能、电化学储能运营龙头,火电标的,大金融、电力底仓配置机遇。
- 食品饮料:白酒进入回款收官阶段,大众品板块关注需求恢复节奏。10月白酒产量同比下滑,白酒SW下跌。投资建议:把握抗风险能力强的板块龙头,需求压力逐步显现的基本面边际变化有望带来估值修复的公司,报表端反应改革或调整已进入向上阶段的公司。
- 交通运输:航运运价出现较为明显的回升,供给偏紧的格局或将持续;集运方面,所有航线运价全部回落,未来运价中枢能否维持于停航控班前的水准仍需观察。航空运力供给增长将持续受限,航司盈利能力将持续修复。快递行业竞争维持温和态势,四季度通达兔上市公司的盈利能力有望企稳回升。物流:看好优质物流龙头企业的发展机会,推荐德邦股份、嘉友国际。
- 汽车行业:10月汽车产销环比增长,新能源汽车产销同比大幅增长。成本跟踪和库存:汽车流通行业景气度有所改善。市场关注:智驾进展,车型相关,华为车业务,特斯拉。核心观点:中长期维度,关注自主崛起和电动智能趋势下增量零部件机遇;一年期维度,看好强新品周期的华为汽车及车型元年的小米汽车产业链。
- 医药行业:医疗器械MNC整体业绩表现稳健,耗材>体外诊断>设备。创新大单品相关公司业绩表现最佳。中国市场表现:大多数公司遇到短期挑战,造成在中国地区收入下降。细分赛道投资观点:医疗设备、高值耗材、体外诊断。
- 轻工制造:造纸供给短期改善,关注包装纸涨价落地。10月家具出口额同比+3.1%,跨境电商景气有望延续。投资建议:看好家居龙头经营与估值修复,关注短期供给改善、需求旺季支撑纸价提涨落地,推荐精品纸包装龙头。
- 家电行业:10月大家电出口景气明显回升,空调产销量增长近40%。在外销景气走高、内销回暖的背景下,10月我国空调产销强劲增长。投资建议:白电推荐美的集团、海尔智家、TCL智家、格力电器、海信家电;厨电推荐老板电器;小家电推荐小熊电器、石头科技、新宝股份。
金融工程
- 市场探底回升,固态电池概念爆发:中证2000指数表现较好,科创100指数表现较好,沪深300价值指数表现较好。市场情绪较为高涨,封板率创近一个月新高,连板率创近一个月新高。两融余额为18325亿元。