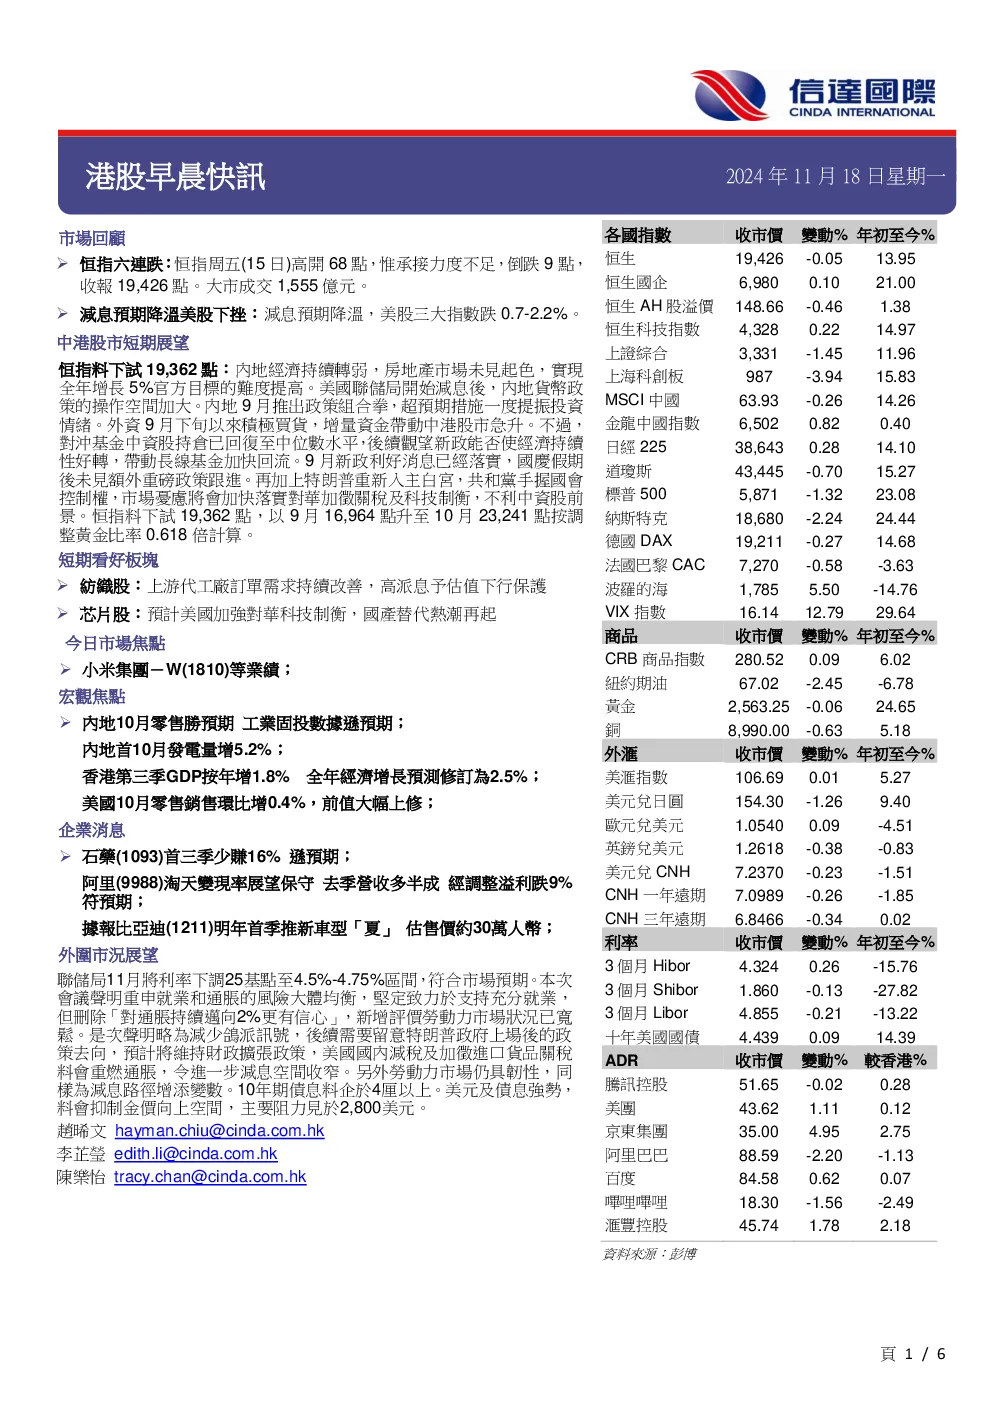
市场回顾
- 恒生指数连续六日下跌,周五高开低走,下跌9点,收报19,426点,成交1,555亿港元。
- 美股受加息预期降温影响下跌,三大指数跌幅0.7-2.2%。
中港股市短期展望
- 预计恒生指数下试19,362点,因内地经济持续转弱,房地产市场未见起色,实现全年增长5%的目标难度提高。
- 美联储开始降息后,内地货币政策操作空间加大,9月推出的政策组合拳提振了投资情绪,但外资买入后市场观望新政能否持续好转。
- 特朗普重新入主白宫,市场担忧将加快对华加征关税及科技制衡,不利中资股前景。
短期看好板块
- 纺织股:上游代工厂订单需求持续改善,高派息对估值下行提供保护。
- 芯片股:预计美国加强对中国科技制衡,国产替代热潮再起。
今日市场焦点
- 小米集团等业绩。
- 宏观焦点:内地10月零售胜预期,工业固投数据逊预期;内地首10月发电量增5.2%;香港第三季GDP按年增1.8%,全年经济增长预测修订为2.5%。
- 企业消息:石药集团首三季少赚16%逊预期;阿里淘天变现率展望保守,去季营收多半成经调整溢利跌9%符预期;据报比亚迪明年首季推新车型“夏”估售价约30万人民币。
- 外围市况展望:美联储11月将利率下调25基点至4.5%-4.75%区间,符合市场预期,但声明确少鸽派信号,后续需留意特朗普政府政策去向,预计将维持财政扩张政策,美国内减税及加征进口货物关税料会重燃通胀,令进一步降息空间收窄。
宏观焦点
- 内地10月零售胜预期,工业固投数据逊预期:社会消费品零售总额同比增长4.8%,高于市场预期;工业增加值同比增长5.3%,逊于预期;固定资产投资同比增长3.4%,略逊于预期。
- 内地首10月发电量增5.2%:工业电力生产平稳增长,火电增速回落,水电降幅扩大,风电增速加快。
- 国统局:楼市朝止跌回稳方向迈进,对后市保持乐观。
- 内地城中村改造政策扩至300城:支持范围从35个超大特大城市扩大到近300个地级及以上城市。
- 两部门:取消铝材、铜材等产品出口退税,将部分成品油、光伏、电池的出口退税率由13%下调至9%。
- 官媒指中欧电动汽车磋商有进展,价格承诺框架拟取得共识。
- 习近平:中方愿同美国政府保持对话,努力实现中美关系平稳过渡。
- 香港第三季GDP按年增1.8%,全年经济增长预测修订为2.5%:整体通胀短期内会维持轻微,香港经济增长或会为本地成本带来一些轻微上升压力。
- 二手楼价连升两周惟升幅收窄:中原城市领先指数(CCL)最新报138.8点,按周上升0.17%,本周升幅收窄。
- 港交所:扩大互联互通不设限,希望打造香港成为风险管理中心。
- 陈茂波:续发挥互联互通纽带作用,港股“南向通”已成为内地公募基金、保险资金和年金基金等长期资金配置境外资产的重要管道。
- 沙特PIF拟推动旗下公司港上市:港交所主席唐家成表示,沙特PIF有兴趣推动旗下公司在香港上市及投资。
- 布瑞增持阿里等兼加码认沽期权:传奇对冲基金经理布瑞增持阿里巴巴等中资股,但加码新认沽期权,反映对持有中国股票持谨慎态度。
- 美国10月零售销售环比增0.4%,前值大幅上修:受汽车购买量激增的推动,美国10月零售销售增长。
企業消息
- 石药集团首三季少赚16%。
- 君实生物子企治鼻咽癌药准英上市。
- 据报比亚迪明年首季推新车型“夏”估售价约30万人民币。
- 阜博集团第三季收入升29%。
- 字节拟回购自身估值2.34万亿。
- 阿里巴巴淘天变现率展望保守,去季营收多半成经调整溢利跌9%符预期。
- 阿里巴巴拟发行优先无担保票据。
- 友宝在线拟实行H股全流通。
- 毛记葵涌发盈喜料中期转亏为赚最多500万人民币。
- 中银首三季高端客新造保费倍增。
- 新华保险首10月保费收入增1.8%。
- 国航10月客運力投入按年升14.5%,貨郵周轉量升35.5%。
- 东方航空10月客運運力投入升12.34%,貨運周轉量升21.08%。
- 南方航空10月客運運力投入升8.73%,貨郵周轉量升6.67%。