市场回顾与展望
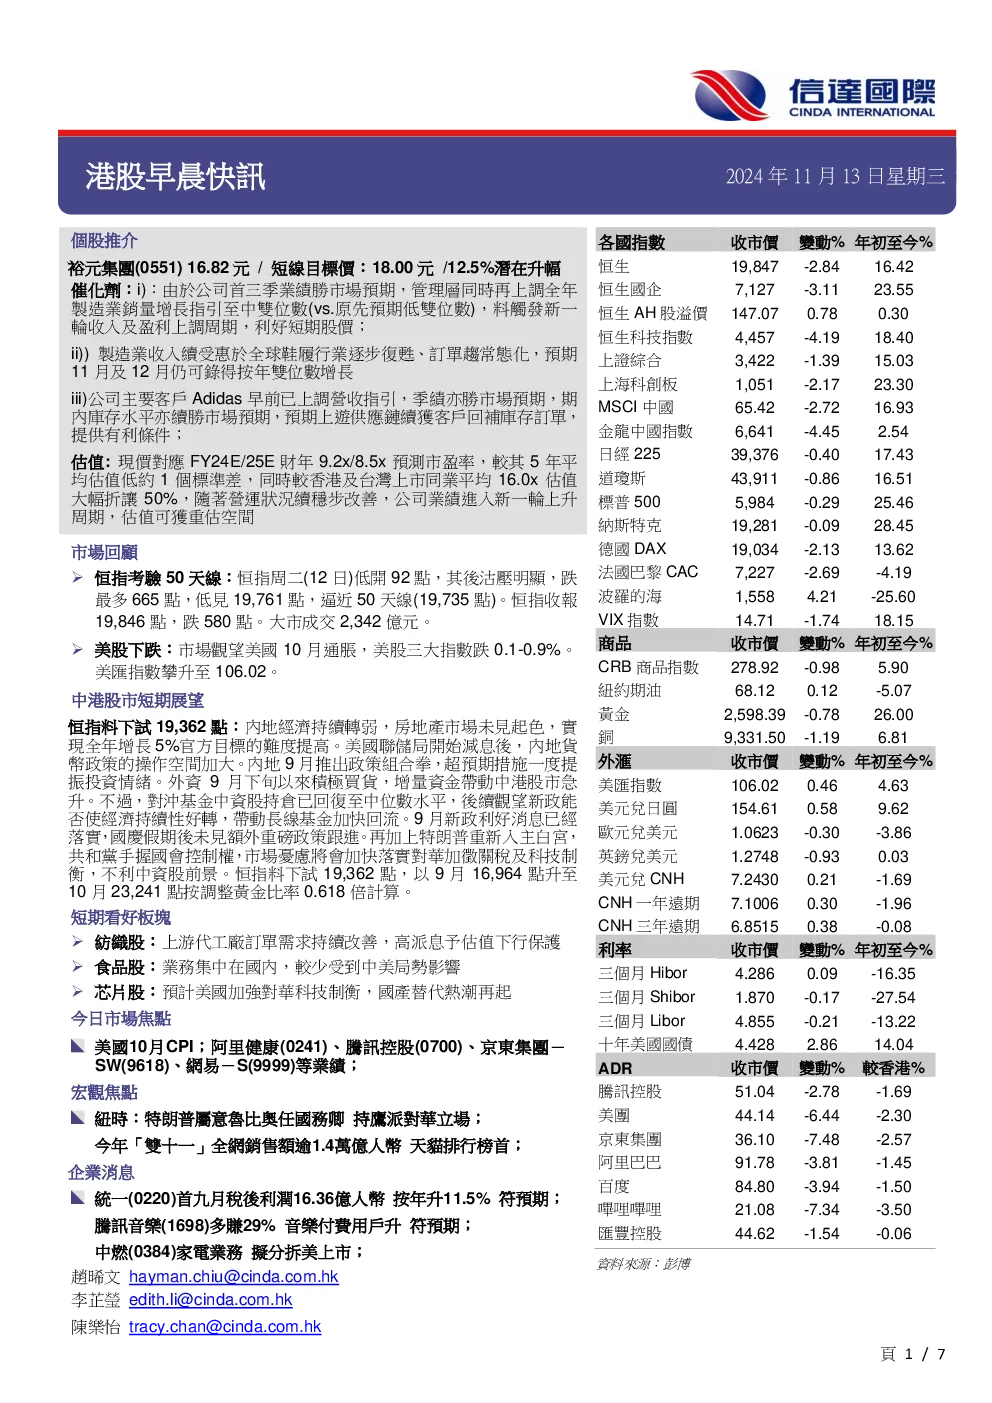
- 恒生指数下跌,逼近50天线。
- 美股下跌,美联储降息后市场观望。
- 内地经济持续转弱,政策组合拳提振投资情绪,外资积极买入。
- 恒生指数料下试19,362点。
- 短期看好板块:纺织股、食品股、芯片股。
今日市场焦点
- 美国公布10月CPI数据。
- 阿里健康、腾讯控股、京东集团、网易等业绩。
- 宏观焦点:特朗普属意鹰派立场对华、双十一销售数据。
- 企业消息:统一企业中国、腾讯音乐、中燃等。
个股推介:裕元集团(0551)
- 基本面:9M24净利润同比增长1.4倍至3.32亿美元,3Q24净利润同比增长1.6倍至1.47亿美元。
- 全球鞋履履行业回暖,下游客户回补库存,推动制造业务产能需求回升。
- 制造业7-9月收入同比增长21%-27%,产能利用率提升,毛利率及经营利润率改善。
- 管理层对4Q24及1Q25展望乐观,订单饱满,产能利用率预计维持90%以上。
- 催化剂:
- 首三季业绩胜预期,上调全年制造业销量增长指引至中双位数。
- 制造业收入受益于全球鞋履履行业复苏,预计11月及12月仍可录得按年双位数增长。
- 主要客户Adidas上调营收指引,库存水平胜预期,上游客户回补库存订单。
- 估值:
- 市场预期FY23-26E收入及净利润复合增长(CAGR)分别为5%/17%。
- 现价对应FY24E/25E财年9.2x/8.5x预测市盈率,较5年平均估值低约1个标准差。
- 较香港及台湾上市同业平均16.0x估值大幅折让50%。
- 随着营运状况稳步改善,公司业绩进入新一轮上升周期,估值可获重估空间。
- 预期股息率7.1%/7.7%可支持股价。
- 技术走势:
- 股价回调至10月底上升裂口顶部及20天线现支持。
- 仍处8月至今上升通道,各移动平均线顺势排列。
- 14日RSI已由近期低位回升,利股价续上试高位。
- 买入价:16.00元
- 目标价:18.00元
- 支持位:14.70元
宏观焦点
- 特朗普属意鹰派立场对华。
- 美联储主席巴爾金表示美联储准备应对未来风险。
- 美国通脹预期降至四年新低,劳动力市场预期改善。
- 散货船出现抢运潮,BDI五连升破1500。
- “双十一”全网销售额逾1.4万亿元,天猫排行榜首。
- 内地10月二手车市场交易量按月增3.2%。
- 9月香港商品整体出口货量及进口货量分别同比上升1.2%及下跌1.2%。
- 德勤料本港今财年赤字逾千亿,财政储备降至约6000亿。
- 欧洲央行应逐步减息。
企业消息
- 偉易達、奈雪的茶、統一企業中國、鴻騰、澳博控股、吉利、高鑫零售、中燃、蘋果、螞蟻、快手、抖音、騰訊音樂、四環醫藥、中教控股等。