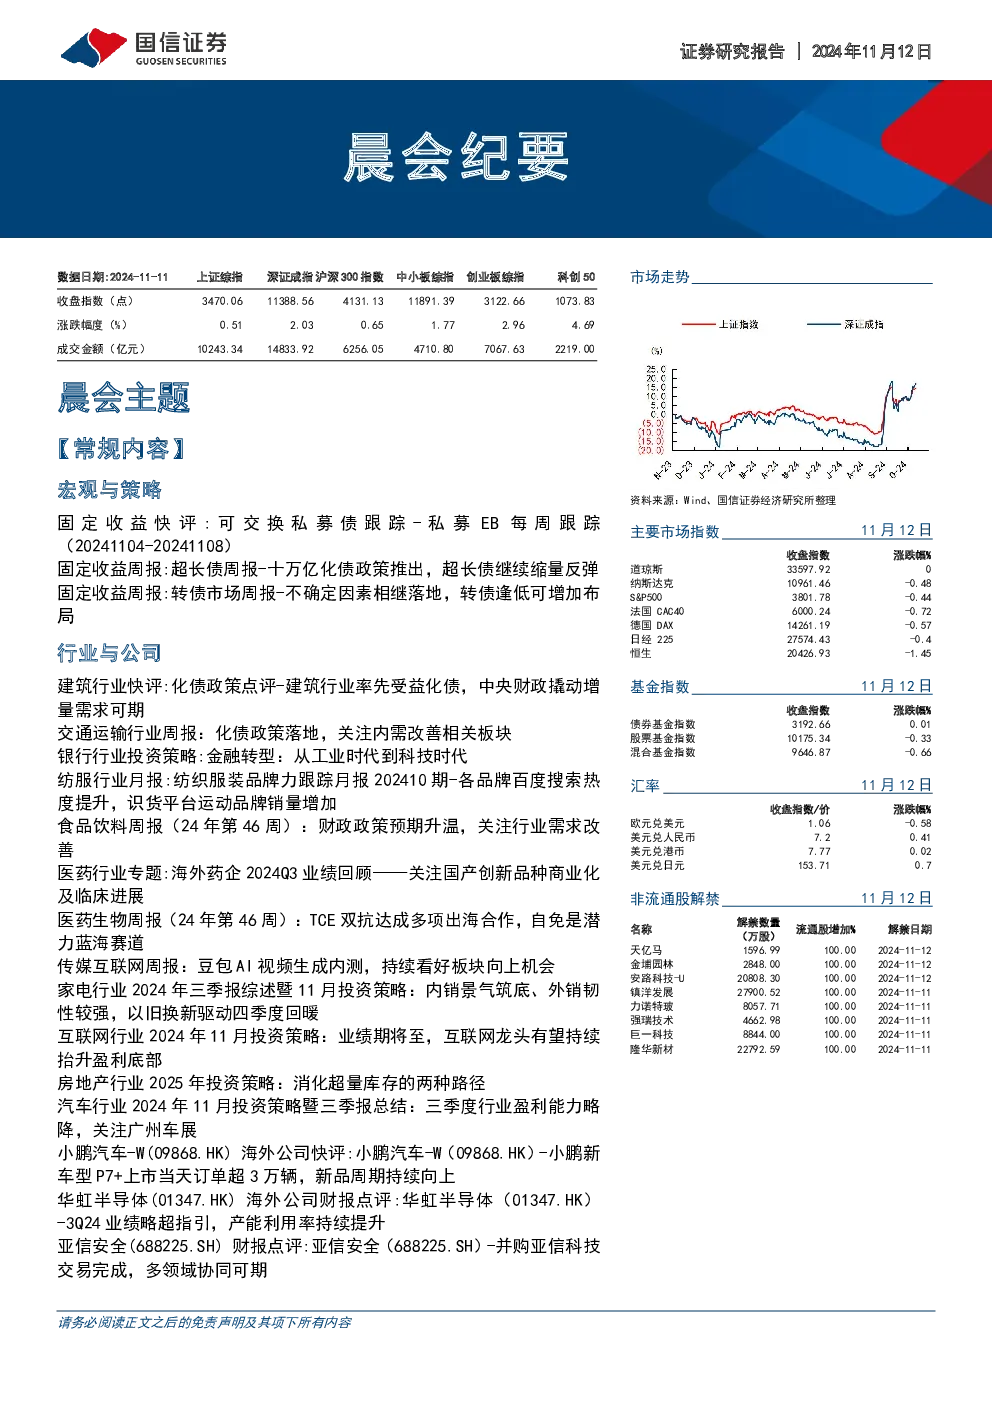
主要市场指数
- 上证综指:3470.06点,涨跌幅0.51%
- 深证成指:11388.56点,涨跌幅2.03%
- 沪深300指数:4131.13点,涨跌幅0.65%
- 中小板综指:31189.39点,涨跌幅1.77%
- 创业板综指:3122.66点,涨跌幅2.96%
- 科创50指数:1073.83点,涨跌幅4.69%
晨会纪要
- 主题:常规内容
- 宏观与策略
- 固定收益快评:可交换私募债(私募EB)每周跟踪,本周新增众兴集团、云天化集团等私募EB项目。
- 固定收益周报:超长债周报,十万亿化债政策推出,超长债继续缩量反弹,30年国债和20年国开债期限利差极低。
- 固定收益周报:转债市场周报,不确定因素相继落地,转债逢低可增加布局,中证转债指数全周+2.16%。
- 行业与公司
- 建筑行业快评:化债政策点评,建筑行业率先受益化债,中央财政撬动增量需求可期,上调行业投资评级至“优于大市”。
- 交通运输行业周报:化债政策落地,关注内需改善相关板块,推荐中通快递、顺丰控股等。
- 银行行业投资策略:金融转型,从工业时代到科技时代,科技金融和大财富是银行变革的重要方向。
- 纺服行业月报:纺织服装品牌力跟踪月报,各品牌百度搜索热度提升,识货平台运动品牌销量增加,推荐安踏体育、李宁等。
- 食品饮料周报:财政政策预期升温,关注行业需求改善,推荐五粮液、贵州茅台等。
- 医药行业专题:海外药企2024Q3业绩回顾,关注国产创新品种商业化及临床进展,推荐康方生物、信达生物等。
- 医药生物周报:TCE双抗达成多项出海合作,自免是潜力蓝海赛道,建议关注泽璟制药、智翔金泰等。
- 传媒互联网周报:豆包AI视频生成内测,持续看好板块向上机会,推荐恺英网络、巨人网络等。
- 家电行业2024年三季报综述暨11月投资策略:内销景气筑底、外销韧性较强,以旧换新驱动四季度回暖,推荐美的集团、海尔智家等。
- 互联网行业2024年11月投资策略:业绩期将至,互联网龙头有望持续抬升盈利底部,推荐腾讯、美团、阿里等。
- 房地产行业2025年投资策略:消化超量库存的两种路径,价值角度建议对房价保持关注,看好保利发展、华润置地等。
- 汽车行业2024年11月投资策略暨三季报总结:三季度行业盈利能力略降,关注广州车展,推荐小鹏汽车、宇通客车等。
- 小鹏汽车-W(09868.HK)海外公司快评:小鹏新车型P7+上市当天订单超3万辆,新品周期持续向上,维持“优于大市”评级。
- 华虹半导体(01347.HK)海外公司财报点评:3Q24业绩略超指引,产能利用率持续提升,维持“优于大市”评级。
- 亚信安全(688225.SH)财报点评:并购亚信科技交易完成,多领域协同可期,维持“买入”评级。
- 金融工程
- 金融工程专题报告:百亿私募2024年三季度持仓变化透视分析,医药、电子、基础化工行业中私募管理人进入前十大名单的股票数量最多。
- 金融工程周报:ETF周报,上周A500ETF净申购超180亿元,创业板类ETF和证券ETF领涨。
- 金融工程日报:市场低开高走,芯片半导体产业链全天强势。
- 市场数据
- 商品期货:黄金、白银等价格涨跌情况。
- 重要信息披露:9月PPI、CPI、M1、M2、新增人民币贷款、贸易顺差、固定资产投资、工业增加值、社会消费品零售总额等数据。
- 非流通股解禁:天亿马、金埔园林、安路科技-U等公司解禁情况。
- 全球证券市场统计:道琼斯、纳斯达克、SP500、CAC40、恒生指数、沪深300等指数涨跌幅。
- 沪深港通资金流入流出:北方华创、工业富联、东方财富等股票资金流入流出情况。
- 港股资金流入流出:上海电气、中芯国际、腾讯控股、美团-W等股票资金流入流出情况。