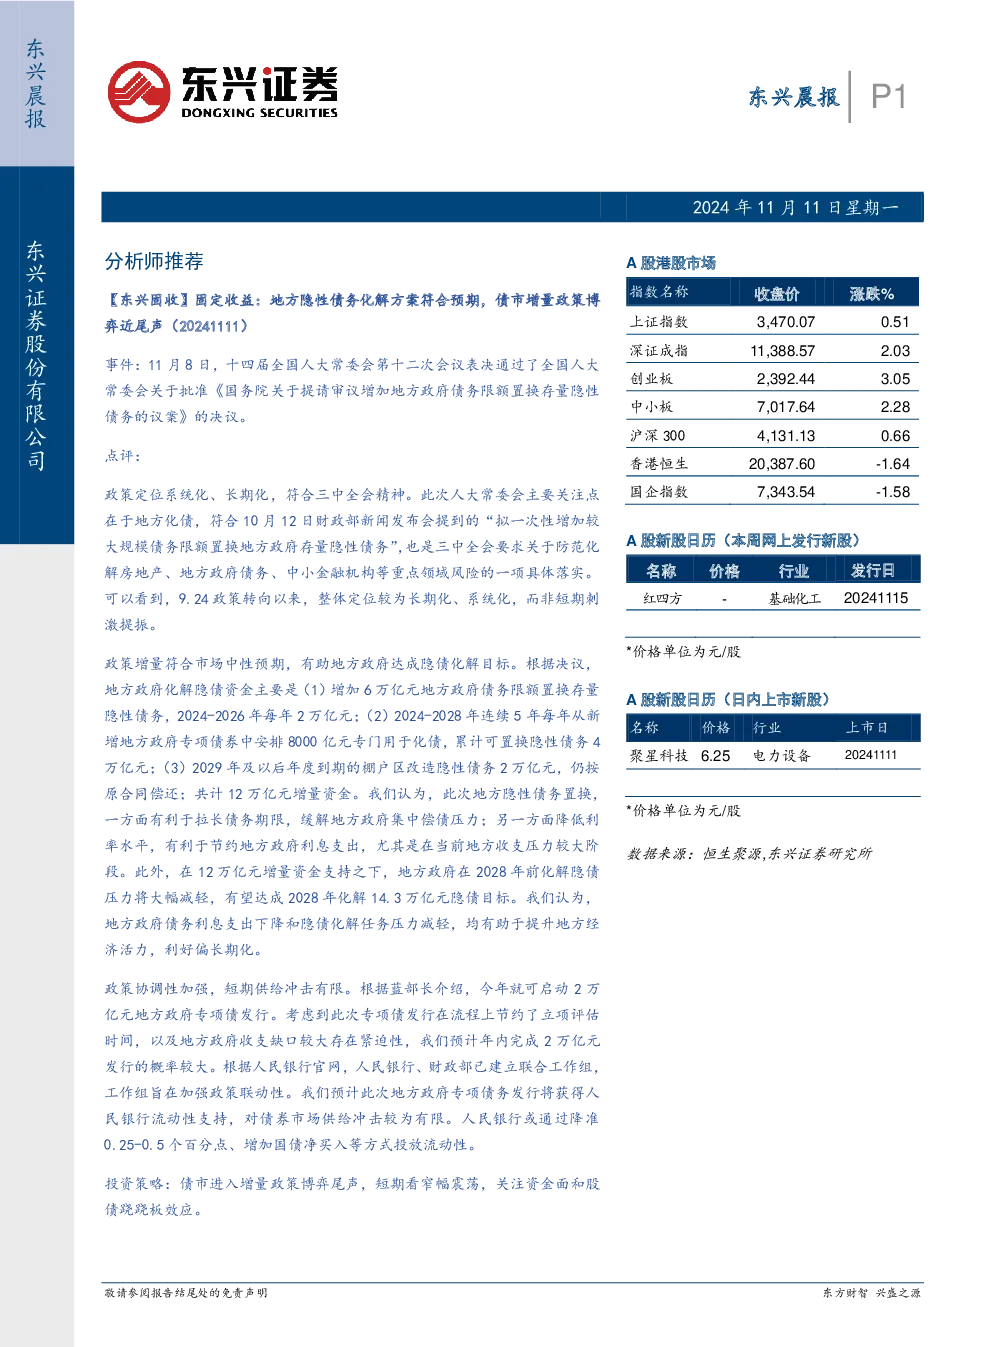
地方隐性债务化解方案符合预期,债市增量政策博弈近尾声
- 事件:十四届全国人大常委会第十二次会议通过决议,批准国务院关于增加地方政府债务限额置换存量隐性债务的议案。
- 政策定位:系统化、长期化,符合三中全会精神,是防范化解地方政府债务风险的具体落实。政策转向并非短期刺激,而是长期、系统性的解决方案。
- 政策增量:共计12万亿元增量资金用于化解隐性债务,包括:
- 增加6万亿元地方政府债务限额置换存量隐性债务(2024-2026年每年2万亿元)。
- 2024-2028年每年从新增地方政府专项债券中安排8000亿元用于化债,累计可置换隐性债务4万亿元。
- 2029年及以后年度到期的棚户区改造隐性债务2万亿元,仍按原合同偿还。
- 政策效果:有利于拉长债务期限,缓解地方政府集中偿债压力;降低利率水平,节约地方政府利息支出;减轻地方政府化债压力,有助于提升地方经济活力。
- 政策协调性:加强政策协调,预计年内完成2万亿元专项债发行,并获得人民银行流动性支持,对债券市场供给冲击有限。
- 投资策略:债市进入增量政策博弈尾声,短期看窄幅震荡,关注资金面和股债跷跷板效应。预计10年期国债收益率核心震荡区间落在2.10-2.20%。
- 基本面:居民和企业部门杠杆率处于历史高位,实体投资回报率未明显提升;房地产托底政策效果有限;10月PMI受政策驱动有所回升,但需求端跟进情况需持续关注。
- 机构行为:保险资金和农商行自营对债市配置诉求仍较强;理财和基金资金端有所企稳,年内或兼顾流动性参与债市交易。
- 风险提示:流动性超预期收紧、外围市场波及国内资本市场等。
美联储降息25bp,未来通胀路径并不一定上行
- 事件:美联储降息25bp,联邦利率从4.75%~5%降至4.5%~4.75%。
- 鲍威尔观点:美国经济和就业处于“刚刚好的位置”,加息没有进入视野,政策利率水平仍处于限制区域。
- 未来通胀路径:未来通胀压力并不一定上行,政策利率最终仍有可能降至4%,但不排除节奏上有所调整。
- 美国十年期国债利率:维持上限4.6~4.85%,模型不支持突破5%,期限利差倒挂有望完全修复。
- 美股观点:维持中性略偏积极,即长线仓位不变,大选后短线仓位可以尝试。
- 风险提示:海外通胀超预期,贸易摩擦升温。
特朗普回归,美国通胀路径并不明确
- 特朗普政策推行阻力:共和党赢得参议院,特朗普政策落地概率提高,如对外关税、对内减税、减少监管等会进一步加强。
- 货币政策:取决于通胀,未来通胀压力并不明确。特朗普的回归表明基层对通胀容忍度降低,但只要油价稳定,超高通胀的局面较难再次出现。
- 大选利好资本市场:资本市场不喜欢不确定性,共和党控制参议院使得经济政策摇摆的不确定性下降。对美股的态度维持中性略偏积极。
- 风险提示:海外通胀超预期,贸易摩擦升温。
各行业研报总结
- 固收:地方隐性债务化解方案符合预期,债市增量政策博弈近尾声,债市进入增量政策博弈尾声,短期看窄幅震荡,关注资金面和股债跷跷板效应。
- 宏观:未来通胀路径并不一定上行,降息并未结束,美联储降息25bp,鲍威尔认为当前美国经济和就业处于“刚刚好的位置”,未来通胀压力并不一定上行,政策利率最终仍有可能降至4%,但不排除节奏上有所调整。
- 电子:空中成像行业是先进的光学成像技术,空中成像产业链有望逐步完善,首推伟时电子;受益标的:亿道信息、时空科技、中光学、凯盛科技、奥比中光等。
- 通信:长飞光纤在光纤光缆行业地位稳固,海外及多元化战略持续推进,长飞光纤旗下光纤预制棒产量在国内位居第一,践行国际化战略,多元化布局成效显著。
- 金属:山金国际矿山运营能力持续提升,强成长下的估值弹性有待释放,公司矿储勘探取得有效突破,矿产金属稳定强增长,公司矿产金业务持续性优化,回报能力持续增强。
- 非银:各类利好政策效果有望逐步显现,建议继续关注非银板块,证券行业资本市场环境改善对行业各项业务开展均大有裨益,保险行业险企负债端将延续复苏势头。
- 食品饮料:白酒三季报承压,复苏趋势静待春节旺季验证,白酒板块2024三季报业绩普遍承压,收入和利润增速环比中报均有所下滑,国家一系列刺激经济政策下,今年四季度经济复苏预期增强。
- 农林牧渔:大北农养殖盈利兑现,种业发展未来可期,公司饲料业务量价承压,三季度环比改善,生猪出栏小幅增长,养殖盈利持续兑现,传统种业收入稳健增长,性状收入已达千万级。
- 银行:存贷款市场过度竞争有望缓和,净息差预计逐步企稳,新发放企业贷款平均利率继续下行至历史低位,未来或主要引导金融机构增强资产端和负债端利率调整的联动性。
- 非银金融:上交所10月新开户数创年内新高,增量资金有望持续进场,投资者开户数达到年内高点,市场成交额显著增加,两融余额亦呈现出稳步上升的态势。
- 黄金:黄金行业深度:再议黄金金融属性多定价因子,黄金市场仍有效展现相对强势回报特征,黄金的避险属性、通胀属性以及流动性宽松效应的拆分发现,黄金行业仍然处于结构性牛市自强化过程中。